 ALPFIT.
Sparquote erhöhen Männer ab 30: 7 Hebel, die wirklich funktionieren
Sparquote erhöhen Männer ab 30 — die meisten scheitern nicht am Willen, sondern an der falschen Stelle. Sie sparen beim Coffee-to-go und übersehen die 200 Franken im Monat, die bei Versicherungen, Abos oder dem falschen Handyvertrag versickern. Ich halte nichts von Verzichts-Theater. Eine echte Sparquote baust du nicht über hundert kleine Opfer, sondern über drei, vier strukturelle Entscheidungen, die einmal getroffen werden und dann laufen. In diesem Artikel zeige ich dir die sieben Hebel, die wirklich funktionieren — mit echten Zahlen aus 2026, ohne Bullshit und ohne dass du dich arm fühlen musst.
Anzeige: Einige Links in diesem Artikel sind Partnerlinks. Kaufst du darüber etwas, bekomme ich eine kleine Provision — für dich ändert sich am Preis nichts.
Warum sollte ich meine Sparquote mit 30 überhaupt erhöhen?
Weil die Zahlen brutal ehrlich sind. Die deutsche Sparquote ist im ersten Quartal 2026 auf 10,1 Prozent gefallen — kontinuierlicher Rückgang von 11,2 Prozent im Jahr 2024, weil die Lebenshaltungskosten schneller steigen als die Disziplin (Statistisches Bundesamt, Q1/2026). In der Schweiz sieht es mit 19,4 Prozent besser aus (OECD, 2023), aber auch hier gilt: Wer mit 30 nicht anfängt, strukturiert zu sparen, holt das mit 50 nicht mehr auf.
Der Zinseszins braucht Zeit. Jedes Jahr, das du verpasst, kostet dich nicht ein Jahr Rendite, sondern zehn oder zwanzig Jahre Wachstum auf das Kapital, das du hättest haben können. Ich halte eine Sparquote von mindestens 20 Prozent für realistisch und notwendig. 10 Prozent sind die Untergrenze, 30 Prozent überdurchschnittlich — und das ist kein Luxus-Ziel für Gutverdiener, sondern machbar, wenn du die richtigen Hebel kennst.
Konkret: Bei 5.000 Franken Nettoeinkommen bedeutet eine Sparquote von 20 Prozent 1.000 Franken im Monat. Nach einem Jahr sind das 12.000 Franken. Nach zehn Jahren bei 5 Prozent durchschnittlicher Rendite sind daraus 155.000 Franken geworden — nicht durch Magie, sondern durch konsequentes Sparen und Anlegen. Wer erst mit 40 anfängt, muss doppelt so viel sparen, um das gleiche Ergebnis zu erzielen.
Der Unterschied zwischen 10 und 20 Prozent Sparquote sieht nach wenig aus — langfristig ist es ein anderes Leben. Finanzexperten empfehlen, mit 30 etwa ein komplettes Jahresbruttogehalt angespart zu haben (Bausparkasse Schwäbisch Hall). Bei den meisten liegt die Realität deutlich darunter. Das Problem ist nicht fehlendes Einkommen, sondern fehlende Struktur.
Ab 30 beginnt die Phase, in der sich die Weichen stellen. Die meisten haben den Berufseinstieg hinter sich, das Gehalt ist stabiler, oft kommen Partnerschaften, Kinder, Immobilienkauf dazu. Genau jetzt entscheidet sich, ob du in zehn Jahren finanziell frei atmest oder ob du mit 50 noch jeden Franken zweimal umdrehen musst. Die Sparquote erhöhen Männer ab 30 ist nicht irgendein Ziel — es ist die Basis für alles, was danach kommt.
Wer mit 30 beginnt und zwanzig Jahre konsequent spart, hat mit 50 ein Polster, das Optionen schafft: früher in Teilzeit gehen, ein Jahr Auszeit nehmen, ein Projekt starten, ohne dass die Existenz auf dem Spiel steht. Wer mit 30 nichts tut, hat mit 50 keine Optionen — nur Zwänge. Das ist der Unterschied, und er entsteht nicht durch Glück, sondern durch Entscheidungen.
Hebel 1: Automatisierung — der einzige Weg, der dauerhaft funktioniert
Disziplin ist endlich. Automatisierung ist es nicht. Der grösste Fehler beim Sparen ist, am Monatsende zu schauen, was übrig bleibt. Es bleibt nichts übrig. Geld füllt jeden verfügbaren Raum — das ist Parkinsons Gesetz für Finanzen.
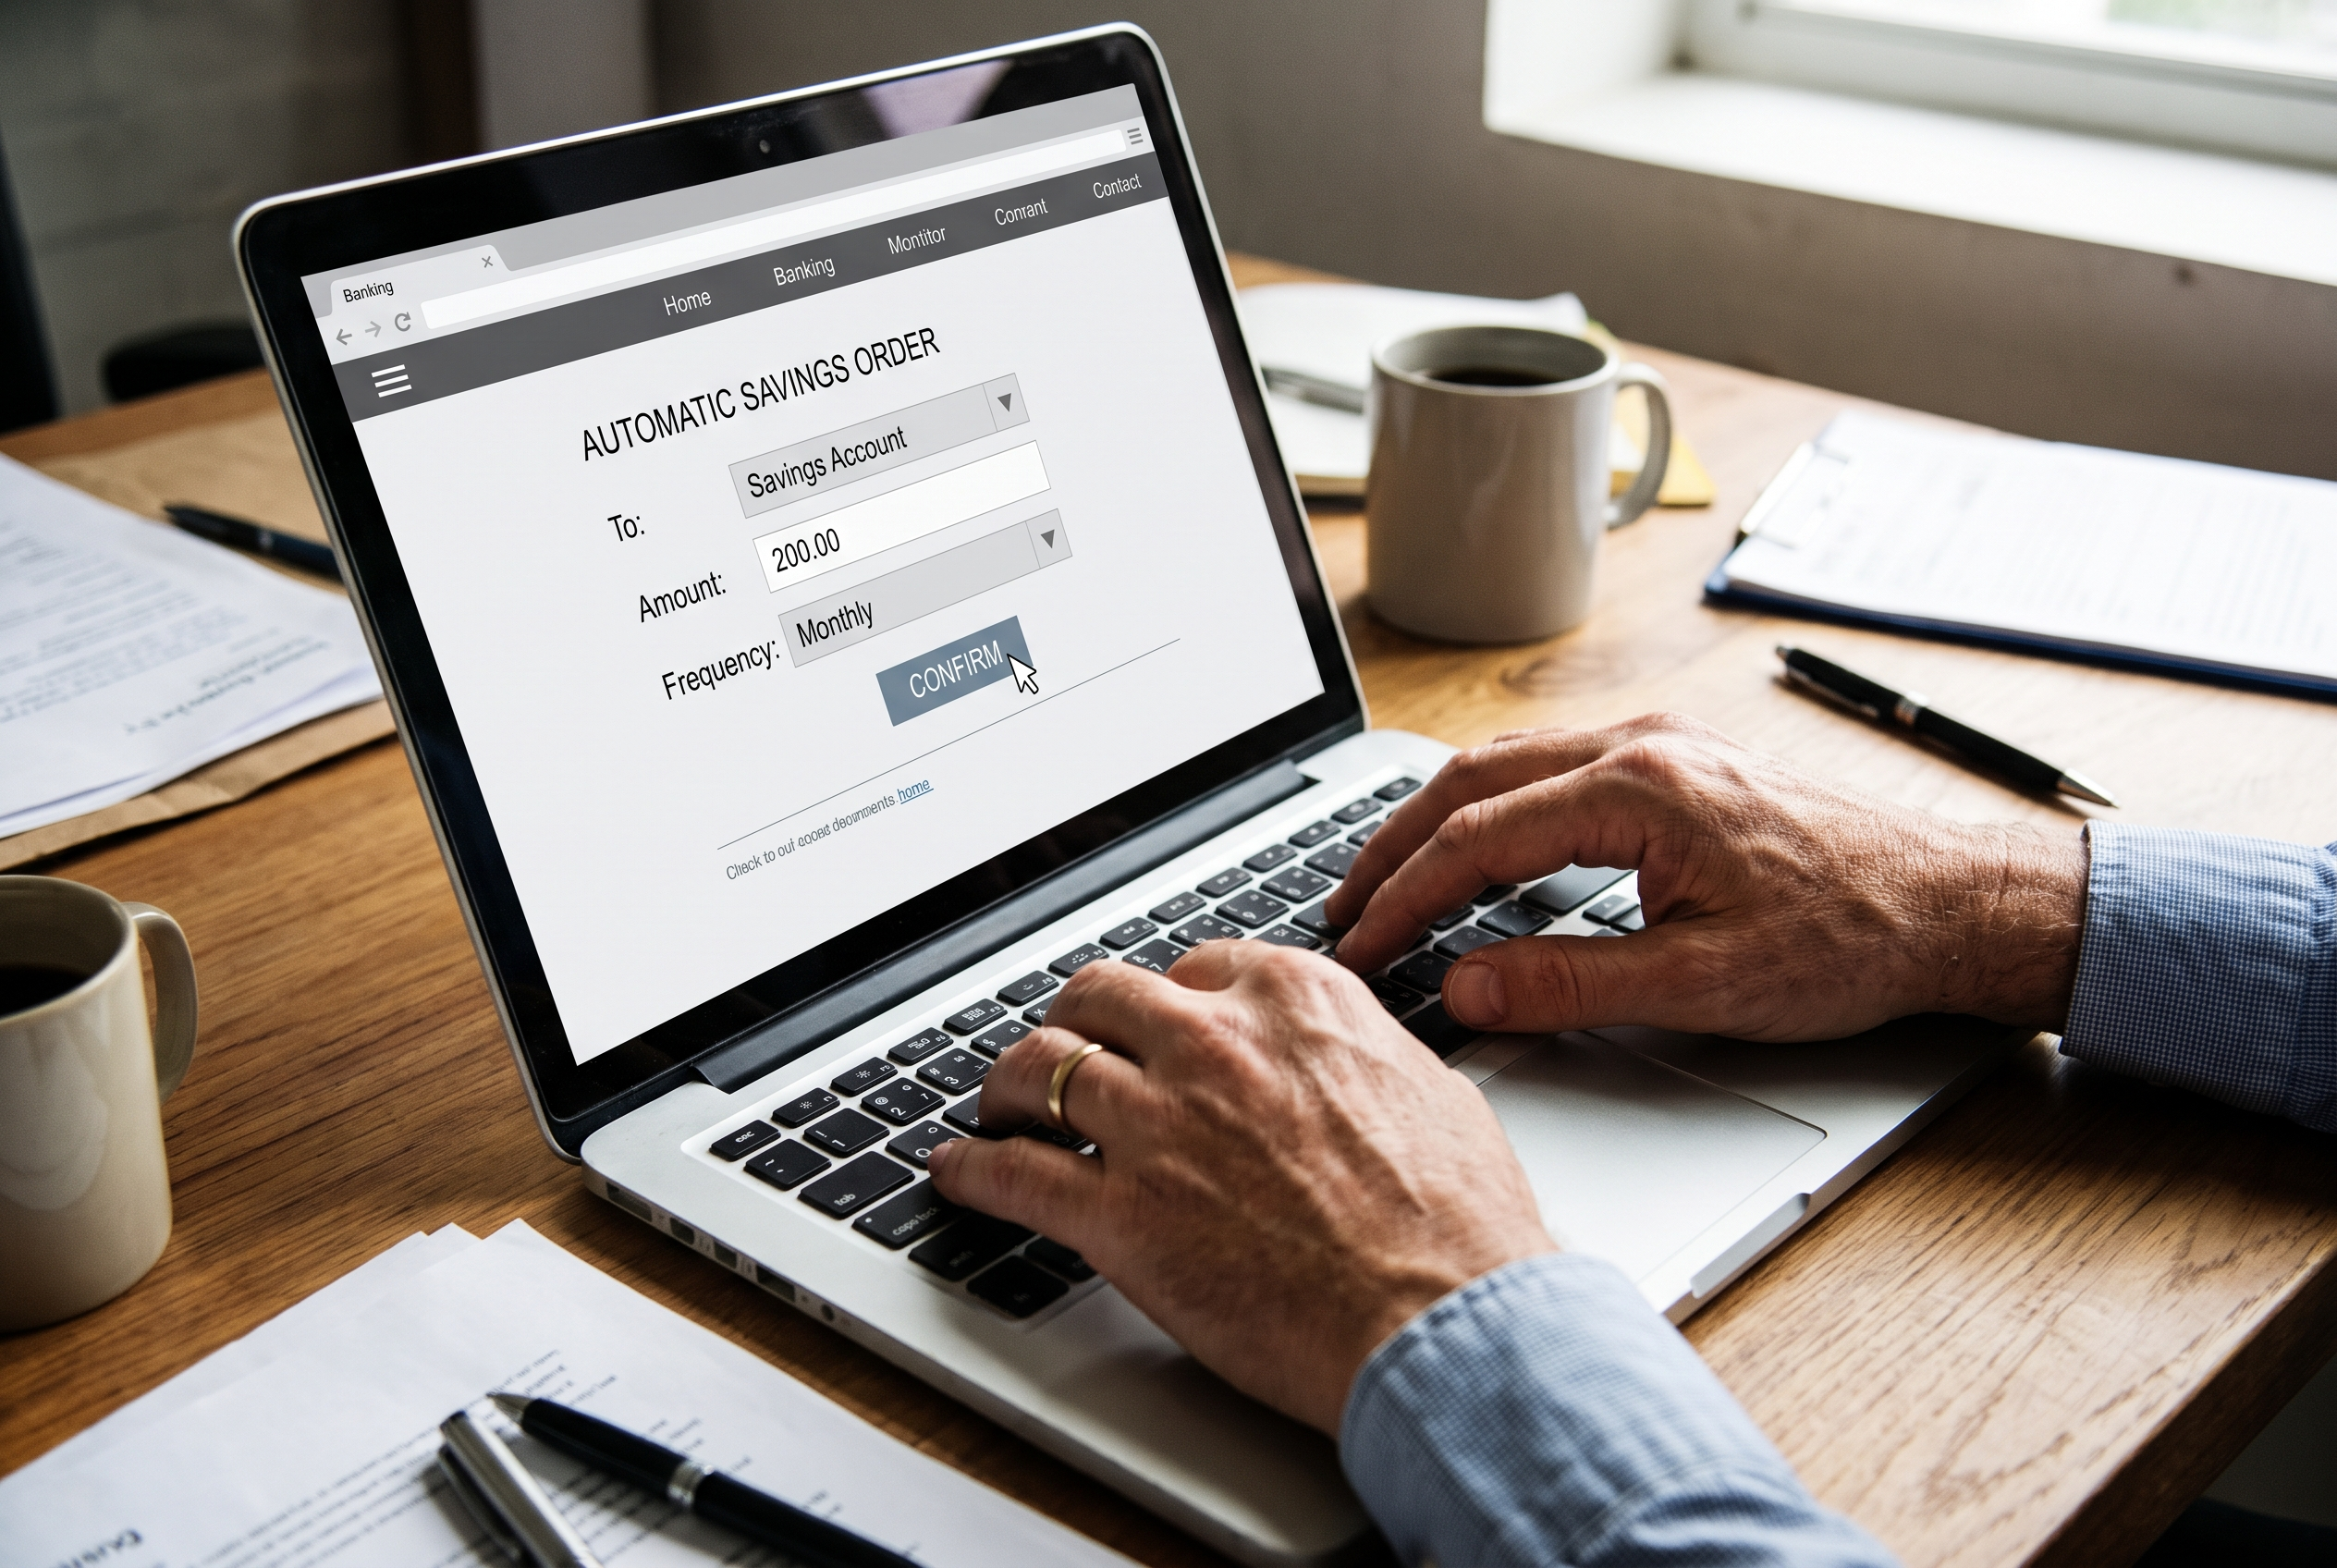
Die Lösung: Dauerauftrag am 1. oder 2. des Monats, direkt nach Gehaltseingang. Nicht «wenn ich dran denke», nicht «was ich nicht brauche» — sondern ein fester Betrag, der verschwindet, bevor du ihn sehen kannst. In Grossbritannien hat ein Auto-Enrolment-Ansatz (automatische Einschreibung in Sparpläne) die Beteiligungsquote von unter 50 auf über 85 Prozent erhöht (Thaler/Sunstein, Nudging-Forschung). Das Prinzip funktioniert auch privat.
Ich empfehle: Spar-Dauerauftrag auf ein separates Konto, das du nicht im Online-Banking siehst. Aus den Augen, aus dem Sinn. Dein Gehirn gewöhnt sich in zwei Monaten daran, mit dem Rest zu leben. Das ist keine Einschränkung — das ist Neukalibrierung.
Ein konkretes Beispiel: Bei 5.000 Franken Nettoeinkommen richtest du am 2. des Monats einen Dauerauftrag über 1.000 Franken (20 Prozent) ein. Das Geld geht automatisch auf ein Sparkonto oder direkt in einen ETF-Sparplan. Du lebst mit den verbleibenden 4.000 Franken. Nach drei Monaten merkst du nicht mehr, dass die 1.000 Franken fehlen — weil du sie nie gesehen hast.
Die Automatisierung funktioniert auch für andere Bereiche: Rechnungen, Versicherungen, Altersvorsorge — alles, was per Lastschrift oder Dauerauftrag läuft, musst du nicht mehr aktiv entscheiden. Das spart nicht nur Geld, sondern auch mentale Energie. Jeden Tag eine Entscheidung weniger, ob du «heute mal sparst» oder nicht. Die Entscheidung ist bereits getroffen, der Auftrag läuft, du musst nur noch leben.
Wichtig: Fang nicht mit 5 Prozent an, weil es sich «sicherer anfühlt». Fang mit 15 oder 20 Prozent an und gewöhn dich daran. Die ersten zwei Monate sind hart, danach ist es Normalität. Wer langsam anfängt, bleibt langsam — wer direkt ernst macht, sieht nach einem Jahr echte Ergebnisse.
Automatisierung schlägt Disziplin. Jeden Tag. Jeden Monat.
— So funktioniert dauerhafte SparquoteFabis Tipp
Fang klein an: Richte heute einen Dauerauftrag ein, der zwei Tage nach deinem Gehaltseingang automatisch einen festen Betrag auf ein separates Sparkonto überweist. Dein Gehirn gewöhnt sich in zwei Monaten daran, mit dem Rest zu leben.
— Fabi

Hebel 2: Fixkosten senken — die 200 Franken, die du nicht siehst
Die grössten Hebel liegen bei den Fixkosten. Wohnen, Mobilität, Versicherungen — hier versickern jeden Monat 200, 300, manchmal 500 Franken, die niemand hinterfragt, weil sie per Lastschrift abgehen. Ein einziges Mal hinschauen bringt mehr als ein Jahr lang auf den Coffee-to-go zu verzichten. Das ist der häufigste Fehler überhaupt: beim Kleinen sparen, das Grosse übersehen.
Beispiel Handyvertrag: Viele zahlen 60 Franken im Monat für 10 GB und Flatrate. Ein Prepaid-Tarif mit 20 GB kostet 15 Franken. Differenz: 45 Franken im Monat, 540 Franken im Jahr. Das ist Sparquote, ohne dass du auf irgendetwas verzichtest.
Versicherungen: Haftpflicht, Hausrat, Rechtsschutz — alle zwei Jahre Vergleich lohnt sich. In der Schweiz lassen sich bei Autoversicherungen oft mehrere hundert Franken sparen (FinanceScout24/Blick, 2025). In Deutschland steigen Kfz-Versicherungen 2026 durchschnittlich 7 Prozent (Vollkasko 8 Prozent, Verivox 2026) — wer jetzt nicht vergleicht, zahlt die Erhöhung einfach mit. Bei der Krankenkasse in der Schweiz spart eine höhere Franchise erheblich: Bei CHF 2.500 Franchise nur CHF 232 im Monat statt CHF 360 bei CHF 300 Mindestfranchise — das sind CHF 128 im Monat, 1.536 Franken im Jahr (einwandern-schweiz.ch, 2026).
Auto: Der teuerste Posten für die meisten. Ich sage nicht, verkauf dein Auto. Ich sage: Rechne einmal durch, was es dich wirklich kostet — Leasing, Versicherung, Benzin, Wertverlust. Oft sind das 600 bis 800 Franken im Monat. Wenn du ein älteres Modell bar kaufst oder Car-Sharing nutzt, sparst du die Hälfte. Das sind 300 bis 400 Franken Sparquote, die vorher unsichtbar waren.
Streaming-Dienste und Abos: Netflix, Spotify, Amazon Prime, Fitness-App, Gaming-Abo — einzeln wirken sie harmlos, zusammen sind es schnell 80 bis 100 Franken im Monat. Einmal jährlich durchgehen und streichen, was du nicht aktiv nutzt. Oft bleiben drei Abos übrig statt zehn. Differenz: 50 Franken im Monat, 600 Franken im Jahr. Das ist keine Einschränkung, das ist Aufräumen.
Wohnen: Der grösste Fixkostenblock überhaupt. Eine Wohnung, die 200 Franken teurer ist als nötig, kostet dich über zehn Jahre 24.000 Franken — plus die Rendite, die du auf das gesparte Geld hättest erwirtschaften können. Bei 5 Prozent Rendite sind das über 30.000 Franken. Ich sage nicht, zieh in ein Loch. Ich sage: Überleg dir, ob die Lage, die Grösse, der Komfort die Differenz wirklich wert sind — oder ob du nur zahlst, weil du nie gerechnet hast.
Fixkosten regelmässig zu prüfen lohnt sich. Nicht täglich, nicht zwanghaft — aber regelmässig genug, um zu sehen, wenn sich etwas einschleicht. Ein Abo hier, ein Premium-Upgrade da — nach einem Jahr sind das schnell 50 Franken im Monat, die du nicht mehr zuordnen kannst.
Ein simples Haushaltsbuch ist das beste Werkzeug dafür. Digital geht auch, aber ich halte analog für ehrlicher — du schreibst es mit der Hand, du fühlst es. Wer seine Ausgaben nicht trackt, kann sie nicht optimieren. Einmal pro Woche fünf Minuten reichen — mehr braucht es nicht, um den Überblick zu behalten.
Die Sparquote erhöhen Männer ab 30 beginnt genau hier: bei den Fixkosten, die niemand hinterfragt. Nicht bei den 4 Franken für den Kaffee, sondern bei den 200 Franken, die jeden Monat unsichtbar verschwinden. Einmal durchgehen, einmal rechnen — das sind die Hebel, die wirklich zählen.
Die Zahlen hinter der Sparquote 2026
- 10,1Prozent Sparquote Deutschland Q1 2026 — fallend (Statistisches Bundesamt)
- 19,4Prozent Sparquote Schweiz 2023 — Top 20 % sparen über 20 % (OECD)
- 20Prozent empfohlene Mindestsparquote — unter 10 % wird schwierig
- 1’536Franken pro Jahr Ersparnis höhere Franchise KVG (einwandern-schweiz.ch)
- 540Franken pro Jahr Differenz teurer Handyvertrag vs. Prepaid-Tarif
Hebel 3: Gehaltserhöhung direkt in Sparrate umleiten
Der gefährlichste Moment für deine Sparquote ist die Gehaltserhöhung. Du verdienst plötzlich 200 Franken mehr — und in drei Monaten gibst du 200 Franken mehr aus. Grössere Wohnung, besseres Auto, teurere Ferien. Das ist Lifestyle-Inflation, und sie frisst jede Erhöhung, bevor du sie spürst.
Die Regel, die funktioniert: Jede Gehaltserhöhung zu 50 Prozent in Lebensstandard, zu 50 Prozent in höhere Sparrate. Du bekommst 200 Franken mehr? 100 Franken darfst du ausgeben, 100 Franken gehen automatisch auf das Sparkonto. So steigt dein Lebensstandard, aber deine Sparquote steigt schneller.
Konkret: Bei 5 Prozent Gehaltserhöhung auf 5.000 Franken netto sind das 250 Franken mehr im Monat. 125 Franken in Sparrate umleiten bedeutet 1.500 Franken im Jahr — zusätzlich zu dem, was du schon sparst. Nach fünf Jahren und zwei weiteren Erhöhungen hast du deine Sparquote von 10 auf 18 Prozent erhöht, ohne dass es wehtut.
Das Prinzip funktioniert auch bei Boni, Steuerrückerstattungen oder Erbschaften. Die Versuchung ist gross, Windfall-Gewinne komplett auszugeben. Wer stattdessen mindestens die Hälfte direkt in die Sparquote steckt, baut echtes Vermögen auf. Ein Bonus von 3.000 Franken, zur Hälfte angelegt, bringt bei 5 Prozent Rendite über zehn Jahre 1.943 Franken zusätzlich — nur weil du einmal richtig entschieden hast.
Die Sparquote erhöhen Männer ab 30 funktioniert am besten über diesen Hebel. Nicht über Verzicht beim bestehenden Einkommen, sondern über intelligente Umleitung bei jedem Einkommenssprung. So wächst die Sparquote mit, ohne dass du je das Gefühl hast, weniger zu haben als vorher. Du lebst besser als letztes Jahr — aber du sparst auch mehr. Das ist der einzige Weg, der langfristig funktioniert, ohne dass du dich arm fühlst.
Wenn du deine Finanzen ernst nimmst, brauchst du Wissen. Ein gutes Buch über passives Einkommen bringt dir mehr als zehn Youtube-Videos. Einmal lesen, einmal umsetzen — das zahlt sich zwanzig Jahre aus. Ein solides Finanzbuch kostet 20 Franken und spart dir Tausende.
Hebel 4: Variable Ausgaben deckeln — ohne Verzicht
Fixkosten sind die eine Sache. Variable Ausgaben — Essen, Ausgehen, Kleidung, Hobby — sind die andere. Hier liegt der Unterschied zwischen Kontrolle und Chaos. Ich halte nichts von Budgets, die jeden Franken vorschreiben. Aber ich halte sehr viel von Obergrenzen.
Ein bewährtes Prinzip: Für jede Kategorie ein monatliches Limit setzen. Innerhalb dieser Grenzen machst du, was du willst — keine Rechtfertigung, kein schlechtes Gewissen. Aber wenn das Budget für Restaurants nach drei Wochen aufgebraucht ist, dann ist es aufgebraucht. Keine Ausnahmen, keine Rechtfertigungen.
Die 50-30-20-Regel als Orientierung: 50 Prozent für Fixkosten (Miete, Versicherungen, Mobilität), 30 Prozent für variables Leben (Essen, Ausgehen, Kleidung), 20 Prozent für Sparen und Investieren (Planagio, 2026). Das ist nicht starr — aber es zeigt, wo die Grenzen liegen.
Konkret bei 5.000 Franken netto: 2.500 Franken Fixkosten, 1.500 Franken variables Leben, 1.000 Franken Sparquote. Die 1.500 Franken für variables Leben deckeln bedeutet nicht Verzicht — es bedeutet bewusste Entscheidung. Wer 800 Franken für Restaurants ausgibt, hat noch 700 Franken für Kleidung, Hobbys und den Rest. Wer mehr ausgibt, nimmt es woanders weg — nicht von der Sparquote.
Der Trick ist: Du darfst alles — aber nicht alles gleichzeitig. Teures Wochenende mit Freunden? Kein Problem, aber dann ist das Kleiderbudget diesen Monat weg. Neues Mountainbike? Geht klar, aber dann drei Monate keine teuren Restaurants. Das ist keine Einschränkung, das ist Priorisierung. Und genau das unterscheidet die, die sparen, von denen, die es versuchen.
Ein Budget-Planer hilft dabei, die Obergrenzen im Blick zu behalten — nicht als Zwang, sondern als Orientierung. Du siehst schwarz auf weiss, wo du stehst, und kannst bewusst entscheiden, wofür du das Geld ausgibst. Das ist der Unterschied zwischen Kontrolle und Kontrollverlust.
Hebel 5: Einen zweiten Einkommensstrom aufbauen — aber richtig
Ich habe einen der schlimmsten Fehler selbst gemacht: fünf Jobs gleichzeitig. Das ist der naheliegende Weg und der falsche. Mehr Stunden verkaufen ist keine Strategie — es hat keine Decke nach oben, nur nach unten. Irgendwann bist du ausgebrannt, und dann ist auch das normale Einkommen weg.
Der Leitsatz, an dem ich mich heute orientiere: Immer versuchen, etwas zu machen, das Geld für einen arbeitet — statt die eigene Zeit noch einmal zu verkaufen. Das bedeutet nicht, sofort zu kündigen. Das bedeutet: neben dem Job etwas aufbauen, das skaliert. Ein Nebeneinkommen neben dem Job, das nicht direkt an deine Stunden gekoppelt ist.
Konkrete Möglichkeiten: digitale Produkte (E-Books, Kurse, Templates), Affiliate-Einnahmen, kleine passive Einkommensströme über Investments. Der Unterschied zu einem zweiten Job: Du baust es einmal auf, und es läuft. Die Zeit, die du reinsteckst, zahlt sich nicht nur einmal aus, sondern über Jahre.
Wichtig: Das Ziel ist nicht Ruhestand, sondern Unabhängigkeit. Der Job bleibt, bis die Zahl steht. Aber mit jedem Franken, der aus einer anderen Quelle kommt, wird der Job weniger existenziell — und das ist Freiheit.
Die Sparquote erhöhen Männer ab 30 funktioniert auch über Einkommenssteigerung — aber nicht über Mehrarbeit im gleichen Modell. Sondern über neue Einkommensströme, die sich vom Zeitaufwand entkoppeln. Wer mit 30 anfängt, einen zweiten Strom aufzubauen, hat mit 40 eine Einkommensquelle, die unabhängig vom Hauptjob läuft. Das ist der Unterschied zwischen «ich muss arbeiten» und «ich kann arbeiten». Zwischen Zwang und Wahl.
Hebel 6: Die eigene Zeit rechnen — nicht motivieren, sondern durchrechnen
Der Satz, den ich im Studio am häufigsten höre: «Ich hab keine Zeit.» Die Antwort, die ich gebe, ist keine Motivation — es ist eine Rechnung. Der Tag hat 24 Stunden. 8 gehen für die Arbeit drauf, 1 fürs Essen, 8 für den Schlaf — wobei die meisten eher 6 bis 7 schlafen. Eine halbe Stunde Toilette, eine Stunde Körperpflege. Bleiben 5,5 Stunden.
Was auch immer du damit machst: Auf die Woche hochgerechnet sind da drei bis vier Einheiten Sport zu 40 Minuten locker drin — mit Hin- und Rückfahrt rund eine Stunde pro Einheit. Und dann ist immer noch genug Zeit für alles andere. Rechne deinen Arbeitsweg dazu, rechne Familien- oder Betreuungszeit dazu — es bleiben immer noch 4 Stunden statt 5,5. Es bleiben immer noch drei Einheiten.
Das Prinzip gilt auch fürs Geld. Die meisten sagen: «Ich kann nicht sparen, es bleibt nichts übrig.» Die Rechnung sagt etwas anderes. Bei 5.000 Franken netto und 2.500 Franken Fixkosten bleiben 2.500 Franken. Wer sagt, er kann davon nichts sparen, gibt 2.500 Franken für variables Leben aus — und das ist eine Entscheidung, keine Unmöglichkeit.
Ich sage nicht, dass es leicht ist. Ich sage: Es ist möglich. Und die Rechnung zeigt, wo die Lücke wirklich ist. Nicht bei der Zeit, nicht beim Geld — sondern bei der Struktur.
Die Sparquote erhöhen Männer ab 30 ist keine Frage von Willen oder Verzicht. Es ist eine Frage der Rechnung. Wer durchrechnet, wo das Geld hingeht, sieht die Lücken. Wer die Lücken sieht, kann sie schliessen. Wer sie schliesst, hat plötzlich 200, 300, 500 Franken im Monat mehr — nicht weil er mehr verdient, sondern weil er aufgehört hat, Geld zu verbrennen, ohne es zu merken.
- Automatisierung einrichtenRichte einen festen Dauerauftrag ein, der direkt nach Gehaltseingang 20 Prozent auf ein separates Sparkonto überweist. Dein Gehirn gewöhnt sich in zwei Monaten daran.
- Fixkosten durchgehenNimm dir zwei Stunden: Handyvertrag, Autoversicherung, Krankenkasse, Streaming-Abos. Vergleiche, streiche, wechsle. Einmal im Jahr — konsequent.
- Gehaltserhöhung aufteilenSobald du mehr verdienst, erhöhe nicht nur den Lebensstandard — erhöhe die Sparquote im gleichen Verhältnis. 50 Prozent darfst du ausgeben, 50 Prozent gehen in den Sparauftrag.
- Variables Budget deckelnSetz für jede Kategorie ein monatliches Limit — und halt es ein. Innerhalb der Grenzen machst du, was du willst. Ist das Budget nach drei Wochen aufgebraucht, dann ist es aufgebraucht.
- Zweiten Strom aufbauenArbeite an etwas, das Geld für dich arbeiten lässt — nicht an einem zweiten Job, der deine Zeit noch einmal verkauft. Digitale Produkte, Affiliate-Einnahmen, passive Investments.
- Die Zeit rechnenSag nicht «Ich hab keine Zeit» oder «Es bleibt nichts übrig» — rechne es durch. Der Tag hat 24 Stunden, davon bleiben 5,5 für alles ausser Arbeit, Schlaf und Grundbedürfnisse.
- Tracking etablierenKauf dir ein einfaches Notizbuch oder nutz eine App — Hauptsache, du trägst einmal pro Woche die grossen Ausgaben ein. Fünf Minuten reichen. Nur was du siehst, kannst du steuern.
Hebel 7: Tracking etablieren — nur was du siehst, kannst du steuern
Der letzte Hebel ist der einfachste und der wirksamste: Tracking. Nur was du siehst, kannst du steuern. Wer seine Ausgaben nicht trackt, kann sie nicht optimieren. Das ist keine Kontrolle — das ist Transparenz.
Ein Notizbuch reicht — trag jeden Samstag die grossen Posten ein, das dauert fünf Minuten und spart Tausende im Jahr. Digital geht auch, aber ich halte analog für ehrlicher. Du schreibst es mit der Hand, du fühlst es.
Was du tracken solltest: alle Fixkosten (monatlich), alle grossen variablen Ausgaben (über 50 Franken), die Sparquote (automatisch, aber zur Kontrolle). Nicht jeden Kaffee, nicht jeden Parkschein — nur die grossen Posten. Das reicht, um zu sehen, wo das Geld hingeht.
Nach drei Monaten Tracking siehst du die Muster. Nach sechs Monaten weisst du genau, wo die Lücken sind. Nach einem Jahr hast du eine Datenbasis, die besser ist als jeder Finanzberater. Weil sie deine echten Zahlen sind — nicht Durchschnittswerte, nicht Schätzungen.
Die Sparquote erhöhen Männer ab 30 beginnt mit Transparenz. Du kannst nicht optimieren, was du nicht siehst. Du kannst nicht sparen, wenn du nicht weisst, wo das Geld hingeht. Tracking ist der erste Schritt — nicht der letzte. Aber ohne ihn funktioniert nichts. Wer seine Zahlen nicht kennt, hat keine Kontrolle. Wer keine Kontrolle hat, hat keine Sparquote.
Was die meisten falsch verstehen
- Beim Coffee-to-go sparen bringt SparquoteDie grossen Hebel sind Fixkosten — Versicherungen
- Mehr arbeiten bedeutet mehr Geld zum SparenMehr Stunden hat keine Decke — skalierbar schon
- Am Monatsende schauen was übrig und sparenAm Monatsanfang sparen — der Rest ist zum Leben
- Gehaltserhöhung bedeutet mehr LebensstandardJede Erhöhung zur Hälfte in Sparrate — beides
Der ALPFIT-Newsletter
Jede Woche ein Thema aus Körper, Geld oder Leben — direkt, ehrlich, umsetzbar. Was im Training funktioniert, welche Fehler ich mache, was sich lohnt und was Geldverbrennung ist.
Newsletter abonnieren →Was bringt eine höhere Sparquote wirklich langfristig?
Die Frage ist nicht, ob du es dir leisten kannst, 20 Prozent zu sparen. Die Frage ist, ob du es dir leisten kannst, es nicht zu tun. Mit 30 Jahren und einer Sparquote von 10 Prozent bei 5.000 Franken netto sparst du 500 Franken im Monat. Nach zehn Jahren bei 5 Prozent Rendite sind das 77.600 Franken. Mit 20 Prozent Sparquote und 1.000 Franken im Monat sind es 155.000 Franken — doppelte Sparquote, doppeltes Ergebnis, aber durch den Zinseszins sogar mehr.
Nach zwanzig Jahren wird der Unterschied dramatisch. 10 Prozent Sparquote: 205.000 Franken. 20 Prozent Sparquote: 411.000 Franken. Der Unterschied sind 206.000 Franken — und die kommen nicht aus doppelt so viel Verzicht, sondern aus drei, vier strukturellen Entscheidungen, die du einmal getroffen hast.
Das ist der Unterschied zwischen «ich komme zurecht» und «ich bin unabhängig». Zwischen «ich muss arbeiten» und «ich kann arbeiten». Zwischen «ich hoffe, dass es reicht» und «ich weiss, dass es reicht». Eine Sparquote von 20 Prozent ist kein Luxus — es ist die Basis für ein Leben, in dem Geld nicht mehr das erste Problem ist.
Die einkommensstärksten 20 Prozent der Haushalte in der Schweiz sparen über 20 Prozent ihres Einkommens (OECD, 2023). Nicht weil sie mehr verdienen — sondern weil sie verstanden haben, dass Vermögensaufbau nicht über hundert kleine Verzichte funktioniert, sondern über Struktur.
Die Sparquote erhöhen Männer ab 30 ist keine Kleinigkeit — es ist die Weichenstellung für die nächsten zwanzig Jahre. Wer jetzt anfängt, hat mit 50 Optionen. Wer jetzt nichts tut, hat mit 50 Zwänge. Das ist der Unterschied, und er entsteht nicht durch Glück, sondern durch Entscheidungen. Heute. Nicht morgen.
Häufige Fragen
Ist eine Sparquote von 20 Prozent mit durchschnittlichem Einkommen überhaupt realistisch?
Soll ich zuerst Schulden abbauen oder parallel schon sparen?
Was mache ich, wenn am Monatsende wirklich nichts übrig bleibt?
Fazit
Das glaubt mir keiner — aber die Sparquote erhöhen Männer ab 30 funktioniert nicht über Verzicht, sondern über Struktur. Nicht über hundert kleine Opfer, sondern über drei, vier grosse Entscheidungen, die du einmal triffst und die dann laufen. Automatisierung statt Disziplin. Fixkosten senken statt Coffee-to-go streichen. Gehaltserhöhungen zur Hälfte in Sparrate umleiten statt komplett auszugeben.
Ich habe selbst den Fehler gemacht, fünf Jobs gleichzeitig zu haben — mehr Stunden verkaufen, statt das Geld arbeiten zu lassen. Das ist der naheliegende Weg und der falsche. Der richtige Weg ist: Immer versuchen, etwas zu machen, das Geld für einen arbeitet. Ein zweiter Einkommensstrom, der nicht an deine Stunden gekoppelt ist. Ein Sparplan, der automatisch läuft. Ein Budget, das deckelt, aber nicht einengt.
Die Zahlen sind brutal ehrlich: Wer mit 30 nicht anfängt, strukturiert zu sparen, holt das mit 50 nicht mehr auf. Der Zinseszins braucht Zeit — und jedes Jahr, das du verpasst, kostet dich nicht ein Jahr Rendite, sondern zehn oder zwanzig Jahre Wachstum. Eine Sparquote von 20 Prozent ist kein Luxus-Ziel — es ist die Basis für ein Leben, in dem Geld nicht mehr das erste Problem ist.
Fang heute an. Nicht morgen, nicht nächsten Monat. Heute. Richte den Dauerauftrag ein, geh die Versicherungen durch, setz die Obergrenzen. Drei Entscheidungen, die du in einer Stunde treffen kannst — und die dein Leben in zehn Jahren komplett verändert haben.
Ehrlich nachgeschaut: wo stehst du gerade wirklich?
Der Reality-Check ist kein Quiz zum Schönreden. Sieben Tage, konkrete Schritte, und am Ende weisst du, was bei dir als erstes dran ist.
Lieber erst umsehen? Hier fängt alles an.