 ALPFIT.
Finanzen & Vermögensaufbau
Ehrlich. Ohne Bullshit.Psychologie des Geldes: die wichtigsten Lektionen in 7 Learnings
Die wichtigsten Lektionen aus der Psychologie des Geldes lassen sich auf einen Satz bringen: Dein Verhalten entscheidet über dein Vermögen, nicht dein Wissen. Ich lese über Geld, und die Bücher, die hängen bleiben, erklären nicht Produkte, sondern den Kopf dahinter.
Anzeige: Einige Links in diesem Artikel sind Partnerlinks. Kaufst du darüber etwas, bekomme ich eine kleine Provision — für dich ändert sich am Preis nichts.
Psychologie des Geldes: Welche Lektionen bleiben wirklich hängen?
Hängen bleibt vor allem eine Erkenntnis: Geld ist ein Verhaltensthema. Morgan Housel macht das in seinem Buch «Die Psychologie des Geldes» (im Original 2020 erschienen) zur Kernthese. Wer sich ruhig verhält, lange dabei bleibt und nicht über seine Verhältnisse lebt, schlägt meist den, der mehr Fachwissen hat.
Das ist unbequem. Denn Wissen kann man kaufen, lesen und abhaken. Verhalten dagegen musst du jeden Monat neu leisten, gerade wenn die Kurse fallen oder der Nachbar mit dem neuen Auto vorfährt.
Housel erzählt dazu Geschichten, die nichts mit Tabellen zu tun haben. Menschen mit bescheidenem Einkommen, die am Ende wohlhabend waren, und Menschen mit Spitzengehalt, die pleitegingen. Der Unterschied lag nie im Taschenrechner, sondern darin, wie sie mit Geld umgingen, wenn es unbequem wurde.
Mir gefällt daran, dass es keine Ausrede mehr gibt. Du musst kein Mathegenie sein und keine Börsennachrichten verfolgen. Du musst nur ehrlich zu dir sein: Was tue ich tatsächlich mit meinem Geld, und was erzähle ich mir darüber? Diese Frage steht hinter jeder der folgenden Lektionen.
Ich schreibe diesen Artikel nicht als Finanzberater, sondern als jemand, der Geld wie Training behandelt: Es geht um Ablauf, nicht um Motivation. Genau deshalb passt das Buch so gut zu dem, wie ich arbeite. Für die psychologischen Fallen zählt am Ende, was du tust, wenn es ungemütlich wird.
Beim Lesen hat mich übrigens überrascht, wie wenig Housel mit Zahlen argumentiert. Fast jedes Kapitel funktioniert über eine kleine Geschichte, die man sofort auf das eigene Leben übertragen kann. Das macht das Buch angenehm leicht, und es erklärt, warum die Gedanken darin auch Wochen später noch nachwirken, wenn du im Alltag vor einer Entscheidung stehst.
Warum schlägt Verhalten das Wissen beim Geld?
Weil Anlageerfolg selten an fehlender Information scheitert, sondern an Entscheidungen unter Druck. Fast jeder weiss, dass man günstig streuen und lange halten sollte. Trotzdem verkaufen viele im Absturz und kaufen im Hype. Das Wissen war da, der Kopf hat es überstimmt.
Housel nennt das sinngemäss die Lücke zwischen dem, was man weiss, und dem, was man in der Hitze des Moments tut. Diese Lücke ist bei jedem Menschen vorhanden, auch bei denen, die sich für rational halten.
Aus meinem Alltag kenne ich dasselbe Muster beim Training. Jeder kennt die Grundregeln, und trotzdem scheitern die meisten an Konsistenz. Meine Reihenfolge ist deshalb immer dieselbe: Ordnung, Struktur, Routine, Konsistenz. Beim Geld gilt sie eins zu eins.
Eine Routine nimmt dir die Entscheidung im schlechten Moment ab. Ein Dauerauftrag am Monatsanfang fragt dich nicht, wie du dich gerade fühlst. Genau das ist sein Wert.
Stell dir zwei Personen vor. Die eine liest jede Woche Finanzartikel, hat aber keinen festen Sparbetrag. Die andere weiss wenig, überweist aber jeden Monat am selben Tag den gleichen Betrag. Nach ein paar Jahren liegt fast immer die zweite vorn, weil sie etwas getan hat, statt nur etwas zu wissen.
Das ist keine Abwertung von Bildung. Wissen gibt dir die Richtung. Aber es ist die Wiederholung, die dich ans Ziel bringt, und Wiederholung ist ein Verhaltensthema. Genau hier setzt alles an, was in diesem Artikel folgt.
Im Studio sehe ich dieselbe Dynamik jede Woche. Wer sich Dienstag und Donnerstag um die gleiche Uhrzeit fest einträgt, kommt auch an müden Tagen. Wer nur kommt, wenn die Motivation da ist, fällt nach wenigen Wochen raus. Beim Geld ist der feste Termin im Kalender dein Dienstagstraining: unspektakulär, aber verlässlich.
Warum handeln wir zu oft – und was kostet das?
Zu häufiges Handeln kostet Rendite, und zwar messbar. Brad Barber und Terrance Odean zeigten in ihrer Studie «Trading Is Hazardous to Your Wealth» im Journal of Finance (2000), dass Privatanleger, die viel handelten, nach Kosten deutlich schlechter abschnitten als solche, die wenig taten.
Ein Folgepapier von 2001, «Boys Will Be Boys» im Quarterly Journal of Economics, kam zum Ergebnis, dass Männer mehr handeln als Frauen und dadurch geringere Nettorenditen erzielen. Als Mann lese ich das als klare Warnung an mich selbst: Mehr Aktivität fühlt sich nach Kontrolle an, ist aber oft nur teurer.
Dazu kommt ein simpler Kostenpunkt. Jede Transaktion hat Gebühren, Spreads und unter Umständen Steuerfolgen. Wer im Jahr zwanzigmal handelt, bezahlt zwanzigmal. Wer einmal im Monat automatisch besparen lässt und sonst nichts tut, bezahlt deutlich weniger.
Hinter dem Vielhandeln steckt meist kein Plan, sondern ein Gefühl. Eine Meldung, ein Kommentar im Kollegenkreis, ein grüner oder roter Balken auf dem Handy, und schon juckt der Finger. Der Impuls ist menschlich. Er wird nur teuer, wenn du ihm jedes Mal nachgibst.
Meine Haltung dazu ist eindeutig: Ich halte tägliches Kurs-Schauen für Zeitverschwendung und Daueraktivität für Geldverbrennung. Wer breit gestreut anlegt, braucht keine Charts auf dem Handy.
Ein guter Test: Wenn du dich selbst dabei erwischst, dass du nachschaust, ob sich etwas bewegt hat, dann ist dein Ablauf nicht langweilig genug. Gutes Anlegen ist langweilig. Das ist kein Mangel, sondern der Zweck.
Wenn dir das schwerfällt, lösche die Börsen-App vom Startbildschirm. Ein zusätzlicher Handgriff reicht oft, um den Impuls ins Leere laufen zu lassen. Ich nutze dasselbe Prinzip bei Ernährung: Was nicht in Reichweite liegt, esse ich nicht.
Lies zu diesem Punkt auch, wie der Cost-Average-Effekt genau diese Langeweile zur Methode macht.
Was kostet dich Panik, und warum fühlt sich Verlust so schlimm an?
Verluste wiegen emotional schwerer als gleich grosse Gewinne. Daniel Kahneman und Amos Tversky beschrieben das 1979 in der Prospect Theory (Theorie der Neuen Erwartung). Als Faustregel gilt, dass ein Verlust etwa doppelt so stark schmerzt, wie ein gleicher Gewinn freut. Neuere Replikationen schätzen den Faktor teils niedriger.
Genau deshalb verkaufen Menschen im Absturz. Nicht weil sie dumm wären, sondern weil ihr Gehirn Schmerz vermeiden will. Der Verkauf fühlt sich wie Erleichterung an, macht den Papierverlust aber real.
Der Gegenzug ist unspektakulär: vorher festlegen, was du in einem Absturz tust. Schreib es auf, solange der Kurs ruhig ist. Mein Grundsatz lautet: Wer sein Geld nur in Ruhe halten kann, wenn nichts passiert, hat keinen Ablauf, sondern Glück.
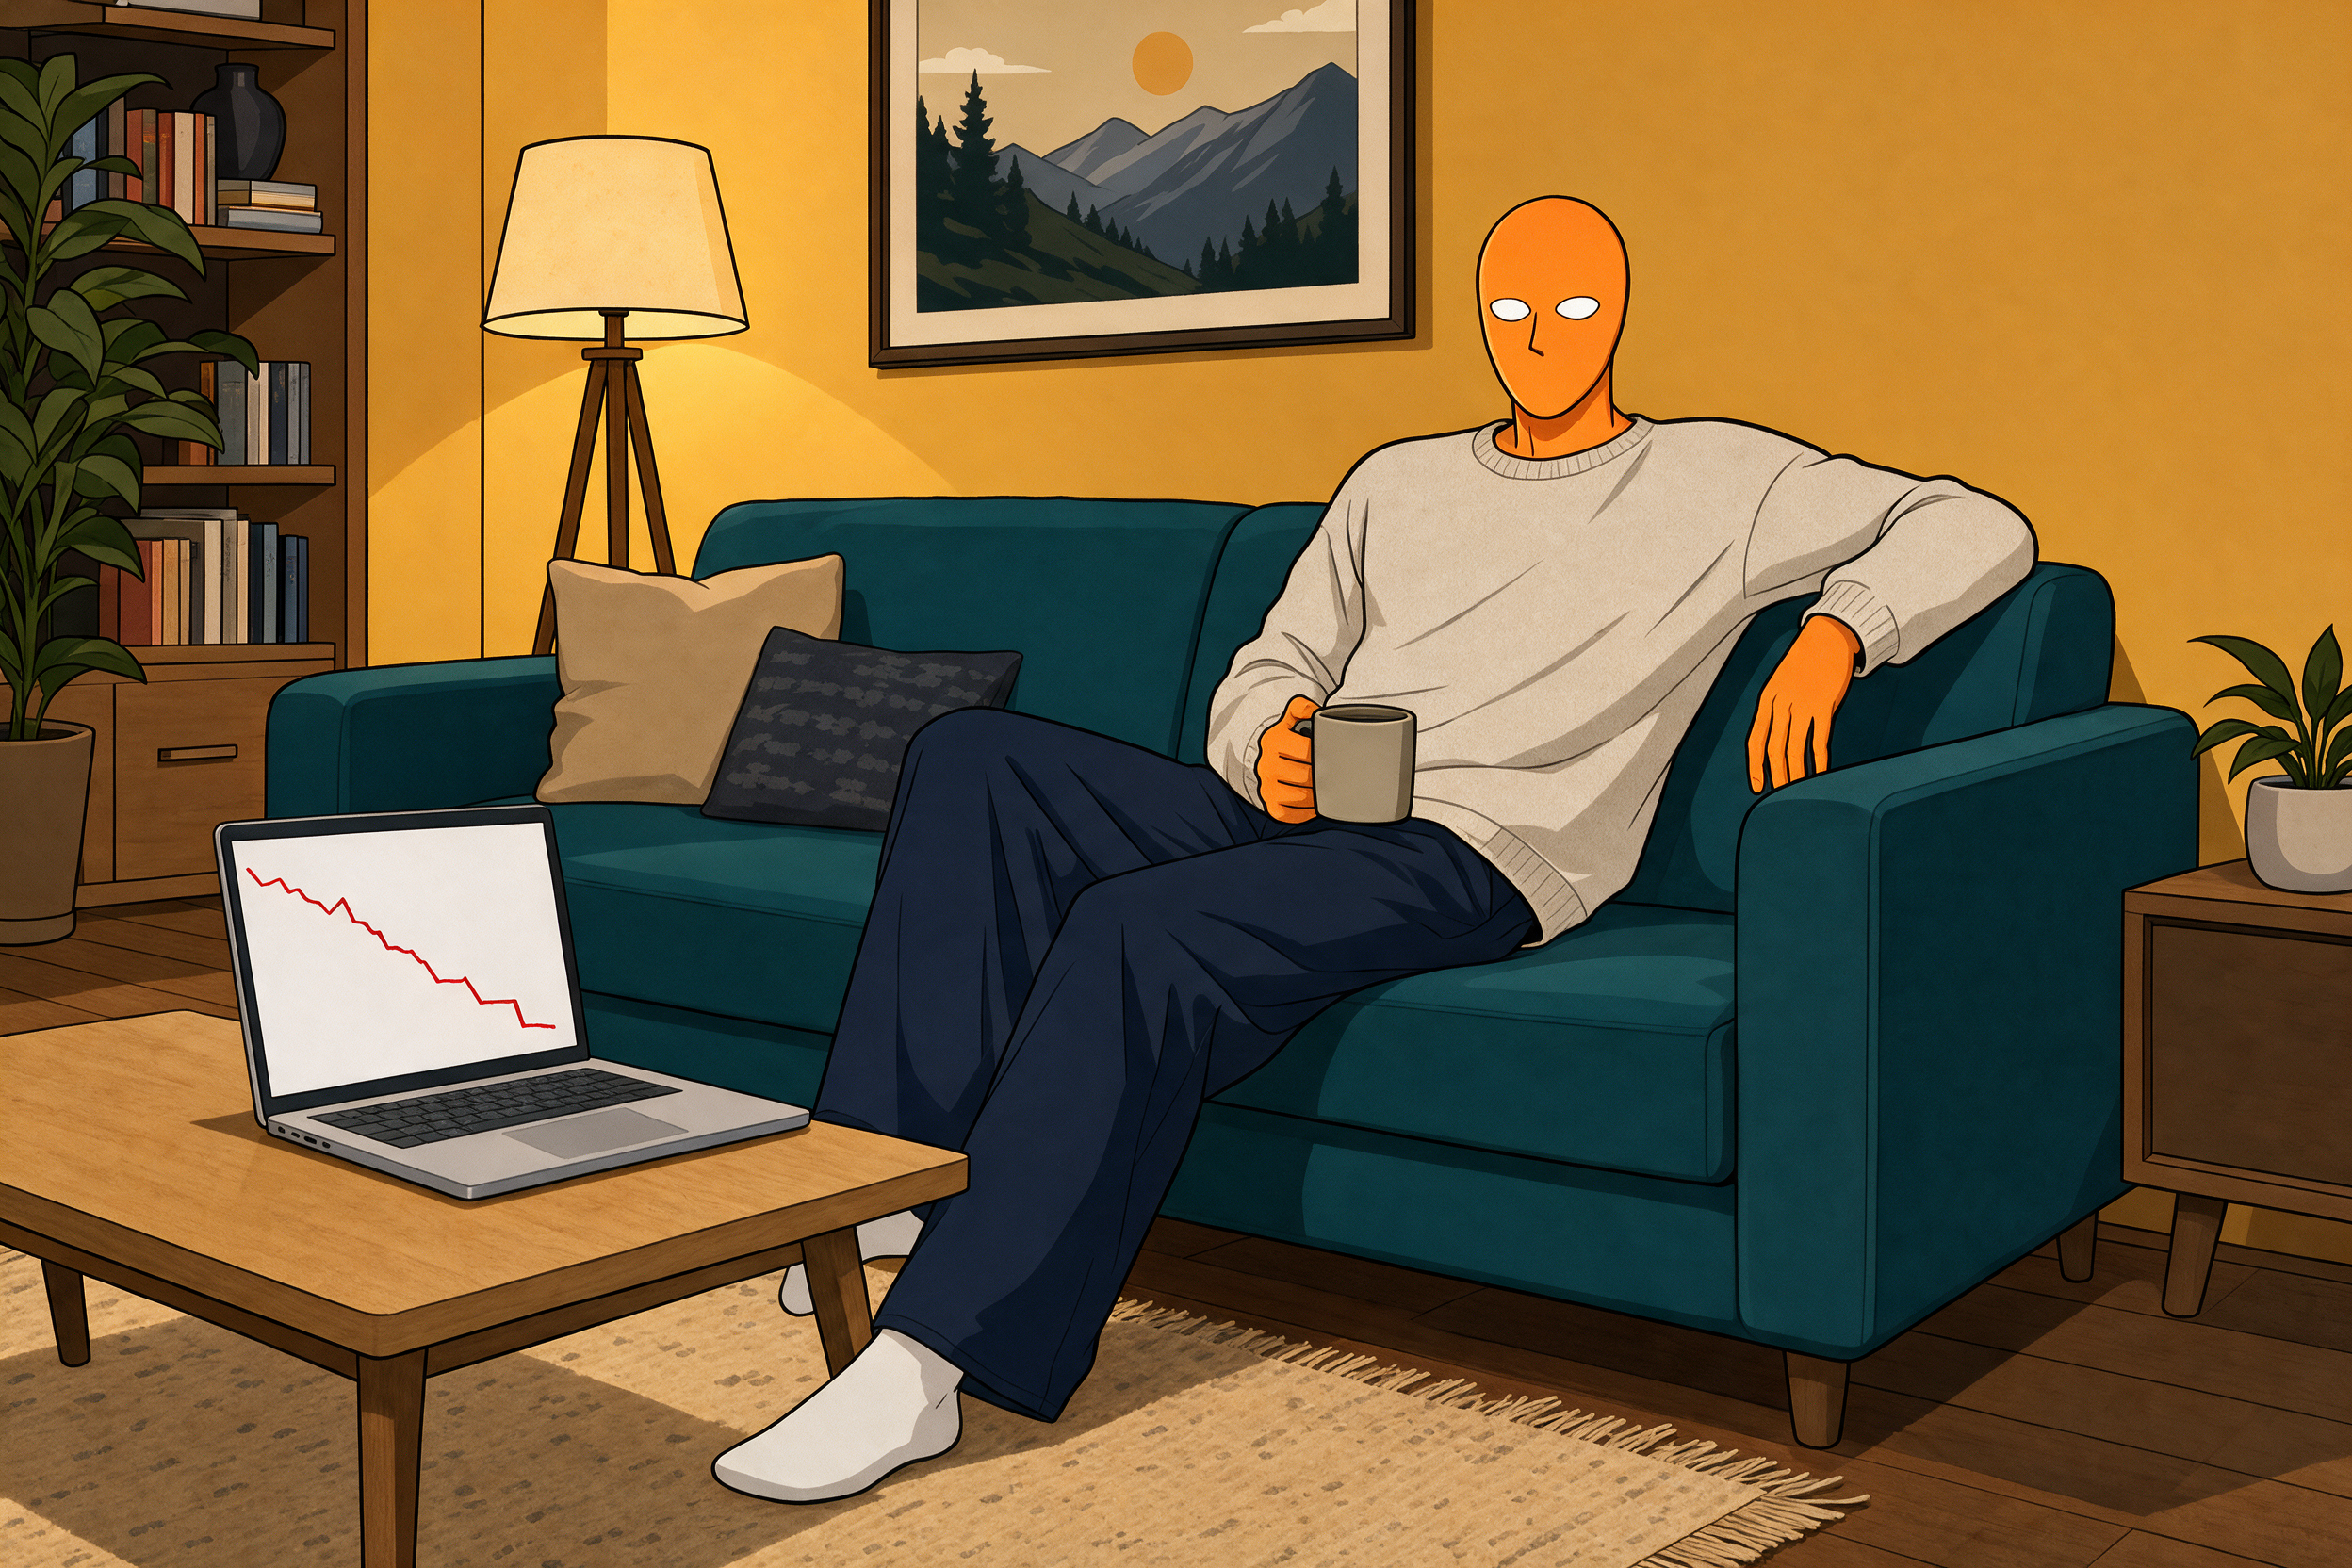
Der Moment, in dem es zählt, ist selten dramatisch. Meist ist es ein Abend auf dem Sofa, du öffnest das Depot und siehst Rot. Genau dann hilft dir kein Wissen über Marktzyklen, sondern ein Zettel, den du vor Monaten geschrieben hast und auf dem steht: Nichts tun.
Ich empfehle dir, diesen Zettel konkret zu machen. Zwei oder drei Sätze genügen, zum Beispiel: Ich verkaufe nicht aus Angst. Ich schaue frühestens nächsten Monat wieder nach. Ich bespare weiter wie geplant. Lies ihn, bevor du irgendetwas anklickst.
Und noch etwas: Ein Notgroschen auf dem Konto ist keine Renditebremse, sondern der Grund, warum du im Absturz nicht verkaufen musst.
Hilfreich finde ich auch, den Zettel an einen Ort zu legen, an dem du ihn im Ernstfall tatsächlich siehst, etwa direkt neben dem Laptop oder im Notizbuch auf der ersten Seite. Ein Vorsatz, der irgendwo in einer Datei verschwindet, hilft dir nicht, wenn das Herz schneller schlägt. Er muss physisch im Weg stehen, so wie die Trainingstasche an der Tür.
Vier Anker, die du prüfen kannst
- 1979Jahr der Prospect Theory von Kahneman und Tversky (Verlustaversion)
- 2000Barber und Odean: Vielhandel schadet, Journal of Finance
- 2020Erscheinungsjahr von Housels «The Psychology of Money» im Original
- ca. 2Faustfaktor: Verlust wiegt etwa doppelt so schwer wie Gewinn
Wieso zählt die Sparquote mehr als die Rendite?
Die Sparquote kannst du steuern, die Rendite nicht. Housel betont diesen Punkt immer wieder. Du entscheidest, wie viel du jeden Monat zur Seite legst. Was der Markt in den nächsten zehn Jahren liefert, entscheidest du nicht.
Ein einfaches Rechenbeispiel: Wer 300 Franken im Monat spart, hat nach zehn Jahren 36’000 Franken eingezahlt, noch ganz ohne Rendite. Spart er 100 Franken mehr, sind es 48’000. Diese 12’000 Franken Unterschied sind sicher, egal wie die Börse läuft.
Das heisst nicht, dass Rendite egal wäre. Aber am Anfang ist die Sparquote der stärkste Hebel, den du hast. Wer mit kleinen Beträgen startet und sich über wenige Prozentpunkte Rendite streitet, optimiert am falschen Ende.
Die Sparquote hängt eng mit dem zusammen, was du nicht ausgibst. Housel beschreibt Vermögen als das, was du nicht siehst: das Auto, das du nicht gekauft hast, die Uhr, die du nicht trägst. Es ist unsichtbar, und genau deshalb fühlt es sich anfangs nach Verzicht an.
In meinem Alltag heisst das: Ich frage mich bei einer grösseren Ausgabe, ob ich sie in einer Woche noch genauso will. Meistens ist die Lust dann verflogen, und das Geld bleibt, wo es hingehört. Das ist keine Askese, sondern eine kleine Wartezeit mit grosser Wirkung.
Ich empfehle deshalb ein einfaches Haushaltsbuch für drei Monate, nur um zu sehen, wohin das Geld tatsächlich fliesst. Das ist günstig und ehrlicher als jede Schätzung im Kopf. Wer lieber monatsweise plant, greift zu einem Budgetplaner, in dem Einnahmen und feste Kosten auf einer Seite stehen.
Der Trick dabei: Erhöhe die Sparquote nicht per Willenskraft, sondern per Reihenfolge. Zuerst geht der Betrag weg, dann lebst du vom Rest. Wer erst am Monatsende schaut, was übrig ist, spart meist nichts, weil sich die Ausgaben immer genau so weit ausdehnen, wie Platz da ist. Bei einer Gehaltserhöhung lohnt es sich, einen Teil davon sofort in den Dauerauftrag zu schieben, bevor der Alltag ihn aufsaugt.
Wie wirkt der Zinseszins, wenn du früh beginnst?
Der Zinseszins belohnt vor allem Zeit. Jede Rendite, die du nicht ausgibst, verdient im nächsten Jahr selbst wieder Rendite. Mathematisch ist das belegt, und es erklärt, warum ein früher Start höhere Sparraten später oft schlägt.
Ein Beispiel mit einer reinen Annahme, keiner Prognose: 200 Franken im Monat bei konstant 4 Prozent pro Jahr ergeben nach 20 Jahren rund 73’000 Franken, eingezahlt wurden 48’000. Nach 30 Jahren sind es rund 139’000 Franken bei 72’000 Franken Einzahlung. Die letzten zehn Jahre bringen fast so viel wie die ersten zwanzig.
Der Rechenweg ist simpel, nur das Aushalten ist schwer. Das Wachstum kommt spät und wirkt anfangs lächerlich klein. Deshalb brechen viele ab, bevor die Kurve steiler wird.
Eine der wichtigsten Lektionen aus Housels Buch: Der Zinseszins zeigt am besten, warum Zeit mehr zählt als Cleverness. Housel verweist darauf, dass der grösste Teil eines grossen Vermögens oft aus einem sehr langen Zeitraum stammt, nicht aus einem genialen Einzelzug.
Praktisch heisst das: Fang mit dem an, was du heute hast, auch wenn es nur 50 Franken im Monat sind. Du kannst den Betrag später erhöhen. Was du nicht nachholen kannst, sind die Jahre, in denen das Geld hätte arbeiten können.
Dieselbe Logik kenne ich vom Muskelaufbau. Wer zwei Jahre sauber trainiert, sieht den grössten Unterschied nicht in den ersten Wochen, sondern später, weil jede Einheit auf den vorherigen aufbaut. Beim Geld baut jedes Jahr auf dem vorherigen auf. Wer unterbricht, fängt nicht bei null an, verschenkt aber genau die Phase, in der sich der Effekt aufgeschaukelt hätte.
Warum ist Geduld die härteste Lektion?
Geduld ist schwer, weil sie unsichtbar arbeitet. Du siehst am Anfang kaum Fortschritt, und genau dort steigen die meisten aus. Das ist dasselbe Muster wie beim Training: Die ersten Wochen zeigen wenig, und trotzdem wird in dieser Zeit die Basis gelegt.
Ich vergleiche den Aufbau von Vermögen deshalb gern mit einem Setzling. Du kannst nicht an ihm ziehen, damit er schneller wächst. Du kannst nur giessen, den Standort richtig wählen und warten.
Was ich selbst gelernt habe: Ich wollte in jungen Jahren im Job zu schnell erfolgreich werden und habe dabei die Dinge rundherum vernachlässigt. Der Erfolg kam, der Preis auch. Beim Geld wiederholt sich das, wenn du Tempo über Stabilität stellst.
Geduld lässt sich üben. Ich setze mir kleine Etappen, etwa: Dieses Quartal ändere ich nichts am Sparbetrag. Dann gehe ich ins Training, koche, arbeite. Das Geld läuft im Hintergrund, und ich muss ihm nicht zuschauen.
Lohnt es sich, den Markt zu timen?
Nein, für die allermeisten nicht. Auswertungen wie der «Guide to Retirement» von J.P. Morgan Asset Management zeigen, dass die besten Börsentage oft nahe bei den schlechtesten liegen. Wer aussteigt, um dem Absturz zu entgehen, verpasst häufig auch die Erholung.
Das Problem ist das doppelte Timing. Du müsstest nicht nur den richtigen Ausstieg erwischen, sondern auch den richtigen Wiedereinstieg. Beides gleichzeitig gelingt kaum jemandem verlässlich.
Auch bei aktiven Fonds ist die Lage ernüchternd. Die SPIVA-Reports von S&P (S&P Indices Versus Active) zeigen, dass die Mehrheit der aktiven Fonds über lange Zeiträume ihren Vergleichsindex nicht schlägt.
Ein günstiger, breit gestreuter Welt-ETF (börsengehandelter Indexfonds) ist deshalb ein gängiger Standard für Privatanleger. Wer tiefer einsteigen will, findet im Buch «Souverän investieren mit Indexfonds und ETFs» eine solide Grundlage.
Wer die Haltung hinter dem Anlegen verstehen will, kann zusätzlich zum Klassiker «Der intelligente Investor» von Benjamin Graham greifen. Auch dort geht es weniger um Tricks als um Disziplin und darum, den eigenen Impulsen nicht blind zu folgen.
Mein Fazit zum Timing: Du musst nicht wissen, wohin der Markt geht. Du musst nur wissen, was du tust, wenn er woandershin geht, als du hoffst. Das ist ein Unterschied, der dir viele schlaflose Nächte erspart.
Was du nicht jahrelang durchhältst, ist kein Ablauf, sondern eine Phase.
— mein Grundsatz bei Ernährung und GeldWie viel ist genug – und was kostet mehr Arbeit?
Genug ist die Menge, bei der mehr Arbeit nicht mehr Leben bringt. Housel warnt vor dem Vergleichen, weil es keine Obergrenze hat. Wer sich am Nächstbesseren misst, ist nie fertig. Das ist die Wurzel vieler schlechter Geld-Entscheidungen.
Ich habe diesen Fehler selbst gemacht: fünf Jobs gleichzeitig, um Geld reinzubringen. Das war der naheliegende Weg und der falsche. Mehr Stunden zu verkaufen hat keine Decke nach oben, nur nach unten. Irgendwann sind Zeit und Energie weg.
Mein Leitsatz heute: Immer versuchen, etwas zu machen, bei dem das Geld für mich arbeitet, statt meine Zeit noch einmal zu verkaufen. Dazu gehört, mehrere Einkommensströme parallel aufzubauen, statt auf einen einzigen zu setzen.
Genug zu definieren ist eine persönliche Aufgabe. Schreib auf, was du für ein ruhiges Leben brauchst: Wohnen, Essen, Versicherungen, ein bisschen Spielraum. Diese Zahl ist oft kleiner, als der Vergleich mit anderen dir einreden will.
Mein Ziel ist nicht Ruhestand, sondern Unabhängigkeit. Der Job bleibt, bis die Zahl steht. Wer die Gegenposition kennen will, findet sie in meinem Text zur Kritik am Frugalismus, denn auch Extreme sind keine Lösung.
Ein Gedanke, der mir dabei hilft: Frage dich bei jedem Mehrverdienst, was er dich an Zeit, Schlaf und Training kostet. Wenn der Preis ein Abend mit Familie oder die Einheit im Studio ist, die du ausfallen lässt, ist das Geld meist zu teuer verdient. Genug heisst für mich auch, dass Körper und Kopf das Tempo mitgehen können.
Geld-Irrtümer im Kopf
- Mehr Wissen macht automatisch reicherRuhiges Verhalten schlägt Fachwissen
- Wer oft handelt, behält die KontrolleWer oft handelt, zahlt oft und verliert Rendite
- Mehr Jobs bringen mehr FreiheitGeld soll für dich arbeiten, nicht nur du
- Ich steige aus und später wieder einZeit im Markt zählt mehr als Timing
Wie setze ich die Lektionen im Alltag um?
Mit einem kleinen, wiederholbaren Ablauf statt einem grossen Plan. Der häufigste Fehler, den ich bei Menschen sehe, ist zu viel auf einmal. Ich kenne ihn selbst gut. Beim Geld wie beim Training gilt: lieber wenig und dauerhaft als viel und kurz.
Die wichtigsten Lektionen aus der Psychologie des Geldes sind für mich vor allem drei Dinge: automatisch sparen, selten nachschauen, vorher festlegen. Alles andere ist Beiwerk. Wenn du diese drei Dinge sauber hinbekommst, bist du den meisten Anlegern schon voraus.
Wenn du bei dem Thema ständig aufschiebst, hilft dir mein Text zur Prokrastination. Der erste Schritt ist fast immer der kleinste.
Plane dir dafür einen festen Termin. Bei mir ist es ein ruhiger Moment am Wochenende, mit Kaffee und ohne Handy. Ein Wochenplaner hilft mir, diesen Termin sichtbar zu machen. Was im Kalender steht, passiert eher als das, was ich mir nur vornehme.
In diesem Termin gehe ich immer dieselben drei Fragen durch: Läuft der Dauerauftrag wie geplant? Habe ich in den letzten Wochen etwas aus Impuls gekauft, das ich bereue? Steht mein Zettel für den Absturz noch, oder muss ich ihn anpassen? Mehr braucht es nicht. Eine halbe Stunde reicht, und danach lasse ich das Thema wieder los, bis zum nächsten Termin.
- Ein Betrag, automatischRichte einen Dauerauftrag ein, der gleich nach dem Lohn läuft. Der Betrag darf klein sein. Wichtig ist, dass er dich nicht nach deiner Stimmung fragt.
- Drei Monate ehrlich notierenEin Haushaltsbuch oder ein einfaches Notizbuch reicht. Ohne Zahlen schätzt du dich schön, und Schätzungen sind beim Geld fast immer zu gnädig.
- Notgroschen vor AnlageEin Puffer verhindert Zwangsverkäufe im schlechten Moment. Das ist der Teil, der Panik entschärft, bevor sie entsteht.
- Breit, günstig, langweilig anlegenEin Welt-ETF ist für viele Privatanleger der gängige Standard. Er nimmt dir Entscheidungen ab, und das ist sein grösster Vorteil.
- Regeln für den Absturz festlegenHalte schriftlich fest, wann du handelst und wann nicht. Im Absturz entscheidet dein Gefühl, deshalb muss die Entscheidung vorher fallen.
- Selten nachschauenTäglich auf Kurse zu starren füttert die Verlustangst. Ein fester Termin im Quartal reicht für die meisten.
Für Rechenbeispiele, wie ich sie oben genutzt habe, reicht ein einfacher Taschenrechner. Du brauchst keine App, um zu sehen, was 200 Franken über 20 Jahre ergeben.
Inflation ist übrigens der leise Gegner des Bargelds. Aktuelle Werte findest du direkt beim Bundesamt für Statistik (BFS). Dort siehst du schwarz auf weiss, warum Geld auf dem Konto langfristig an Kaufkraft verliert.
Wenn du nur ein Buch zum Thema liest: «Die Psychologie des Geldes» von Morgan Housel. Es ist kurz, ohne Fachjargon und erklärt, warum Verhalten wichtiger ist als Wissen.
Was ist der Unterschied zwischen Lesen und Umsetzen?
Lesen gibt dir ein gutes Gefühl, Umsetzen gibt dir Ergebnisse. Der Unterschied liegt in einer einzigen Handlung, die du heute ausführst. Ein Dauerauftrag ist wertvoller als zehn gelesene Finanzbücher.
Ich sage das auch Kunden im Training: Nicht mehr Information ändert etwas, sondern der nächste kleine Schritt. Beim Geld ist es genauso. Wer mit drei Dingen gleichzeitig startet, hört meist nach zwei Wochen mit allen dreien auf.
Ein Beispiel aus meinem Alltag: Wenn jemand im Studio fragt, wie er abnehmen soll, frage ich zuerst, was er nächste Woche konkret ändert. Nicht zehn Dinge, eines. Beim Geld stelle ich mir dieselbe Frage: Welchen einen Schritt gehe ich bis Sonntag?
Ein guter Einstieg ist ein Zeitfenster von zwanzig Minuten. In dieser Zeit richtest du den Dauerauftrag ein, legst das Notizbuch bereit und schreibst deine Regel für den Absturz auf. Danach bist du weiter als die meisten, die das Thema nur lesen.
Such dir deshalb eine einzige Lektion aus diesem Artikel aus und setze sie diese Woche um. Die wichtigsten Lektionen aus der Psychologie des Geldes helfen dir nur, wenn sie aus dem Kopf in den Ablauf wandern.
Häufige Fragen
Was ist die wichtigste Lektion aus «Die Psychologie des Geldes»?
Reicht ein Buch über Geldpsychologie, um besser zu investieren?
Warum verlieren Privatanleger so oft Rendite?
Fazit
Am Ende bleibt eine einfache Erkenntnis: Die wichtigste Geld-Lektion ist nicht klug, sondern langweilig: gleichbleibend sparen, günstig streuen, die Finger still halten. Das Buch von Housel hat mir vor allem eines bestätigt, nämlich dass Ordnung, Struktur, Routine und Konsistenz auch beim Geld in genau dieser Reihenfolge funktionieren.
Und es hat meine Haltung geschärft: Geld soll für mich arbeiten, statt dass ich meine Zeit noch einmal verkaufe. Mein Job bleibt, bis die Zahl steht. Mach deshalb heute einen kleinen Schritt, nicht fünf gleichzeitig.
Die Rechnung ist einfach. Deine Zahl kennst du trotzdem nicht.
Der Rechner sagt dir, wie viel im Monat reinkommen muss, damit du nicht mehr auf den Lohn angewiesen bist. Eine Zahl. Danach weisst du, worauf du eigentlich hinarbeitest.
Deine Freiheitszahl berechnen →
Lieber erst umsehen? Hier fängt alles an.
Geld und Körper ohne Bullshit
Im Newsletter teile ich, was im Alltag wirklich funktioniert und welche Fehler ich selbst gemacht habe. Kurz, ehrlich und ohne Floskeln.
Newsletter abonnieren →