 ALPFIT.
Finanzen & Vermögensaufbau
Ehrlich. Ohne Bullshit.Säule 3a vs ETF Depot was zuerst: Die ehrliche Antwort
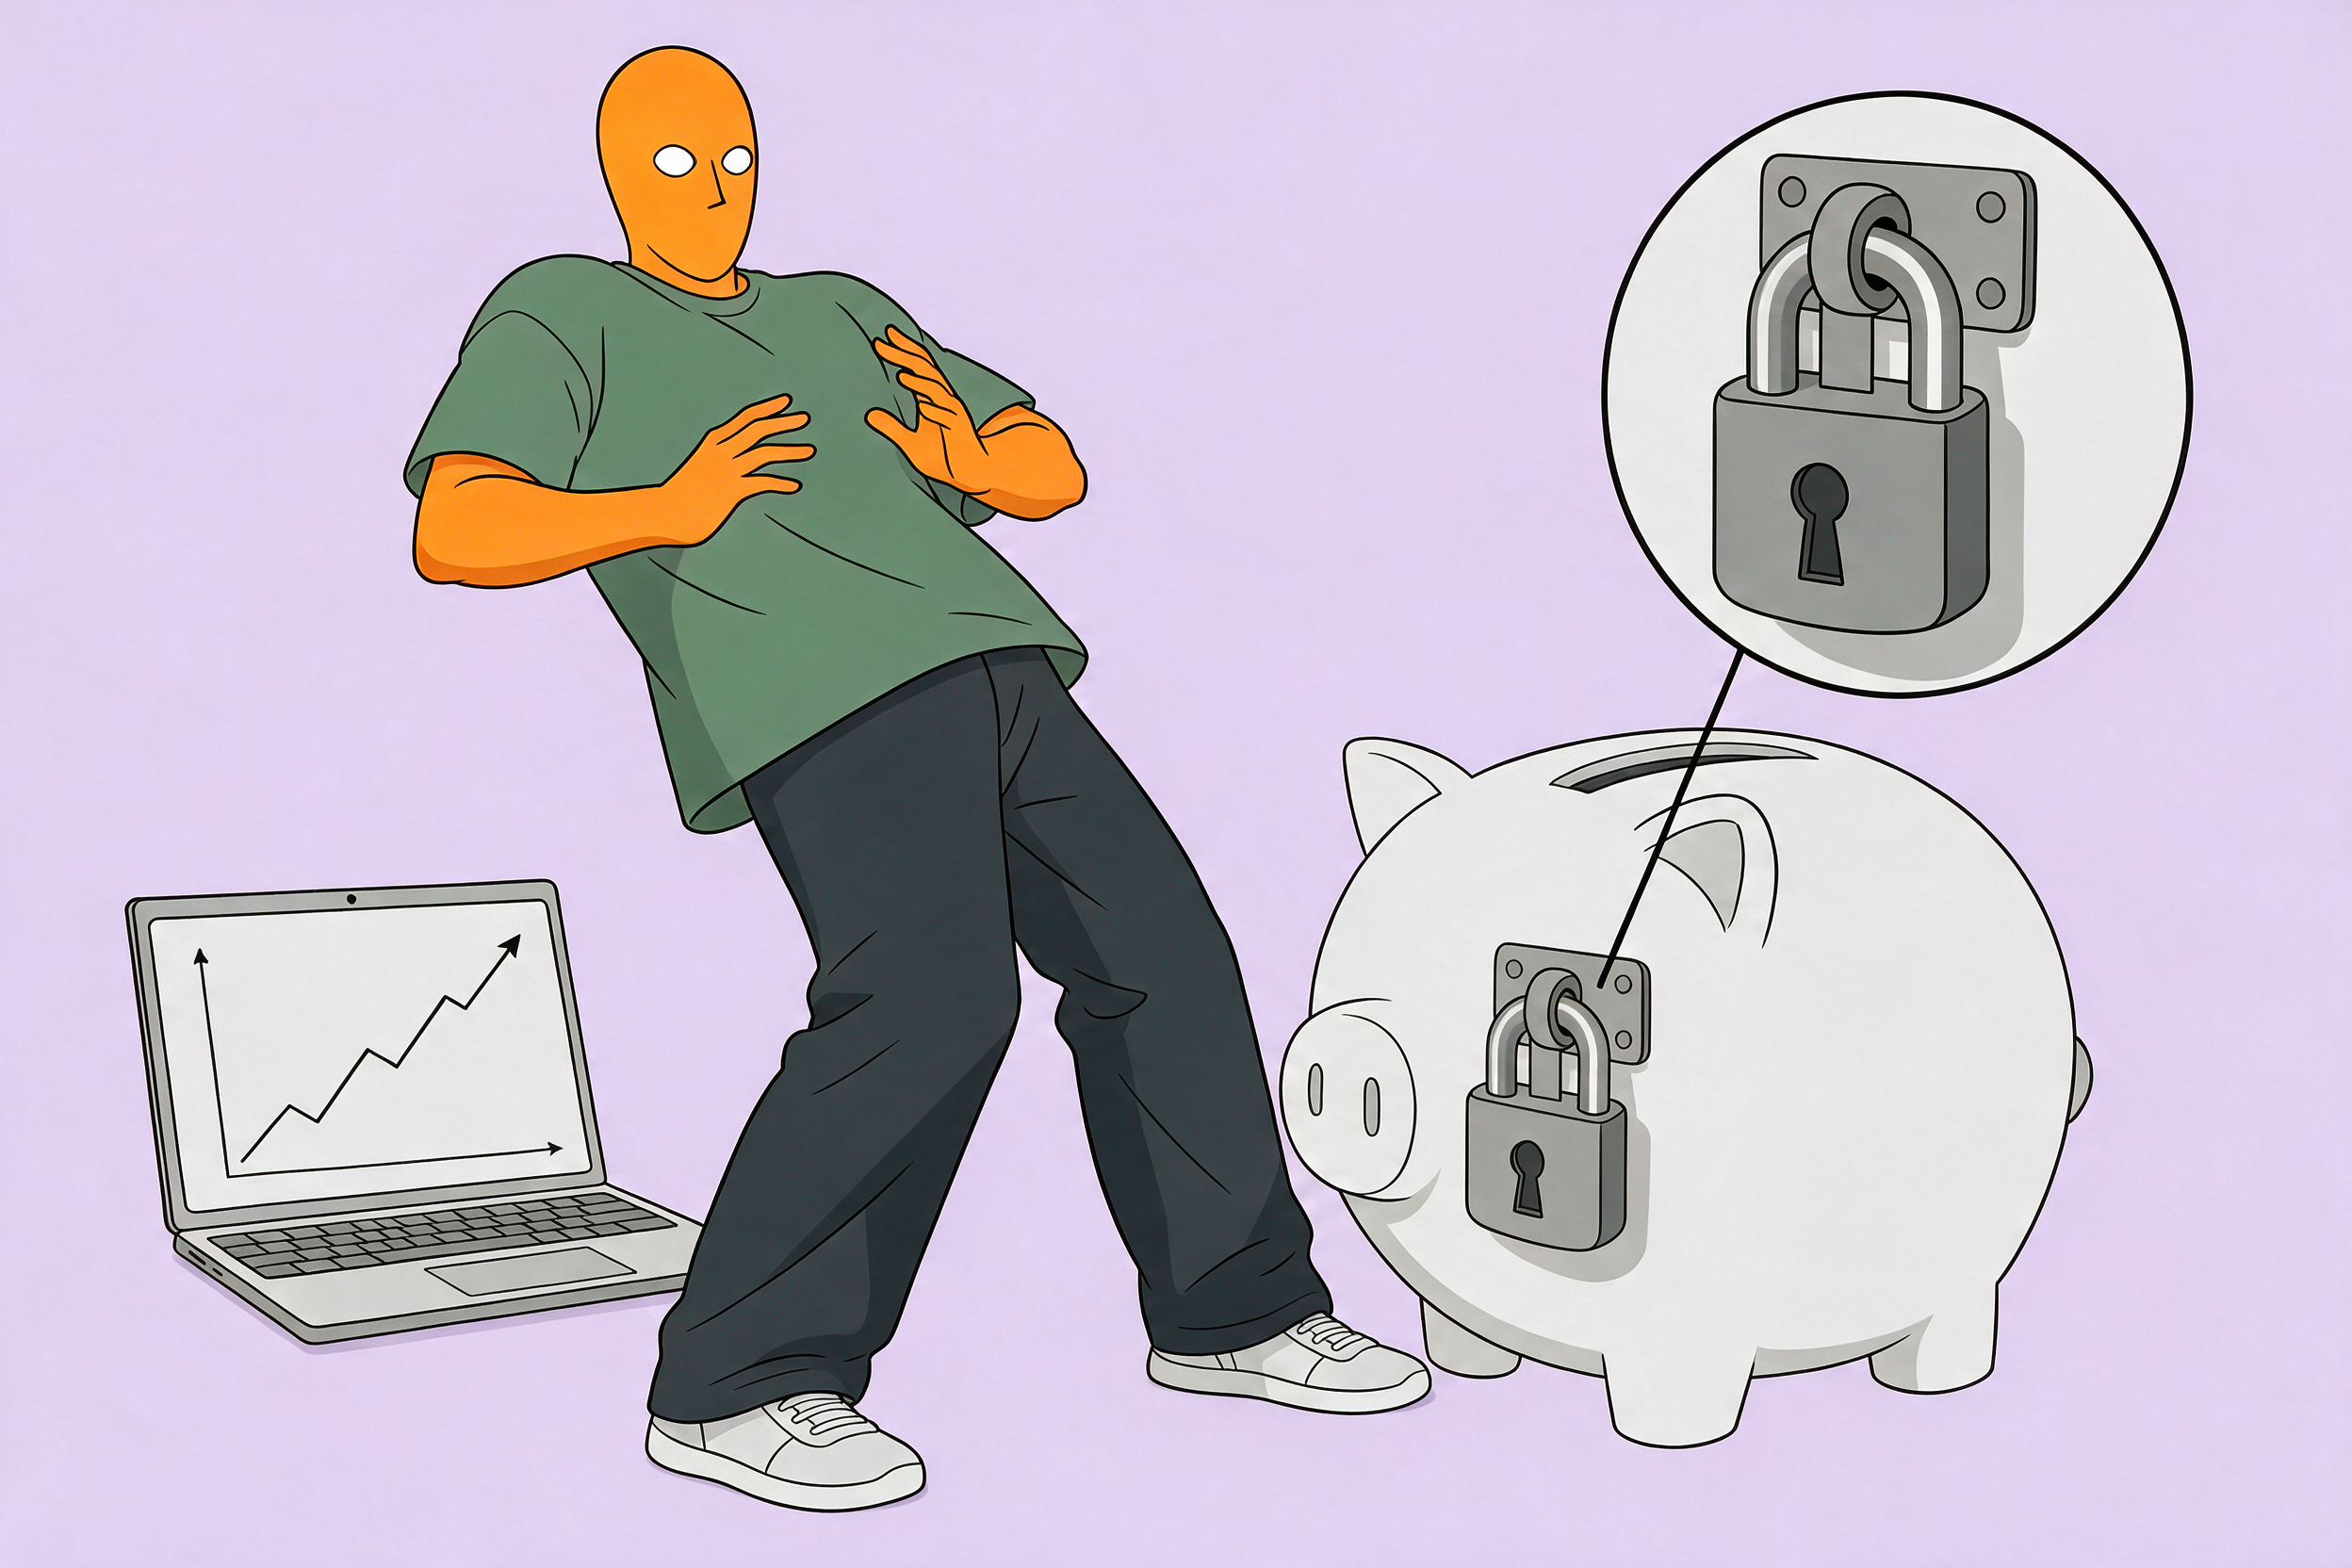
Säule 3a vs ETF Depot was zuerst – diese Frage stellst du dir spätestens dann, wenn nach Miete, Rechnungen und Reserve zum ersten Mal Geld übrig bleibt. Ich gebe dir keine Floskel, sondern eine Reihenfolge mit Begründung, Rechenbeispielen und den Ausnahmen, bei denen sie kippt.
Anzeige: Einige Links in diesem Artikel sind Partnerlinks. Kaufst du darüber etwas, bekomme ich eine kleine Provision — für dich ändert sich am Preis nichts.
Säule 3a vs ETF Depot was zuerst: Was ist die kurze Antwort?
Die kurze Antwort: Für die meisten Angestellten in der Schweiz kommt zuerst die Reserve, dann die Säule 3a bis zum Maximalbetrag und danach das ETF-Depot (ETF = börsengehandelter Indexfonds). Der Grund ist der Steuerabzug, der sofort wirkt. Das ist eine Faustregel und keine individuelle Beratung.
Warum das so ist, lässt sich in einem Satz sagen: Bei der Säule 3a bekommst du im ersten Jahr schon Geld vom Staat zurück, bevor überhaupt eine Rendite im Spiel ist. Beim ETF-Depot gibt es diesen Startvorsprung nicht. Dafür bleibt das Depot jederzeit verfügbar.
Genau da liegt die Spannung. Die 3a ist der Steuerhebel, das Depot ist die Freiheit. Wer nur eines davon sieht, trifft schlechte Entscheidungen. Ich gehe beide Seiten durch, damit du die Reihenfolge selbst begründen kannst und nicht blind einer Faustregel folgst.
Ich sehe diese Frage in meinem Umfeld ständig. Sobald jemand den ersten Lohn auf dem Konto hat, der nicht sofort wieder weg ist, kommt der Satz: «Und jetzt? Was soll ich damit machen?» Die meisten suchen dann nach der einen perfekten Lösung. Die gibt es nicht. Es gibt eine vernünftige Reihenfolge, und die schlägt jede perfekte Idee, die nie umgesetzt wird.
Merk dir deshalb schon jetzt drei Fragen, an denen sich alles Weitere orientiert: Habe ich eine Reserve? Wann brauche ich das Geld frühestens? Wie hoch ist meine Steuerlast? Wenn du diese drei Fragen ehrlich beantwortest, ist die Entscheidung meist schon halb getroffen.
Was ist der Unterschied zwischen Säule 3a und ETF-Depot?
Die Säule 3a ist gebundene, steuerbegünstigte Vorsorge: Du zahlst ein, ziehst den Betrag von den Steuern ab, kommst aber erst bei Pensionierung oder in Ausnahmefällen an das Geld. Ein ETF-Depot ist ein normales Wertschriftenkonto. Du kannst jederzeit verkaufen, bekommst aber keinen Steuerabzug für die Einzahlung.
Zu den Ausnahmen bei der 3a zählen nach gängigem Fachwissen Wohneigentum zum Eigenbedarf, der Schritt in die Selbständigkeit und die Auswanderung. Prüfe die genauen Bedingungen bei deinem Anbieter und beim Bundesamt für Sozialversicherungen (BSV), bevor du darauf planst.
Ein ETF ist übrigens kein Wundermittel, sondern ein Korb aus vielen Aktien oder Anleihen, der einen Index nachbildet. Die Rendite schwankt, und zwar spürbar. Wie du mit diesen Schwankungen im Alltag umgehst, habe ich beim Cost-Average-Effekt erklärt.
Wichtig: Die 3a ist keine eigene Anlageklasse. Sie ist ein steuerlicher Mantel. Darin kann ein Sparkonto liegen oder ein Fondssparplan. Beide Varianten mit dem ETF-Depot zu vergleichen, ist nur ehrlich, wenn du Gebühren und Steuerwirkung mitrechnest.
Stell dir den Unterschied bildlich vor. Die 3a ist ein Tresor mit Zeitschloss: Du bekommst beim Einzahlen einen Bonus vom Steueramt, aber die Tür öffnet sich nicht auf Zuruf. Das Depot ist ein Schrank im Flur: Du kommst jederzeit ran, es gibt aber keinen Bonus für das Hineinlegen. Beide haben ihren Platz, nur eben nicht für denselben Zweck.
Der praktische Unterschied zeigt sich in deinem Kopf. Gebundenes Geld fasst du nicht an, das ist bei der Disziplin ein Vorteil. Verfügbares Geld wird bei Panik oder Kauflaune schneller angefasst, als dir lieb ist. Ich kenne beide Seiten aus eigener Erfahrung und halte diese Verhaltenswirkung für unterschätzt.
Ordnung, Struktur, Routine, Konsistenz — in dieser Reihenfolge. Das gilt für Geld genauso wie fürs Training.
— mein meistgesagter SatzWie viel bringt der Steuervorteil der Säule 3a wirklich?
Der Steuervorteil ist der stärkste Hebel der Säule 3a. Das BSV legt die Höchstbeträge jedes Jahr fest. Für 2026 sind es CHF 7’258 für Angestellte mit Pensionskasse. Je nach Wohnort liegt die Steuerersparnis laut UBS bei grob CHF 1’000 bis 2’000.
Rechnen wir mit einer Annahme in der Mitte: CHF 1’500 Ersparnis auf CHF 7’258 Einzahlung. Das entspricht rund 21 Prozent, die du sofort zurückbekommst. Das ist ein Rechenbeispiel und keine Zusicherung, denn dein Steuersatz hängt von Kanton, Gemeinde und Einkommen ab.
Zum Vergleich: Ein ETF-Depot müsste im ersten Jahr 21 Prozent Rendite liefern, um denselben Vorsprung zu erzielen. Das schafft kaum eine Anlage zuverlässig. Deshalb schlägt der Steuerabzug die Rendite am Anfang fast immer, auch wenn das Geld danach gebunden ist.
Bei einem Angestellten mit Pensionskasse entsprechen die CHF 7’258 gerundet rund CHF 605 pro Monat. Wer weniger einzahlen kann, fängt trotzdem an. Einzahlungen über dem Maximum sind nicht abzugsfähig, ein Dauerauftrag mit dem richtigen Betrag verhindert also Ärger. Neu ab 2026 sollen Beitragslücken rückwirkend geschlossen werden können. Die Bedingungen habe ich nicht verifiziert, prüfe sie bei BSV oder der Eidgenössischen Steuerverwaltung (ESTV).
Ein Gedankenspiel mit der Annahme von oben: Wer jedes Jahr die vollen CHF 7’258 einzahlt und im Schnitt CHF 1’500 zurückbekommt, hat nach zehn Jahren rund CHF 15’000 an Steuern gespart, noch ohne einen Rappen Rendite. Das ist eine Rechnung mit einem gleichbleibenden Satz, die Realität schwankt. Aber sie zeigt, warum ich den Abzug ernst nehme.
Wichtig ist auch, wann das Geld zurückkommt. Der Abzug wirkt über die Steuererklärung, also nicht am Tag der Einzahlung auf deinem Konto. Plane deshalb so, dass du die Einzahlung auch dann stemmst, wenn die Steuerrechnung erst Monate später kleiner ausfällt. Ich lege mir den Betrag dafür gedanklich als «Rückzahlung vom Staat» zur Seite und gebe ihn nicht vorher aus.
Ein letzter Punkt: Der Vorteil ist nicht für alle gleich gross. Wer ein tiefes Einkommen hat, spart weniger Steuern pro Franken. Dann relativiert sich der Vorsprung, und die Flexibilität des Depots gewinnt an Gewicht. Rechne deshalb mit deiner eigenen Steuerrechnung, nicht mit dem Durchschnitt aus einem Artikel.
Mein Tipp dazu: Setz dich einmal mit deiner letzten Steuererklärung hin und schau, wie hoch dein Grenzsteuersatz ungefähr ist. Dann rechnest du den Abzug in Franken aus, den eine Einzahlung bei dir wirklich bringt. Dieser Abend dauert nicht lange, aber danach diskutierst du nicht mehr mit Durchschnittswerten, sondern mit deiner eigenen Zahl. Genau die zählt am Ende.
Die Zahlen zur Säule 3a 2026
- 7’258Franken pro Jahr maximal in die 3a, mit Pensionskasse — BSV 2026
- 36288Franken maximal ohne Pensionskasse, höchstens 20 % des Einkommens — BSV
- 605Franken pro Monat entsprechen dem Maximum (7’258 geteilt durch 12)
- 0Franken Steuerabzug für Einzahlungen über dem Maximum — UBS, BSV
Brauche ich erst einen Notgroschen, bevor ich investiere?
Ja. Ein Notgroschen ist ein Betrag auf dem Konto, der dich durch Jobverlust, Zahnarztrechnung oder Autoschaden bringt, ohne dass du Anlagen verkaufen musst. Ohne diese Reserve zwingt dich der erste Notfall, Wertpapiere zu verkaufen, ausgerechnet dann, wenn die Kurse vielleicht tief stehen.
Die 3a hilft dir im Notfall nicht, weil das Geld gebunden ist. Das Depot hilft nur bedingt, weil der Kurs genau dann unten sein kann. Beides spricht dafür, die Reserve zuerst zu bauen. Wie gross sie sein soll, hängt von deinen Fixkosten und deiner Lage ab. Eine feste Zahl kann ich dir nicht seriös nennen.
Ich halte nichts davon, bei null Reserve schon Rendite zu jagen. Das ist der Klassiker aus dem Muster «zu viel auf einmal». Ich kenne das selbst: Mehr Stunden verkaufen, mehr Jobs annehmen, mehr gleichzeitig wollen. Ich hatte fünf Jobs gleichzeitig. Es war der naheliegende Weg und der falsche.
So gehe ich praktisch vor: Ich rechne zuerst meine monatlichen Fixkosten zusammen, also Miete, Krankenkasse, Versicherungen, Handy, Essen und Mobilität. Dann überlege ich, wie viele Monate ich ohne Einkommen überbrücken möchte. Bei einer Annahme von CHF 4’000 Fixkosten pro Monat wären sechs Monate eine Reserve von CHF 24’000. Das ist ein Rechenbeispiel, deine Zahl sieht anders aus.
Die Reserve gehört auf ein Konto, das du nicht jeden Tag siehst, aber binnen weniger Tage erreichst. Sie ist kein Renditeprojekt. Ihr Ertrag ist die Ruhe, die du dadurch bekommst. Wer nachts nicht wegen einer Waschmaschine wachliegt, entscheidet am Tag besser.
Und noch etwas: Du musst die Reserve nicht in einem Monat füllen. Wer jeden Monat einen festen Teil der Sparrate dorthin leitet, kommt Schritt für Schritt ans Ziel. Ein einfaches Notizbuch hilft mir, den Stand jeden Monat von Hand einzutragen. Das Aufschreiben macht den Fortschritt sichtbar, und sichtbarer Fortschritt hält dich dran.
Wann kommt das ETF-Depot vor der Säule 3a?
Das ETF-Depot kann vor die 3a rutschen, wenn du das Geld in den nächsten Jahren sicher brauchst oder die Steuerersparnis bei deinem Einkommen klein ausfällt. Auch wer bald auswandern oder etwas Grosses kaufen will, sollte die Bindung nüchtern prüfen.
Ein Beispiel: Du planst in einigen Jahren die Selbständigkeit. Die 3a lässt sich dafür unter Bedingungen beziehen. Prüfe das aber vorher, bevor du darauf baust. Oder du willst bewusst flexibel bleiben und nimmst den Steuervorteil nur teilweise mit.
Die ehrliche Regel: Je länger der Zeithorizont und je höher dein Steuersatz, desto klarer gewinnt die 3a. Je kürzer der Horizont und je grösser die Unsicherheit, desto eher spricht etwas für das flexible Depot. Es gibt keine Antwort, die für alle stimmt.
Wenn du nur wenig sparen kannst, geht beides ohnehin nicht gleichzeitig voll. Dann entscheidest du dich für eine Reihenfolge, statt halbherzig beides zu bedienen.
Ein weiteres Beispiel: Jemand mit unsicherem Arbeitsvertrag oder einem Jobwechsel in Sicht sollte die Bindung ehrlich gewichten. Wer nicht weiss, ob er in zwei Jahren Geld für eine Weiterbildung oder einen Neustart braucht, fährt mit einem flexiblen Teil besser. Das ist keine Absage an die 3a, sondern eine Frage der Gewichtung.
Auch eine Mischung ist legitim. Du kannst einen Teil in die 3a legen und den Rest ins Depot, solange die Reserve steht. Wichtig ist nur, dass du die Aufteilung bewusst wählst und nicht aus Bequemlichkeit bei dem bleibst, was dir ein Berater beim ersten Gespräch hingestellt hat.
Stell dir zum Schluss eine einfache Kontrollfrage: Würde ich dieses Geld in den nächsten fünf Jahren mit gutem Gefühl nicht anfassen? Lautet die Antwort ja, spricht vieles für die 3a. Zögerst du, gehört mindestens ein Teil ins flexible Depot. Diese Frage ersetzt keine Rechnung, aber sie sortiert die Gedanken.
Reicht ein 3a-Sparkonto oder muss es ein Wertschriften-3a sein?
Das reine Sparkonto in der 3a bringt oft nur wenig Zins. Wer über viele Jahre spart, lässt damit Rendite liegen. Bei einem Wertschriften-3a legst du das Geld in Fonds an, mit Schwankungen und mit Gebühren. Aktuelle Zinsen und Gebühren habe ich nicht recherchiert, vergleiche sie beim Anbieter.
Ein Rechenbeispiel mit einer Annahme, keine Prognose: Wer 20 Jahre lang CHF 3’000 pro Jahr einzahlt und im Schnitt 4 Prozent pro Jahr erzielt, kommt auf rund CHF 89’300. Dasselbe bei 0,5 Prozent ergibt deutlich weniger. Bei langen Zeiträumen wirken schon kleine Unterschiede stark.
Gebühren sind der zweite Hebel. Ein Produkt mit hohen laufenden Kosten frisst über Jahre einen Teil dessen, was du dir erspart hast. Schau dir daher immer die jährlichen Gesamtkosten an, nicht nur die Rendite in der Werbung. Zum Prüfen taugt ein einfacher Taschenrechner neben dem Anbietervergleich.
Beim Horizont gilt: Wer in zehn Jahren das Geld braucht, sollte das Risiko anders bewerten als jemand, der noch 25 Jahre Zeit hat. Mit Schwankungen musst du leben können, sonst verkaufst du im falschen Moment.
Ein typischer Fehler: Jemand eröffnet bei der Hausbank ein 3a-Sparkonto, weil es der einfachste Weg ist, und vergisst es dann für zehn Jahre. Das Konto tut seinen Dienst beim Steuerabzug, aber das Geld arbeitet kaum. Ob du wechselst, ist eine Rechenfrage. Prüfe, ob beim Wechsel Kosten anfallen, und vergleiche sie mit dem, was du über die Jahre gewinnen könntest.
Wenn du dich für ein Wertschriften-3a entscheidest, schau auf die Zusammensetzung. Breit gestreute, günstige Fonds sind in meinen Augen eine solide Basis. Einzelne Wetten oder teure Spezialprodukte passen nicht zu einem Konto, das du jahrzehntelang nicht anfasst. Und sieh dir an, wie viele Schwankungen du aushältst, bevor du das erste Mal ein Minus im Depot siehst.
Wer wissen will, wohin sein Geld jeden Monat fliesst, braucht zuerst Überblick. Ich empfehle dafür ein Haushaltsbuch als Budget-Planer: günstig, schnell gekauft und die Grundlage, bevor du über 3a oder Depot entscheidest.
Was ist mit Pensionskassen-Einkauf und dem Bezug im Alter?
Neben der 3a gibt es einen zweiten Steuerhebel: den Einkauf in die Pensionskasse. Auch er ist steuerlich abzugsfähig und ebenfalls gebunden. Ob er sich für dich lohnt, hängt von deiner Kasse, deinem Einkommen und deiner Planung ab. Frag bei deiner Pensionskasse nach, bevor du entscheidest.
Beim Bezug wird die 3a nach gängigem Fachwissen separat und progressiv besteuert. Wer mehrere 3a-Konten hat, kann die Bezüge staffeln und so die Steuer glätten. Das ist ein Grund, früh mehrere Konten zu führen. Die genauen Regeln unterscheiden sich nach Kanton, prüfe sie bei der ESTV oder deiner kantonalen Steuerverwaltung.
Das ETF-Depot kennt diesen Bezugsmoment nicht. Du verkaufst, wann du willst, und versteuerst Erträge nach den Regeln deines Kantons. Dafür bekommst du am Anfang keinen Abzug. Diese Flexibilität ist ihren Preis wert, wenn du sie wirklich brauchst, nicht wenn du sie nur theoretisch magst.
Alle Unterlagen zu 3a, Pensionskasse und Steuern gehören in einen Ordner. Ein Set Aktenordner kostet wenig und spart dir im Frühling Zeit bei der Steuererklärung.
Mein Vorgehen ist simpel: Ich lege pro Jahr eine Mappe an und stecke jeden Beleg sofort hinein, also Bestätigung der 3a-Einzahlung, Lohnausweis, Depotauszug. Wer das erst im Frühling zusammensucht, verliert Nerven und manchmal auch Abzüge, weil ein Beleg fehlt. Zehn Minuten pro Monat reichen.
Plane den Bezug nicht erst im Jahr der Pensionierung. Wer früh versteht, dass gebundene Gelder irgendwann ausbezahlt und besteuert werden, kann ruhiger entscheiden, wie viele Konten er führt und wann er sie auflöst. Das ist Teil der Reihenfolge: Erst aufbauen, dann geordnet abbauen.
Welche Fehler machen die meisten bei der Reihenfolge?
Der häufigste Fehler ist, das Falsche zu vergleichen: ein 3a-Sparkonto mit einem ETF-Depot und dann zu sagen, die 3a sei schlechter. Der zweite ist, die Bindung zu unterschätzen, der dritte, die Reserve zu überspringen. Alle drei lassen sich vermeiden.
Ich halte «alles ins Depot, die 3a ist Zeitverschwendung» für genauso falsch wie «nur die 3a, ein Depot ist Zockerei». Beides ist ein Extrem. Was man nicht jahrelang durchhält, ist kein Ablauf, sondern eine Phase. Das Prinzip habe ich bei der Ernährung gelernt, es gilt beim Geld genauso.
Ein weiterer Fehler: sich vom Aufwand abschrecken lassen. Ein Konto zu eröffnen und einen Dauerauftrag einzurichten, ist eine Sache von einer Stunde. Wer es immer wieder aufschiebt, kennt das Muster vom Prokrastinieren: Die Entscheidung ist nicht schwer, der Anfang ist es.
Dazu kommt der Vergleich mit anderen. Der Kollege erzählt von seiner grossen Rendite, und du fragst dich, ob dein Ansatz falsch ist. Meist hört man nur die guten Jahre. Verluste werden selten erwähnt. Deine Reihenfolge muss zu deiner Lage passen, nicht zu den Geschichten anderer.
Der letzte Klassiker ist das ständige Umbauen. Wer jedes Quartal den Plan ändert, weil gerade ein neuer Artikel oder ein neues Produkt auftaucht, zahlt am Ende mit Gebühren und Nerven. Ein ruhiger Plan, einmal im Jahr geprüft, schlägt hektische Betriebsamkeit. Das gilt im Training genauso wie beim Geld.
Ein Fehler, der oft untergeht: die Einzahlung auf den Dezember zu verschieben. Wer bis Jahresende wartet, muss auf einmal den ganzen Betrag aufbringen und tut sich schwer damit. Verteilt über zwölf Monate fällt dieselbe Summe kaum auf. Deshalb mag ich den Dauerauftrag: Er nimmt dir die Entscheidung ab, bevor sie dich Überwindung kostet.
Vier Irrtümer bei 3a und Depot
- 3a ist automatisch eine GeldanlageAuf dem Sparkonto liegt das Geld oft fast zinslos
- Nur die Rendite zähltDer Steuerabzug wirkt sofort, vor jeder Rendite
- Gebundenes Geld ist verlorenes GeldGebunden heisst: nicht jederzeit verfügbar
- Ohne Reserve direkt investierenErst Notgroschen, sonst Zwangsverkauf im Tief
Geld, Körper, Alltag — ohne Bullshit
Im Newsletter schreibe ich, was im Training funktioniert, welche Fehler ich selbst gemacht habe und wie du Geld für dich arbeiten lässt, statt nur deine Zeit zu verkaufen.
Newsletter abonnieren →Wie gehe ich konkret vor, wenn ich jetzt anfangen will?
Der Ablauf ist einfacher, als die Frage Säule 3a vs ETF Depot was zuerst vermuten lässt. Du brauchst keine perfekte Entscheidung, sondern eine Reihenfolge, die du über Jahre durchhältst. Die Schritte unten sind die Struktur, die ich für sinnvoll halte, ohne Anspruch auf Beratung.
Ein Rechenbeispiel zur Verteilung: Angenommen, du kannst CHF 800 pro Monat sparen und die Reserve steht. Dann gehen CHF 605 per Dauerauftrag in die 3a, das ist das Maximum geteilt durch zwölf. Die restlichen CHF 195 fliessen ins ETF-Depot, aufs Jahr gerechnet CHF 2’340. Kannst du nur CHF 400 sparen, startest du mit der 3a und nimmst, was möglich ist, statt beides halb zu machen.
Wenn du dich zusätzlich in das Thema einlesen willst, hilft ein gutes Buch über ETF-Investieren für Einsteiger. Ich lese lieber ein Buch am Stück als zwanzig Artikel im Schnellmodus, weil ein Buch die Zusammenhänge sauber aufbaut. Achte nur darauf, dass die Beispiele zu den Schweizer Regeln passen, sonst rechnest du mit falschen Annahmen.
- Notgroschen zuerst aufbauenBevor du Geld bindest oder anlegst, brauchst du eine Reserve auf dem Konto. Sie schützt dich davor, im falschen Moment verkaufen zu müssen.
- Sparrate aus dem Budget bestimmenSchau dir deine Fixkosten an und bestimme einen Betrag, den du dauerhaft durchhältst. Eine zu hohe Sparrate hält keine zwei Jahre.
- 3a als Wertschriftenkonto prüfenBei langem Horizont lohnt sich der Blick auf ein Wertschriften-3a. Vergleiche die jährlichen Gesamtkosten und wähle bewusst, wie viel Schwankung du aushältst.
- Dauerauftrag bis zum MaximumRichte einen Dauerauftrag ein, der dich bis zum Jahresmaximum bringt. Wer automatisiert, spart ohne Willenskraft.
- Überschuss ins ETF-DepotSobald die 3a voll ist oder du flexibel bleiben willst, kommt das Depot. Auch hier gilt: regelmässig und automatisch statt nach Bauchgefühl.
- Einmal jährlich alles prüfenEinmal pro Jahr schaust du nach, ob Höchstbetrag, Gebühren und deine Lebenslage noch passen. Mehr Kontrolle bringt dir meist nur Stress.
Wie passt das zu Frugalismus und finanzieller Freiheit?
Die Reihenfolge ist ein Baustein, kein Lebensplan. Mein Ziel ist nicht Ruhestand, sondern Unabhängigkeit: Der Job bleibt, bis die Zahl steht. Mehrere Einkommensströme parallel aufzubauen, ist mir wichtiger, als alles auf eine Karte zu setzen.
Der Leitsatz dahinter: Immer versuchen, etwas zu machen, das Geld für dich arbeiten lässt, statt deine Zeit noch einmal zu verkaufen. 3a und ETF-Depot sind zwei Werkzeuge dafür. Welche Spielart des Sparens passt, habe ich bei der Frugalismus-Kritik eingeordnet.
Ein Ziel mit Zahl und Frist ersetzt keine Disziplin. Aber es macht aus «irgendwann» einen Ablauf. Und ein Ablauf schlägt Motivation, weil du ihn auch an Tagen durchziehst, an denen du keine Lust hast.
Ich arbeite als Filialleiter und als Functional Trainer, also habe ich selbst erlebt, wie schnell Zeit und Energie knapp werden. Genau deshalb setze ich auf Automatik. Der Dauerauftrag läuft am Monatsanfang, ich muss nicht daran denken. Das spart Entscheidungen, und Entscheidungen sind die Ressource, die abends am knappsten ist.
Wenn du das Thema tiefer verstehen willst, lohnt sich ein Finanzbuch zum Vermögensaufbau. Es ersetzt keine Beratung, aber es schärft den Blick dafür, welche Fragen du dir stellen musst. Den Rest erledigt die Routine: einmal einrichten, einmal im Jahr prüfen, sonst die Finger davon lassen.
Häufige Fragen
Säule 3a vs ETF Depot was zuerst: Was ist bei kleinem Budget sinnvoll?
Kann ich 3a und ETF-Depot gleichzeitig nutzen?
Gilt die Säule 3a auch in Deutschland?
Fazit
Das glaubt mir keiner — aber die Frage Säule 3a vs ETF Depot was zuerst ist weniger dramatisch, als sie klingt. Reserve zuerst, dann der Steuerhebel, dann die Flexibilität. Das ist die Reihenfolge, die ich für die meisten Angestellten für sinnvoll halte.
Wichtiger als die perfekte Entscheidung ist, dass du anfängst und dranbleibst. Ordnung, Struktur, Routine, Konsistenz. Prüfe die aktuellen Beträge beim BSV, vergleiche Gebühren und mach daraus einen Dauerauftrag. Alles Weitere ist Feinschliff.
Mein Vorschlag für diese Woche: Rechne deine Fixkosten aus, schau nach, wie weit deine Reserve reicht, und richte erst dann den Dauerauftrag ein. Das dauert einen Abend, nicht ein Wochenende. Wer das erledigt hat, hat den schwierigsten Teil hinter sich, nämlich den Anfang.
Die Rechnung ist einfach. Deine Zahl kennst du trotzdem nicht.
Der Rechner sagt dir, wie viel im Monat reinkommen muss, damit du nicht mehr auf den Lohn angewiesen bist. Eine Zahl. Danach weisst du, worauf du eigentlich hinarbeitest.
Deine Freiheitszahl berechnen →
Lieber erst umsehen? Hier fängt alles an.