 ALPFIT.
Finanzen & Vermögensaufbau
Ehrlich. Ohne Bullshit.Thesaurierend oder ausschüttend welcher ETF? Die ehrliche Antwort
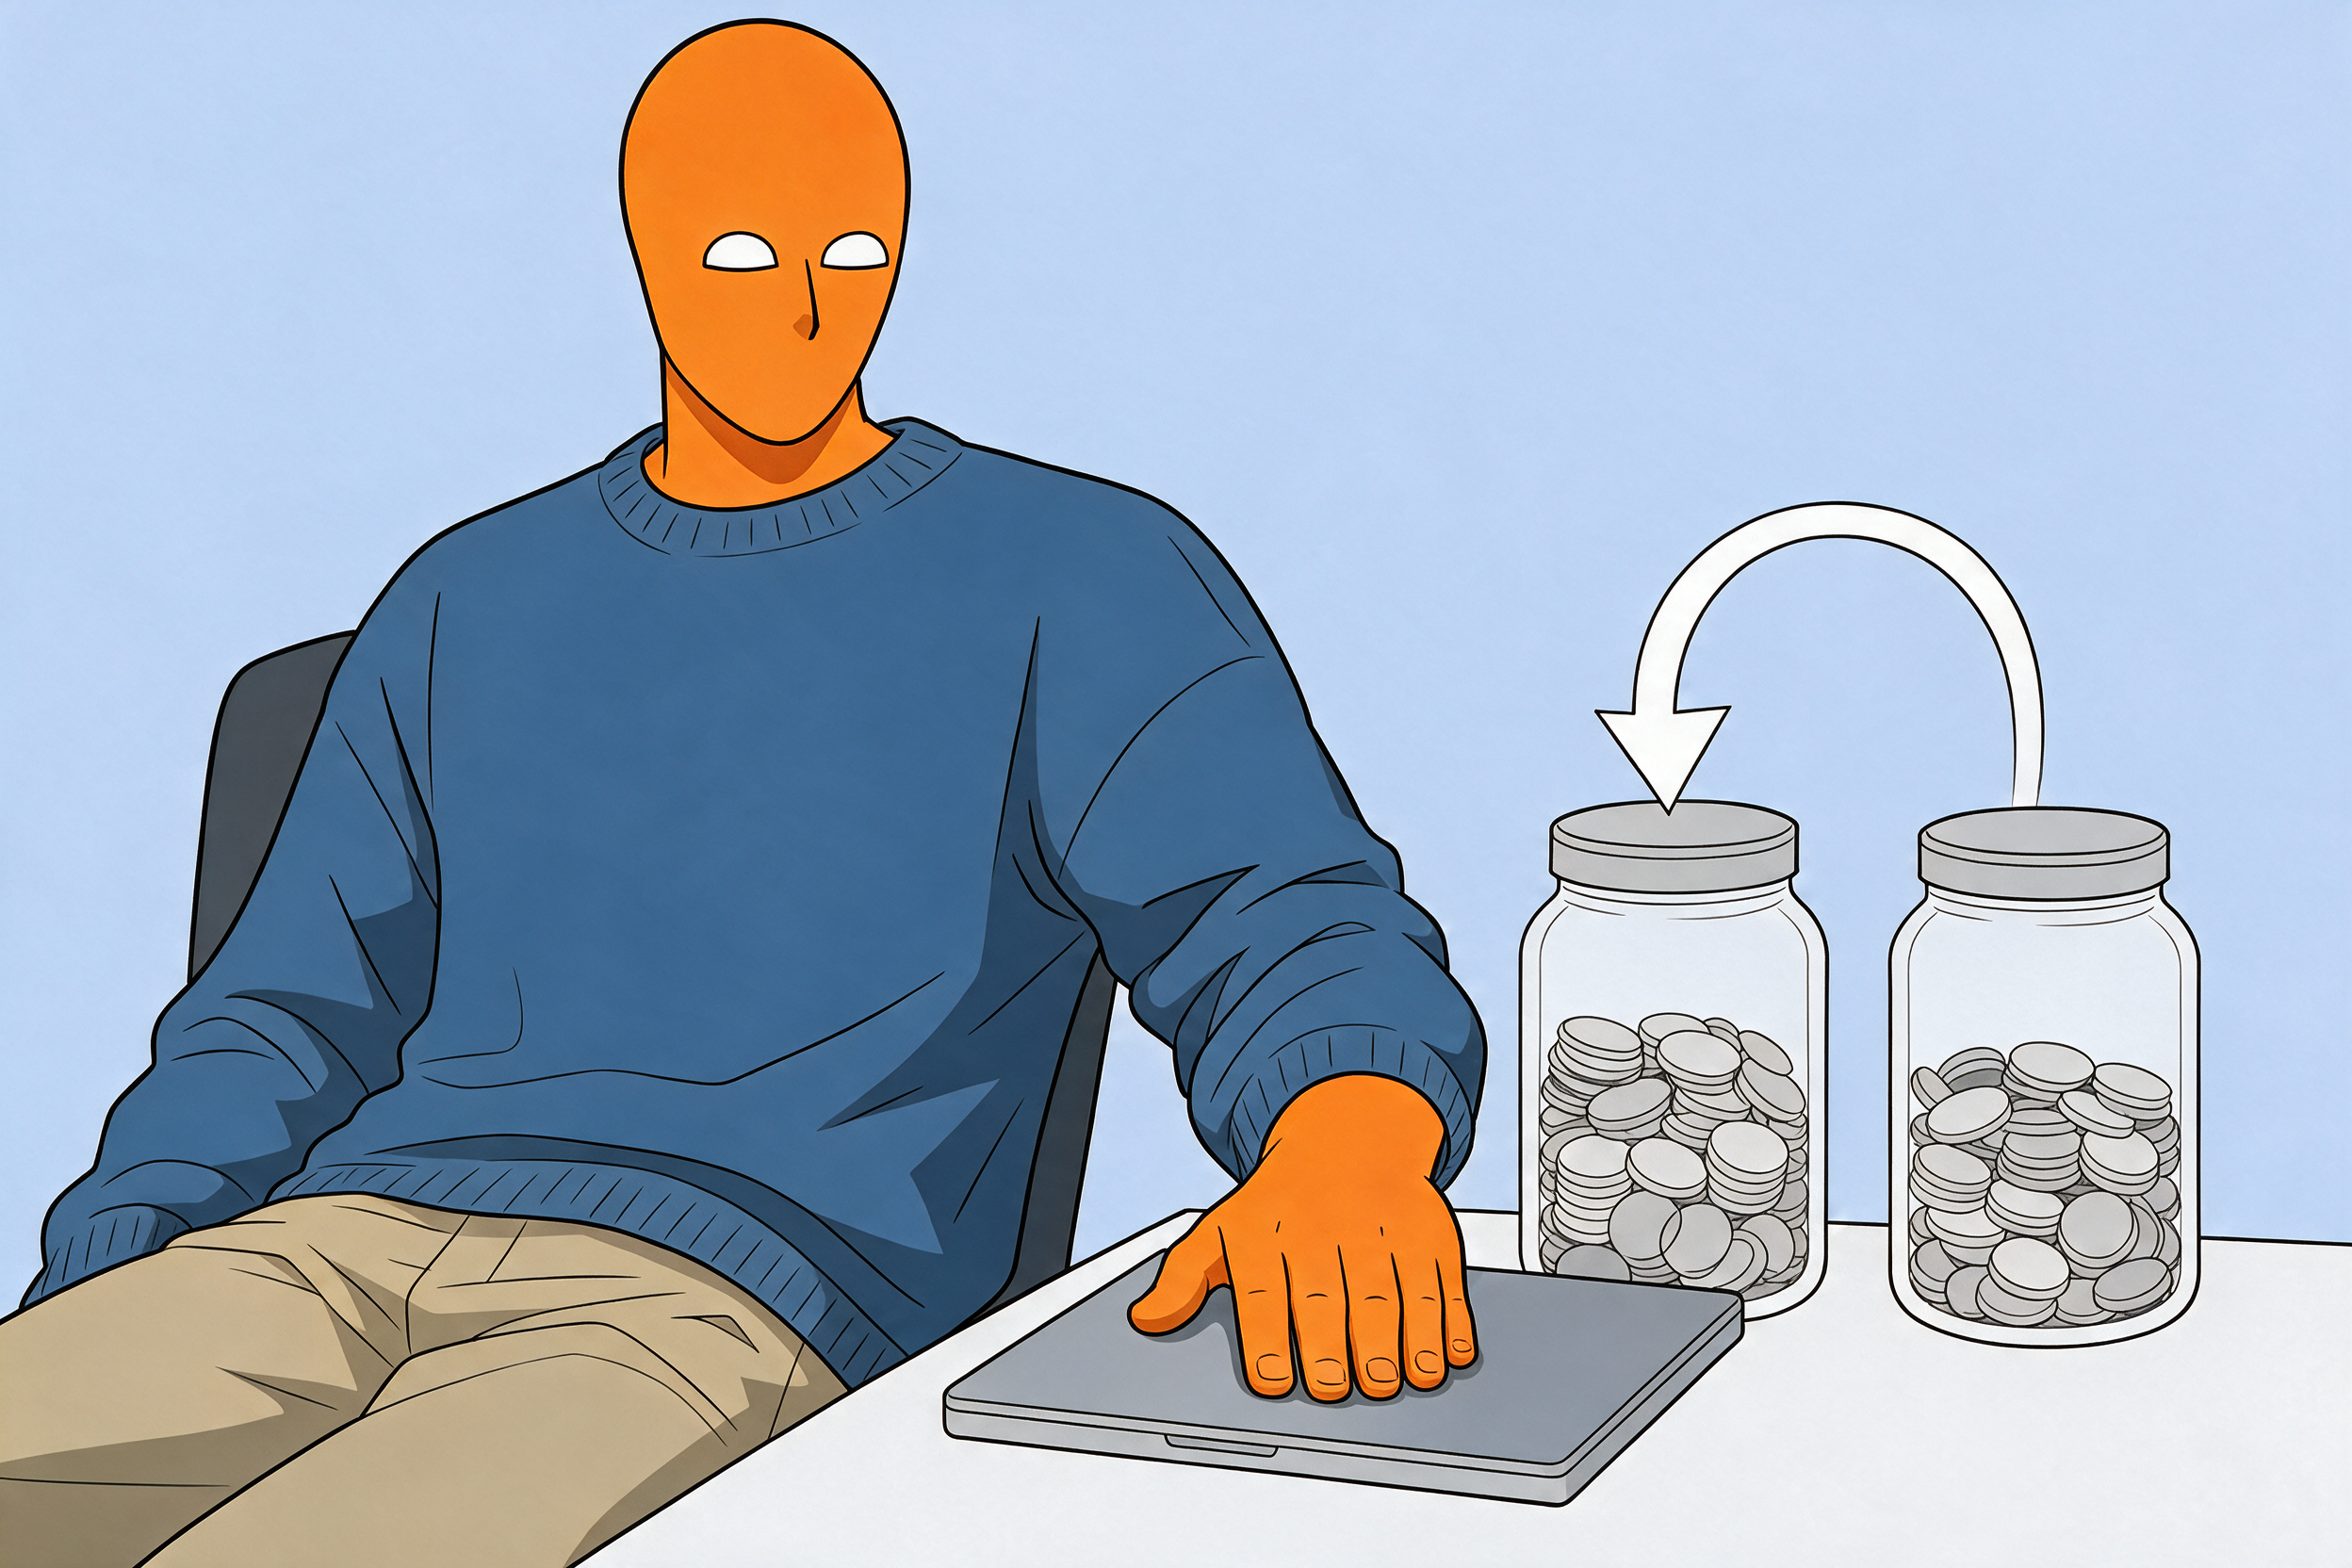
Thesaurierend oder ausschüttend welcher ETF (börsengehandelter Indexfonds) — diese Frage stellen sich fast alle, die mit dem Investieren anfangen, und fast alle suchen die Antwort an der falschen Stelle. Ich sage dir, was wirklich zählt, wo der Unterschied tatsächlich Geld kostet und wann er egal ist.
Anzeige: Einige Links in diesem Artikel sind Partnerlinks. Kaufst du darüber etwas, bekomme ich eine kleine Provision — für dich ändert sich am Preis nichts.
Thesaurierend oder ausschüttend welcher ETF: Was ist der Unterschied?
Ein thesaurierender ETF behält die Erträge im Fonds und kauft damit automatisch weitere Anteile. Ein ausschüttender ETF überweist die Erträge, meist Dividenden, in regelmässigen Abständen auf dein Konto. Die Anlage selbst ist identisch: dieselben Aktien, derselbe Index, dasselbe Risiko.
Das ist der wichtigste Punkt gleich am Anfang. Es geht nicht um zwei verschiedene Anlagen, sondern um zwei Arten, mit demselben Ertrag umzugehen. Bei der einen Variante bleibt er im Topf, bei der anderen landet er bei dir.
Ein Bild hilft dabei. Stell dir zwei Gläser mit je 10’000 Franken in Münzen vor. Aus dem einen nimmst du einmal im Jahr eine Handvoll Münzen und legst sie daneben auf den Tisch. Im anderen bleibt alles drin. Die Summe ist in beiden Fällen gleich, nur liegt sie an zwei Orten statt an einem. Genau das zeigt auch das Titelbild: ein Pfeil, der vom Glas zurück ins gleiche Glas führt.
Viele Einsteiger verwechseln das mit Rendite. Der Index, den der ETF nachbildet, rechnet in der Regel entweder mit oder ohne Dividenden. Ob dein Fonds sie ausschüttet oder wieder anlegt, ändert die Gesamtrendite vor Steuern nicht. Es verändert Ablauf, Bequemlichkeit und Besteuerung.
Die Variante erkennst du am Namen oder am Zusatz im Factsheet. Bei thesaurierenden Fonds steht meist „Acc“ (accumulating), bei ausschüttenden „Dist“ (distributing). Schau vor dem Kauf immer in die Kurzbeschreibung deines Brokers und auf die ISIN, denn derselbe Index kommt oft in beiden Varianten mit zwei verschiedenen Kennnummern. Wer hier schludert, kauft schnell das Falsche.
Ein Beispiel aus meinem Alltag: Bevor ich einen Fonds kaufe, öffne ich an einem ruhigen Abend das Factsheet und kontrolliere drei Dinge: den Index, die Kostenquote und ob im Namen „Acc“ oder „Dist“ steht. Das dauert keine zehn Minuten. Danach notiere ich die ISIN im Notizbuch, damit ich beim Nachkaufen nicht versehentlich die falsche Variante erwische. Diese kleine Gewohnheit verhindert mehr Ärger als jede Steuerrecherche.
Weil mir Ablauf wichtiger ist als Motivation, schaue ich bei jeder Geldfrage zuerst auf die Mechanik. Wer die Mechanik versteht, trifft die Entscheidung einmal und lässt sie dann in Ruhe. Genau das machen wir jetzt.
Sind Ausschüttungen wirklich zusätzliches Geld?
Nein. Am Tag der Ausschüttung sinkt der Kurs des ETF ungefähr um den ausgeschütteten Betrag. Das Geld wird dir nicht geschenkt, es wird von einem Topf in den nächsten umgefüllt. Dein Gesamtvermögen bleibt unmittelbar nach der Zahlung praktisch gleich.
Ein einfaches Rechenbeispiel: Du hältst ETF-Anteile im Wert von 10’000 Franken, der Fonds schüttet 2 % aus. Das sind 200 Franken auf dem Konto. Der Wert deiner Anteile fällt danach auf rund 9’800 Franken. Zusammen hast du weiterhin etwa 10’000 Franken.
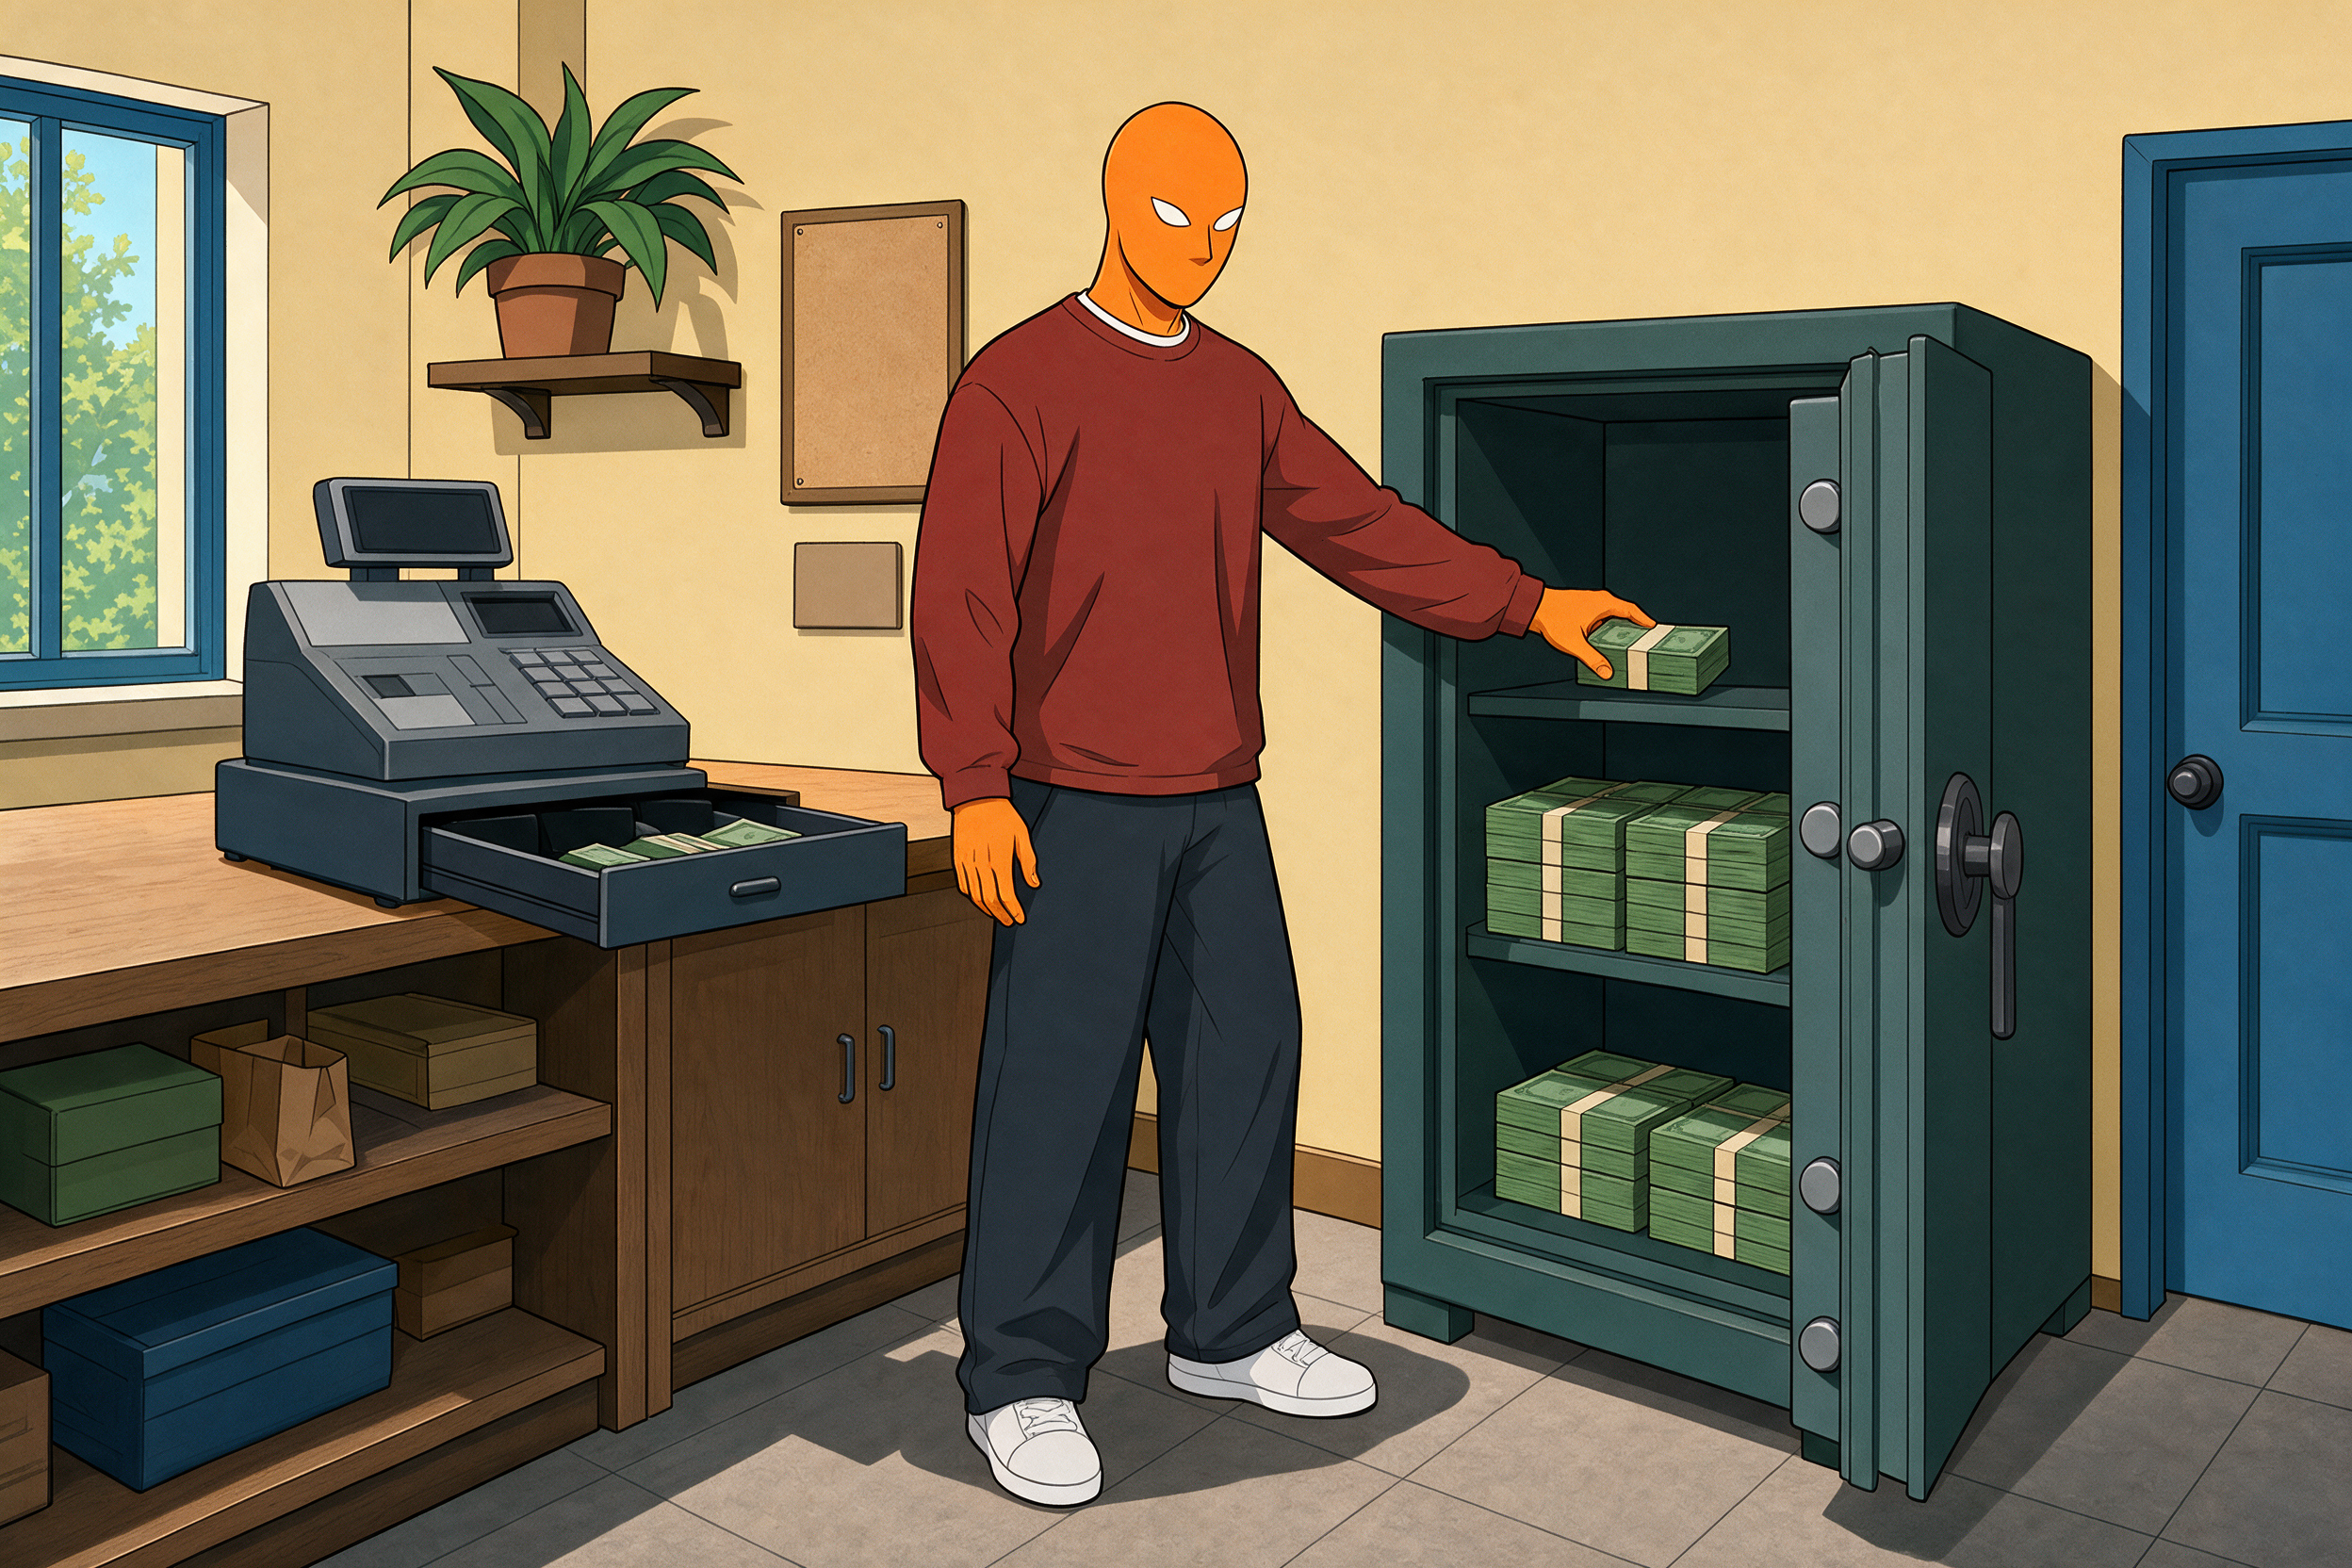
Ich kenne das Prinzip aus meinem Alltag als Filialleiter. Wenn ich am Abend Geld aus der Kasse in den Tresor lege, ist die Filiale keinen Franken reicher geworden. Das Geld liegt nur woanders. Der Kassensturz stimmt am Ende trotzdem, weil ich beide Orte zusammenzähle. Bei der Ausschüttung zählst du genauso beide Orte zusammen: Depot und Konto.
Wer es sich bildlich machen will, legt zwei Spalten an: links das Depot, rechts das Konto. Nach der Ausschüttung sinkt die linke Zahl, die rechte steigt, die Summe bleibt. Dieses Zusammenzählen ist die einzige Rechnung, die du dafür brauchst.
Der Unterschied liegt darin, wo das Geld arbeitet. Die 200 Franken auf deinem Konto arbeiten erst wieder, wenn du sie selbst anlegst. Beim thesaurierenden Fonds wären sie sofort wieder im Markt. Das ist der Kern des Ganzen, und alle Steuerdetails kommen erst danach.
Der Irrtum „Ausschüttung ist Einkommen on top“ hält sich hartnäckig, weil er sich gut anfühlt. Eine Zahlung auf dem Konto wirkt wie ein Lohn für das Durchhalten. Psychologisch kann das nützlich sein, finanziell ist es eine Umbuchung.
Dazu kommt die Stückelung. Schüttet ein Fonds vierteljährlich aus, bekommst du statt einmal 200 Franken eben viermal 50 Franken. Die Summe bleibt gleich, nur fühlt sich vier Mal Geld erhalten nach mehr an als einmal. Lass dich davon nicht täuschen. Wichtig ist, was am Jahresende insgesamt dasteht, nicht wie oft es auf dem Kontoauszug blinkt.
Auch der Zeitpunkt spielt eine Rolle. Wer kurz vor dem Ausschüttungstermin kauft, bekommt die Zahlung mit, der Kurs fällt aber gleich danach. Ein Schnäppchen ist das nie, du hast lediglich einen Teil deines eigenen Einsatzes zurückbekommen und musst ihn unter Umständen noch versteuern.
Was bringt die Thesaurierung wirklich?
Der Vorteil der Thesaurierung liegt in der Bequemlichkeit und dem Zinseszins. Die Erträge werden sofort und ohne Gebühr für eine Neuanlage wieder investiert. Du musst nichts tun, nichts entscheiden und nichts vergessen. Gerade in der Ansparphase ist das ein echter Vorteil.
Bei der ausschüttenden Variante musst du jede Zahlung selbst wieder anlegen. Bei kleinen Beträgen wie 50 oder 200 Franken kann eine Mindestgebühr deines Brokers pro Kauf einen spürbaren Anteil auffressen. Prüfe deshalb, was ein einzelner Kauf bei deinem Anbieter kostet. Bei der Thesaurierung stellt sich die Frage gar nicht.
Dazu kommt die Steuerstundung. In vielen Ländern fällt die Steuer auf thesaurierte Erträge nicht jedes Jahr in voller Höhe an, sondern erst beim Verkauf. Das Geld, das sonst an den Fiskus ginge, arbeitet in der Zwischenzeit weiter. Bei langem Anlagehorizont ist das spürbar.
Der Vorteil ist allerdings kleiner, als er oft verkauft wird. In Deutschland löst die sogenannte Vorabpauschale laufend Steuer aus. In der Schweiz hängt vieles davon ab, wo der Fonds domiziliert ist und wie er gemeldet wird. Wer „thesaurierend ist steuerfrei“ behauptet, hat das nicht sauber geprüft.
Ein ehrliches Fazit also: Die Thesaurierung spart dir Handarbeit und kann Steuern zeitlich verschieben. Sie macht dich aber nicht automatisch reicher. Wer das Argument ernst nimmt, rechnet es für sein eigenes Land durch.
Ich halte diese Bequemlichkeit für unterschätzt. Jede Zahlung, die du von Hand wieder anlegen musst, ist eine Entscheidung, die du aufschieben kannst. Wer sich selbst kennt, weiss: Aufgeschobenes Geld bleibt gern liegen.
Bei mir sieht das so aus: Ich schaue einmal im Jahr aufs Depot, an einem ruhigen Sonntagmorgen mit einem Kaffee. Dazwischen passiert nichts, und genau das ist der Sinn. Ein Ansatz, der ständige Aufmerksamkeit braucht, hält bei mir keine zwei Jahre.
Dazu kommt die Ruhe im Alltag. Bei der Thesaurierung gibt es keinen Termin, an dem du etwas erledigen musst, keinen Kontoauszug, der zum Handeln auffordert, keine kleine Restsumme, die monatelang herumliegt. Für mich als Filialleiter, der tagsüber schon genug Entscheidungen trifft, ist das ein echter Gewinn. Abends will ich nicht noch Kleinstbeträge verteilen.
Wenn dir das bekannt vorkommt, lies auch meinen Beitrag zum Cost Average Effekt. Dort geht es um dasselbe Prinzip: Das Vorgehen soll dich entlasten, nicht fordern. Regelmässig und automatisch schlägt klug und sporadisch.
Wie wird das in Deutschland besteuert?
In Deutschland gilt bei beiden Varianten die Abgeltungsteuer von 25 % plus Solidaritätszuschlag, mit Kirchensteuer rund 26,375 %. Bei Aktien-ETFs sind zusätzlich 30 % der Erträge steuerfrei (Teilfreistellung). Das gilt für Ausschüttungen und Thesaurierung gleichermassen. Der Sparer-Pauschbetrag gilt ebenfalls für beide.
Rechnen wir mit einer Ausschüttung von 200 Euro. Davon sind 30 % frei, es bleiben 140 Euro steuerpflichtig. Bei 26,375 % sind das rund 37 Euro Steuer, sofern dein Freibetrag nicht schon ausgeschöpft ist. Die Steuer wird sofort fällig, das Geld fehlt also im Fonds.
Der Freibetrag ist für Einsteiger wichtig. Die 140 steuerpflichtigen Euro liegen deutlich unter dem Sparer-Pauschbetrag von 1000 Euro. Wenn du deinem Broker einen Freistellungsauftrag erteilt hast, zahlst du in diesem Beispiel gar nichts. Erst bei grösseren Depots oder mehreren Ertragsquellen wird der Freibetrag eng. Ohne Auftrag zieht der Broker die Steuer dagegen ab, und du musst sie dir über die Steuererklärung zurückholen.
Beim thesaurierenden ETF kommt die Vorabpauschale ins Spiel. Sie wird jährlich anhand des Basiszinses berechnet und im Januar vom Konto abgebucht. Bei einem niedrigen Basiszins bleibt sie oft unter dem Freibetrag, und es fällt gar keine Steuer an. Achte darauf, dass im Januar genug Geld auf dem Verrechnungskonto liegt, sonst kann der Broker Anteile verkaufen. Die Details prüfst du bei Bedarf direkt beim Bundesfinanzministerium.
Die Eckdaten für Deutschland
- 25 %Abgeltungsteuer plus Soli und ggf. Kirchensteuer — § 32d EStG
- 30 %Teilfreistellung bei Aktien-ETFs, thesaurierend wie ausschüttend — InvStG
- 1000Euro Sparer-Pauschbetrag, 2000 für Verheiratete — § 20 Abs. 9 EStG
- 2,29Prozent Basiszins 2024 für die Vorabpauschale — BMF-Schreiben
Die genauen Werte für 2026 habe ich hier bewusst nicht eingesetzt. Basiszins und Freibeträge ändern sich, und eine veraltete Zahl wäre schlimmer als keine. Prüfe sie vor deiner Entscheidung in den Quellen: das Gesetz zur Teilfreistellung im Investmentsteuergesetz und das jeweils aktuelle BMF-Schreiben.
Wie wird das in der Schweiz besteuert?
In der Schweiz sind Ausschüttungen als Einkommen steuerbar, Kursgewinne auf privates Vermögen dagegen in der Regel steuerfrei. Auf Ausschüttungen kann zudem die Verrechnungssteuer von 35 % erhoben werden, die du dir über die Steuererklärung zurückholst, wenn du alles korrekt deklarierst.
Ein Beispiel mit der bekannten Zahl: Bei 200 Franken Ausschüttung wären 35 % genau 70 Franken Verrechnungssteuer. Du erhältst dann nur 130 Franken aufs Konto. Die 70 Franken bekommst du zurück, aber erst nach der Steuererklärung. Bis dahin fehlt dir dieses Geld, und es arbeitet nicht für dich. Vergisst du die Deklaration, ist es weg.
Das Spannende: Weil Kursgewinne steuerfrei sind, könnte man denken, Thesaurierung sei der klare Sieger. Ganz so einfach ist es nicht. Ob und wie thesaurierte Erträge jährlich als Einkommen besteuert werden, hängt vom Fondsdomizil und vom Meldestatus des Fonds ab. Das Vorgehen der Behörden findest du bei der Eidgenössischen Steuerverwaltung (ESTV).
Meine Empfehlung: Schau in die Unterlagen deines Kantons und frage im Zweifel bei der Steuerbehörde nach, bevor du Tausende Franken in einen Fonds steckst. Ich kann dir hier keine Beratung für deinen Einzelfall geben, aber ich kann dir sagen, wo du suchen musst und welche Fragen du stellst.
Praktisch hilft dir der Steuerauszug deiner Bank. Dort sind Erträge und Bestände aufgelistet, und du überträgst sie ins Wertschriftenverzeichnis. Wer das jedes Jahr im selben Zeitfenster erledigt, macht daraus eine kurze Routine statt eines Dramas.
Ich plane dafür jedes Jahr einen festen Abend ein, meist im Frühjahr, wenn der Steuerauszug da ist. Kaffee, Ordner, Auszug daneben, Zahlen eintragen, fertig. Wichtig ist, dass du die Verrechnungssteuer nicht als Verlust abhakst, sondern als Guthaben behandelst, das du aktiv zurückforderst.
Die Kernfrage lautet: Wird der Ertrag bei meinem Fonds jedes Jahr als Einkommen erfasst, auch wenn ich ihn nicht auf dem Konto sehe? Ist die Antwort Ja, schrumpft der Steuervorteil der Thesaurierung deutlich, und die Bequemlichkeit bleibt als Hauptargument.
Für die Steuerfragen: ein solides ETF-Buch für Einsteiger. Es erklärt dir Mechanik und Begriffe in Ruhe, bevor du Geld einsetzt.
Wann passt ein ausschüttender ETF besser?
Ein ausschüttender ETF passt, wenn du regelmässige Zahlungen brauchst, also in der Entnahmephase, oder wenn dein Land bei Thesaurierung unübersichtliche Regeln hat. Wer vom Depot leben will, bekommt mit Ausschüttungen automatisch Cashflow, ohne selbst Anteile verkaufen zu müssen.
Nehmen wir als reines Gedankenspiel ein Depot von 100’000 Franken mit 2 % Ausschüttung. Das wären 2’000 Franken im Jahr, rund 167 Franken im Monat, ohne dass du einen Anteil anfassen musst. Das ist kein Einkommen zum Leben, zeigt aber, wie die Mechanik in der Entnahme funktioniert. Die Zahlungen schwanken von Jahr zu Jahr, plane also mit Puffer.
Es gibt auch einen Mittelweg: Wer thesaurierend aufbaut, kann in der Entnahmephase einfach regelmässig Anteile verkaufen und sich so selbst eine Auszahlung bauen. Du bestimmst dann Zeitpunkt und Höhe, statt sie dem Fonds zu überlassen. Das ist flexibler, verlangt aber etwas mehr Disziplin und im Zweifel einen Blick auf die Steuerfolgen im eigenen Land.
Auch psychologisch kann das helfen. Manche Anleger bleiben im Markt ruhiger, wenn sie sehen, dass regelmässig Geld ankommt. Das ist legitim, solange du dir bewusst bist, dass es dieselbe Gesamtrendite ist und nicht zusätzliches Geld.
Mein Ziel ist nicht Ruhestand, sondern Unabhängigkeit. Der Job bleibt, bis die Zahl steht. In dieser Phase will ich nichts auszahlen, sondern aufbauen. Deshalb halte ich für die Ansparphase die Thesaurierung für den bequemeren Weg, und die Ausschüttung für ein Werkzeug der späteren Entnahme.
Eine Ausnahme gibt es: Wenn du sowieso jede Ausschüttung sofort in denselben ETF wiederanlegst, hast du dir mit der ausschüttenden Variante Arbeit und eventuell Gebühren gemacht. Dann ist die thesaurierende Version die schlankere Wahl.
Was heisst das für den Plan: Geld soll für dich arbeiten?
Mein Leitsatz lautet: Immer versuchen, etwas zu machen, bei dem das Geld für dich arbeitet, statt deine Zeit noch einmal zu verkaufen. Ich habe selbst den falschen Weg probiert und fünf Jobs gleichzeitig gehabt. Mehr Stunden zu verkaufen hat keine Decke nach oben, nur nach unten.
Ein ETF ist genau das Gegenteil: Du richtest ihn einmal ein, und er läuft. Bei der Frage thesaurierend oder ausschüttend welcher ETF geht es im Kern darum, wie viel Handarbeit du dir aufbürdest. Je weniger Entscheidungen pro Monat, desto grösser die Chance, dass du es jahrelang durchhältst.
Ich baue deshalb mehrere Einkommensströme parallel auf, statt auf einen einzigen zu setzen. Der ETF ist einer davon. Er ersetzt weder den Job noch die anderen Bausteine, er ergänzt sie. Und er funktioniert nur, wenn du ihn nicht jeden Monat neu verhandelst.
Das gilt auch für den Kopf. Wer jeden Monat auf das Depot starrt, trifft schlechtere Entscheidungen als jemand, der es einfach laufen lässt. Ich plane meine Zeit lieber für Training, Job und Familie ein, und das Depot bekommt seinen festen Termin im Jahr. Alles andere wäre verkaufte Aufmerksamkeit ohne Gegenwert.
Wenn dir das Anfangen schwerfällt, hilft ein Blick auf meinen Beitrag über Prokrastination überwinden. Die meisten scheitern nicht an der falschen ETF-Variante, sondern daran, dass sie nie starten.
Wie entscheidest du in der Praxis?
Du entscheidest in sechs klaren Schritten und brauchst dafür keinen Marktausblick. Der Ablauf hilft dir, die Frage einmal sauber zu beantworten und danach nicht mehr anzufassen. Rechne die Beispiele vorher mit einem einfachen Taschenrechner nach, dann siehst du die Zahlen selbst.
- Ziel klären: Aufbau oder EntnahmeZuerst entscheidest du, in welcher Phase du bist. In der Ansparphase wollen die meisten nichts auszahlen. In der Entnahmephase brauchst du regelmässigen Cashflow. Schon diese Frage beantwortet den Grossteil.
- Dein Steuerland prüfenPrüfe die Regeln für dein Land und deinen Wohnort. In Deutschland zählen Teilfreistellung und Vorabpauschale, in der Schweiz Verrechnungssteuer, Fondsdomizil und Meldestatus. Lies die offiziellen Quellen statt Forenmeinungen.
- Kosten und Index vergleichenZwei Varianten desselben Index haben oft fast gleiche Kosten. Vergleiche trotzdem die jährliche Kostenquote (TER, Total Expense Ratio) und das Fondsvolumen. Hier liegt langfristig mehr Geld als in der Ausschüttungsfrage.
- Reinvestieren ehrlich einschätzenSei ehrlich zu dir selbst. Wenn du Ausschüttungen eher ausgibst oder liegen lässt, ist die thesaurierende Variante die sichere Wahl. Wer diszipliniert reinvestiert, spart sich bei Ausschüttung nichts.
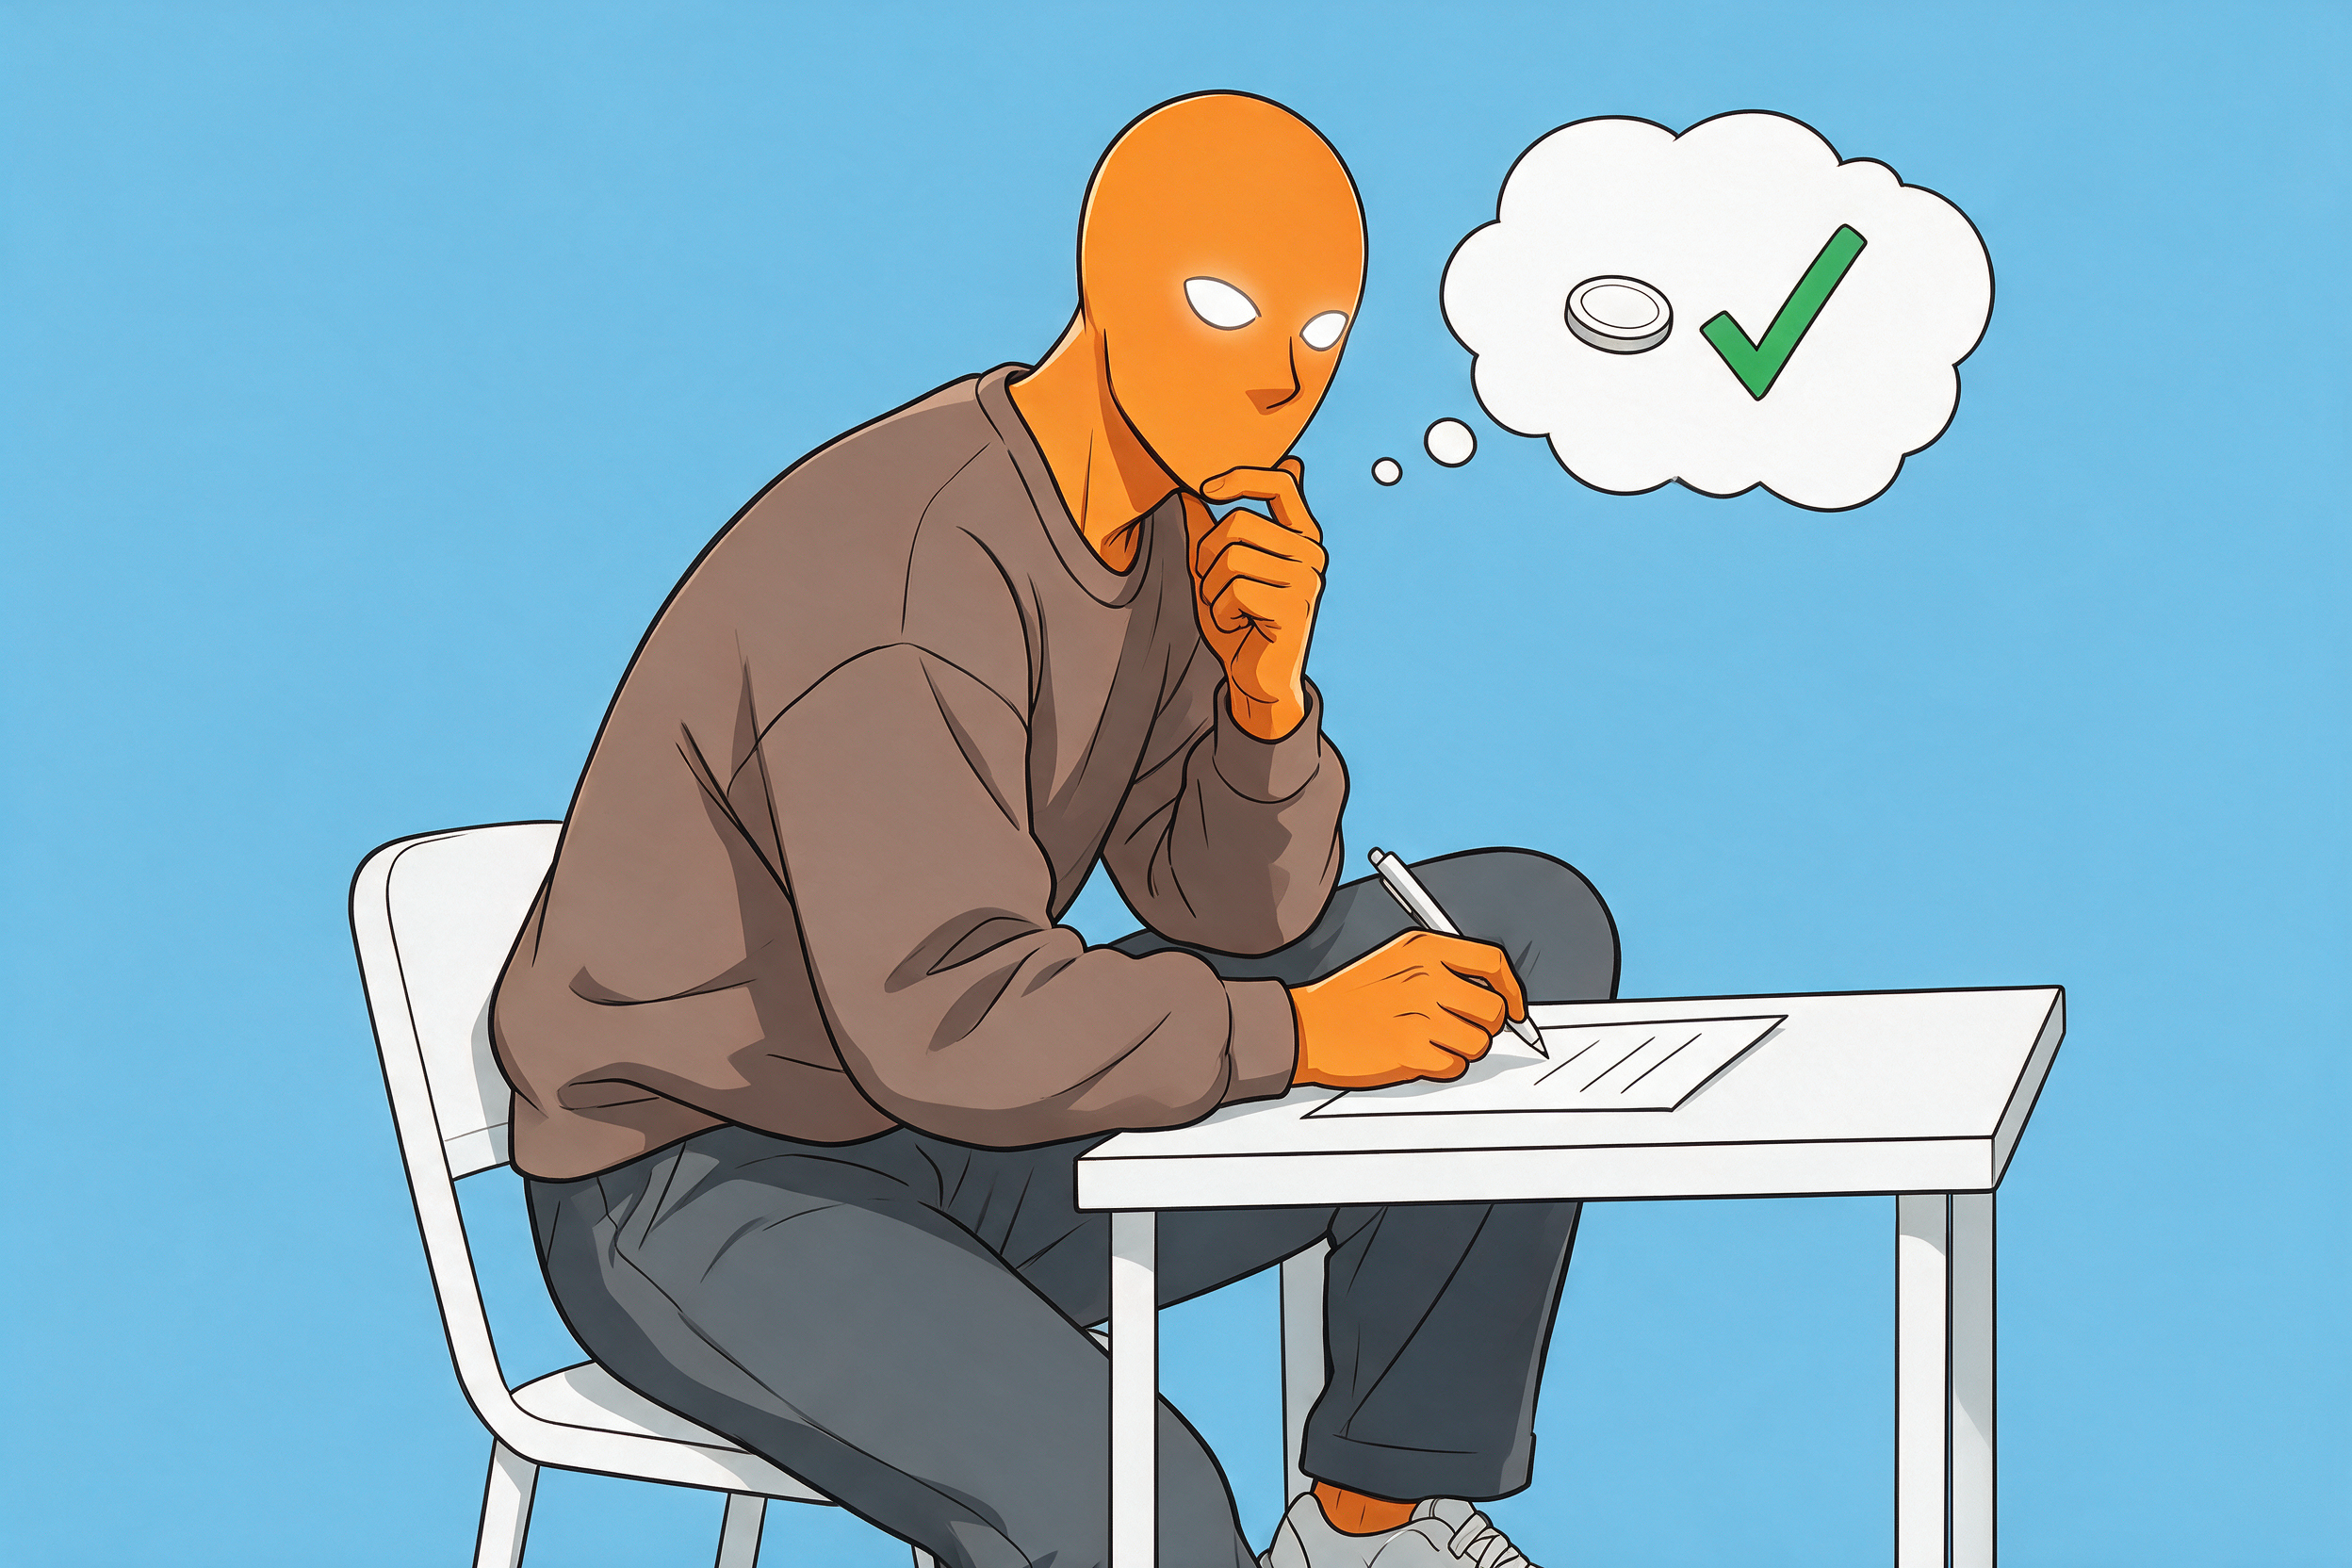
- Eine Variante festlegenSchreib deine Entscheidung mit Begründung in ein Notizbuch. Das wirkt unscheinbar, ist aber stark: Wenn der Markt wackelt, liest du deine eigene Logik und musst nicht neu grübeln.
- Sparrate automatisierenRichte einen Dauerauftrag zum Monatsanfang ein. Danach prüfst du das Depot höchstens einmal im Jahr. Ordnung, Struktur, Routine, Konsistenz, in dieser Reihenfolge.
Welche Fehler machen die meisten bei dieser Entscheidung?
Die grössten Fehler sind keine Steuerfehler, sondern Denkfehler: Ausschüttungen als Gratisgeld sehen, den Kurs ignorieren, die Variante ständig wechseln oder wochenlang vergleichen, statt zu starten. Ein typisches Muster ist, zu viel auf einmal klären zu wollen. Ich kenne das gut, es ist mein Muster aus anderen Bereichen.
Ein Beispiel: Du sitzt drei Abende mit offenen Tabs, Vergleichstabellen und Foren da und kommst am Ende nicht weiter. In der Zeit hättest du längst drei Sparraten eingezahlt. Setz dir ein Zeitfenster von einem Abend, schreib die Entscheidung auf und fertig. Ein guter Plan heute schlägt einen perfekten Plan in einem halben Jahr.
Gefährlich ist auch das Wechseln. Wer von ausschüttend auf thesaurierend umsteigt, verkauft in der Regel Anteile und löst unter Umständen Steuern aus. Eine saubere Anfangsentscheidung spart dir diesen Aufwand komplett.
Ein weiterer Klassiker ist das Vergleichen von Fonds mit unterschiedlichem Index. Wer einen ausschüttenden Fonds auf einen anderen Index mit einem thesaurierenden vergleicht, vergleicht Äpfel mit Birnen. Stelle sicher, dass der Index derselbe ist, sonst sagt die Zahl nichts über die Variante aus.
Auch eine Falle: auf Ausschüttungsrendite zu schauen. Hohe Ausschüttungen bedeuten nicht automatisch gute Fonds. Ein ETF, der viel ausschüttet, hat vielleicht einfach eine andere Zusammensetzung und kann in Kursen trotzdem hinterherhinken.
Vier Irrtümer rund um Ausschüttung und Thesaurierung
- Ausschüttungen sind zusätzliches GeldDer Kurs sinkt um den ausgeschütteten Betrag
- Ausschüttend ist steuerlich besserTeilfreistellung gilt für beide Varianten
- Thesaurierend ist steuerfreiVorabpauschale kann jährlich Steuer auslösen
- Die Variante entscheidet über die RenditeSparrate, Kosten und Durchhalten entscheiden
Was zählt wichtiger als thesaurierend oder ausschüttend?
Wichtiger sind Sparrate, Kosten, Breite des Index und deine Konstanz. Eine monatliche Einzahlung, die du über Jahre nicht unterbrichst, bringt mehr als jede Optimierung der Ausschüttung. Die Wahl der Variante ist ein Detail, kein Fundament.
Rechne mit einem einfachen Beispiel: 250 Franken im Monat sind 3’000 Franken im Jahr. Nach zehn Jahren hast du 30’000 Franken eingezahlt, ohne einen Rappen Rendite. Das Entscheidende ist, dass du diese Rate beibehältst, auch wenn der Markt fällt. Hier schlägt Konsequenz jede Steuerfinesse.
Stell dir vor, du verpasst aus Unsicherheit über die Variante nur sechs Monate. Bei 250 Franken im Monat sind das 1’500 Franken, die nie investiert wurden. Dieser Betrag ist grösser als jeder Steuervorteil, den du bei der Wahl zwischen beiden Varianten realistisch herausholst. Genau deshalb gilt: lieber mit der zweitbesten Variante starten als mit der besten warten.
Mein Rat für den Start: Leg den Betrag fest, den du ohne Schmerzen entbehren kannst, und starte klein. Lieber 100 Franken, die du zwölf Monate durchhältst, als 500 Franken, die du nach drei Monaten stoppst. Steigern kannst du später, sobald die Routine sitzt.
Wer das Ganze greifbar machen will, führt ein Haushaltsbuch und sieht, wie viel Spielraum wirklich da ist. Wie weit man dabei sparen sollte und wo es übertrieben wird, habe ich in der Frugalismus-Kritik beschrieben.
Und noch ein praktischer Punkt: Heb deine Unterlagen ab. Ein simpler Ordner für Steuer- und Depotunterlagen kostet wenige Franken und erspart dir im Frühjahr Stress. Wer die Papiere griffbereit hat, deklariert korrekt und holt sich zum Beispiel die Verrechnungssteuer zuverlässig zurück.
Ein kariertes Notizbuch reicht für die Entscheidung völlig aus. Schreib hinein, warum du dich für thesaurierend oder ausschüttend entschieden hast, und lies es nur, wenn du wackelst. Mehr Werkzeug brauchst du nicht.
Häufige Fragen
Ist thesaurierend oder ausschüttend besser für Anfänger?
Zahlt man bei thesaurierenden ETFs keine Steuern?
Kann ich später von thesaurierend auf ausschüttend wechseln?
Fazit
Das glaubt mir keiner — aber die Frage thesaurierend oder ausschüttend welcher ETF ist weniger wichtig, als sie sich anfühlt. Ausschüttungen sind keine Extra-Rendite, Thesaurierung ist nicht steuerfrei, und beide Varianten funktionieren, wenn du sie durchhältst. Entscheide einmal, schreib den Grund auf und automatisiere die Sparrate.
Wer aufbaut, nimmt meist die thesaurierende Variante, weil sie bequem ist und keine Neuanlage braucht. Wer entnimmt, nutzt Ausschüttungen als Cashflow. Prüfe die Steuerregeln deines Landes in den offiziellen Quellen, bevor du grössere Summen bewegst, und hol dir bei Unsicherheit eine Beratung. Dann bleibt Zeit für das, was wirklich zählt.
Die Rechnung ist einfach. Deine Zahl kennst du trotzdem nicht.
Der Rechner sagt dir, wie viel im Monat reinkommen muss, damit du nicht mehr auf den Lohn angewiesen bist. Eine Zahl. Danach weisst du, worauf du eigentlich hinarbeitest.
Deine Freiheitszahl berechnen →
Lieber erst umsehen? Hier fängt alles an.
Geld, Körper, Leben. Ohne Bullshit.
Im Newsletter schreibe ich über das, was im Training und beim Geld wirklich funktioniert, und über die Fehler, die ich selbst gemacht habe. Kurz, direkt und ohne Floskeln.
Newsletter abonnieren →