 ALPFIT.
Finanzen & Vermögensaufbau
Ehrlich. Ohne Bullshit.Cost Average Effekt einfach erklärt: Was er bringt und wann nicht
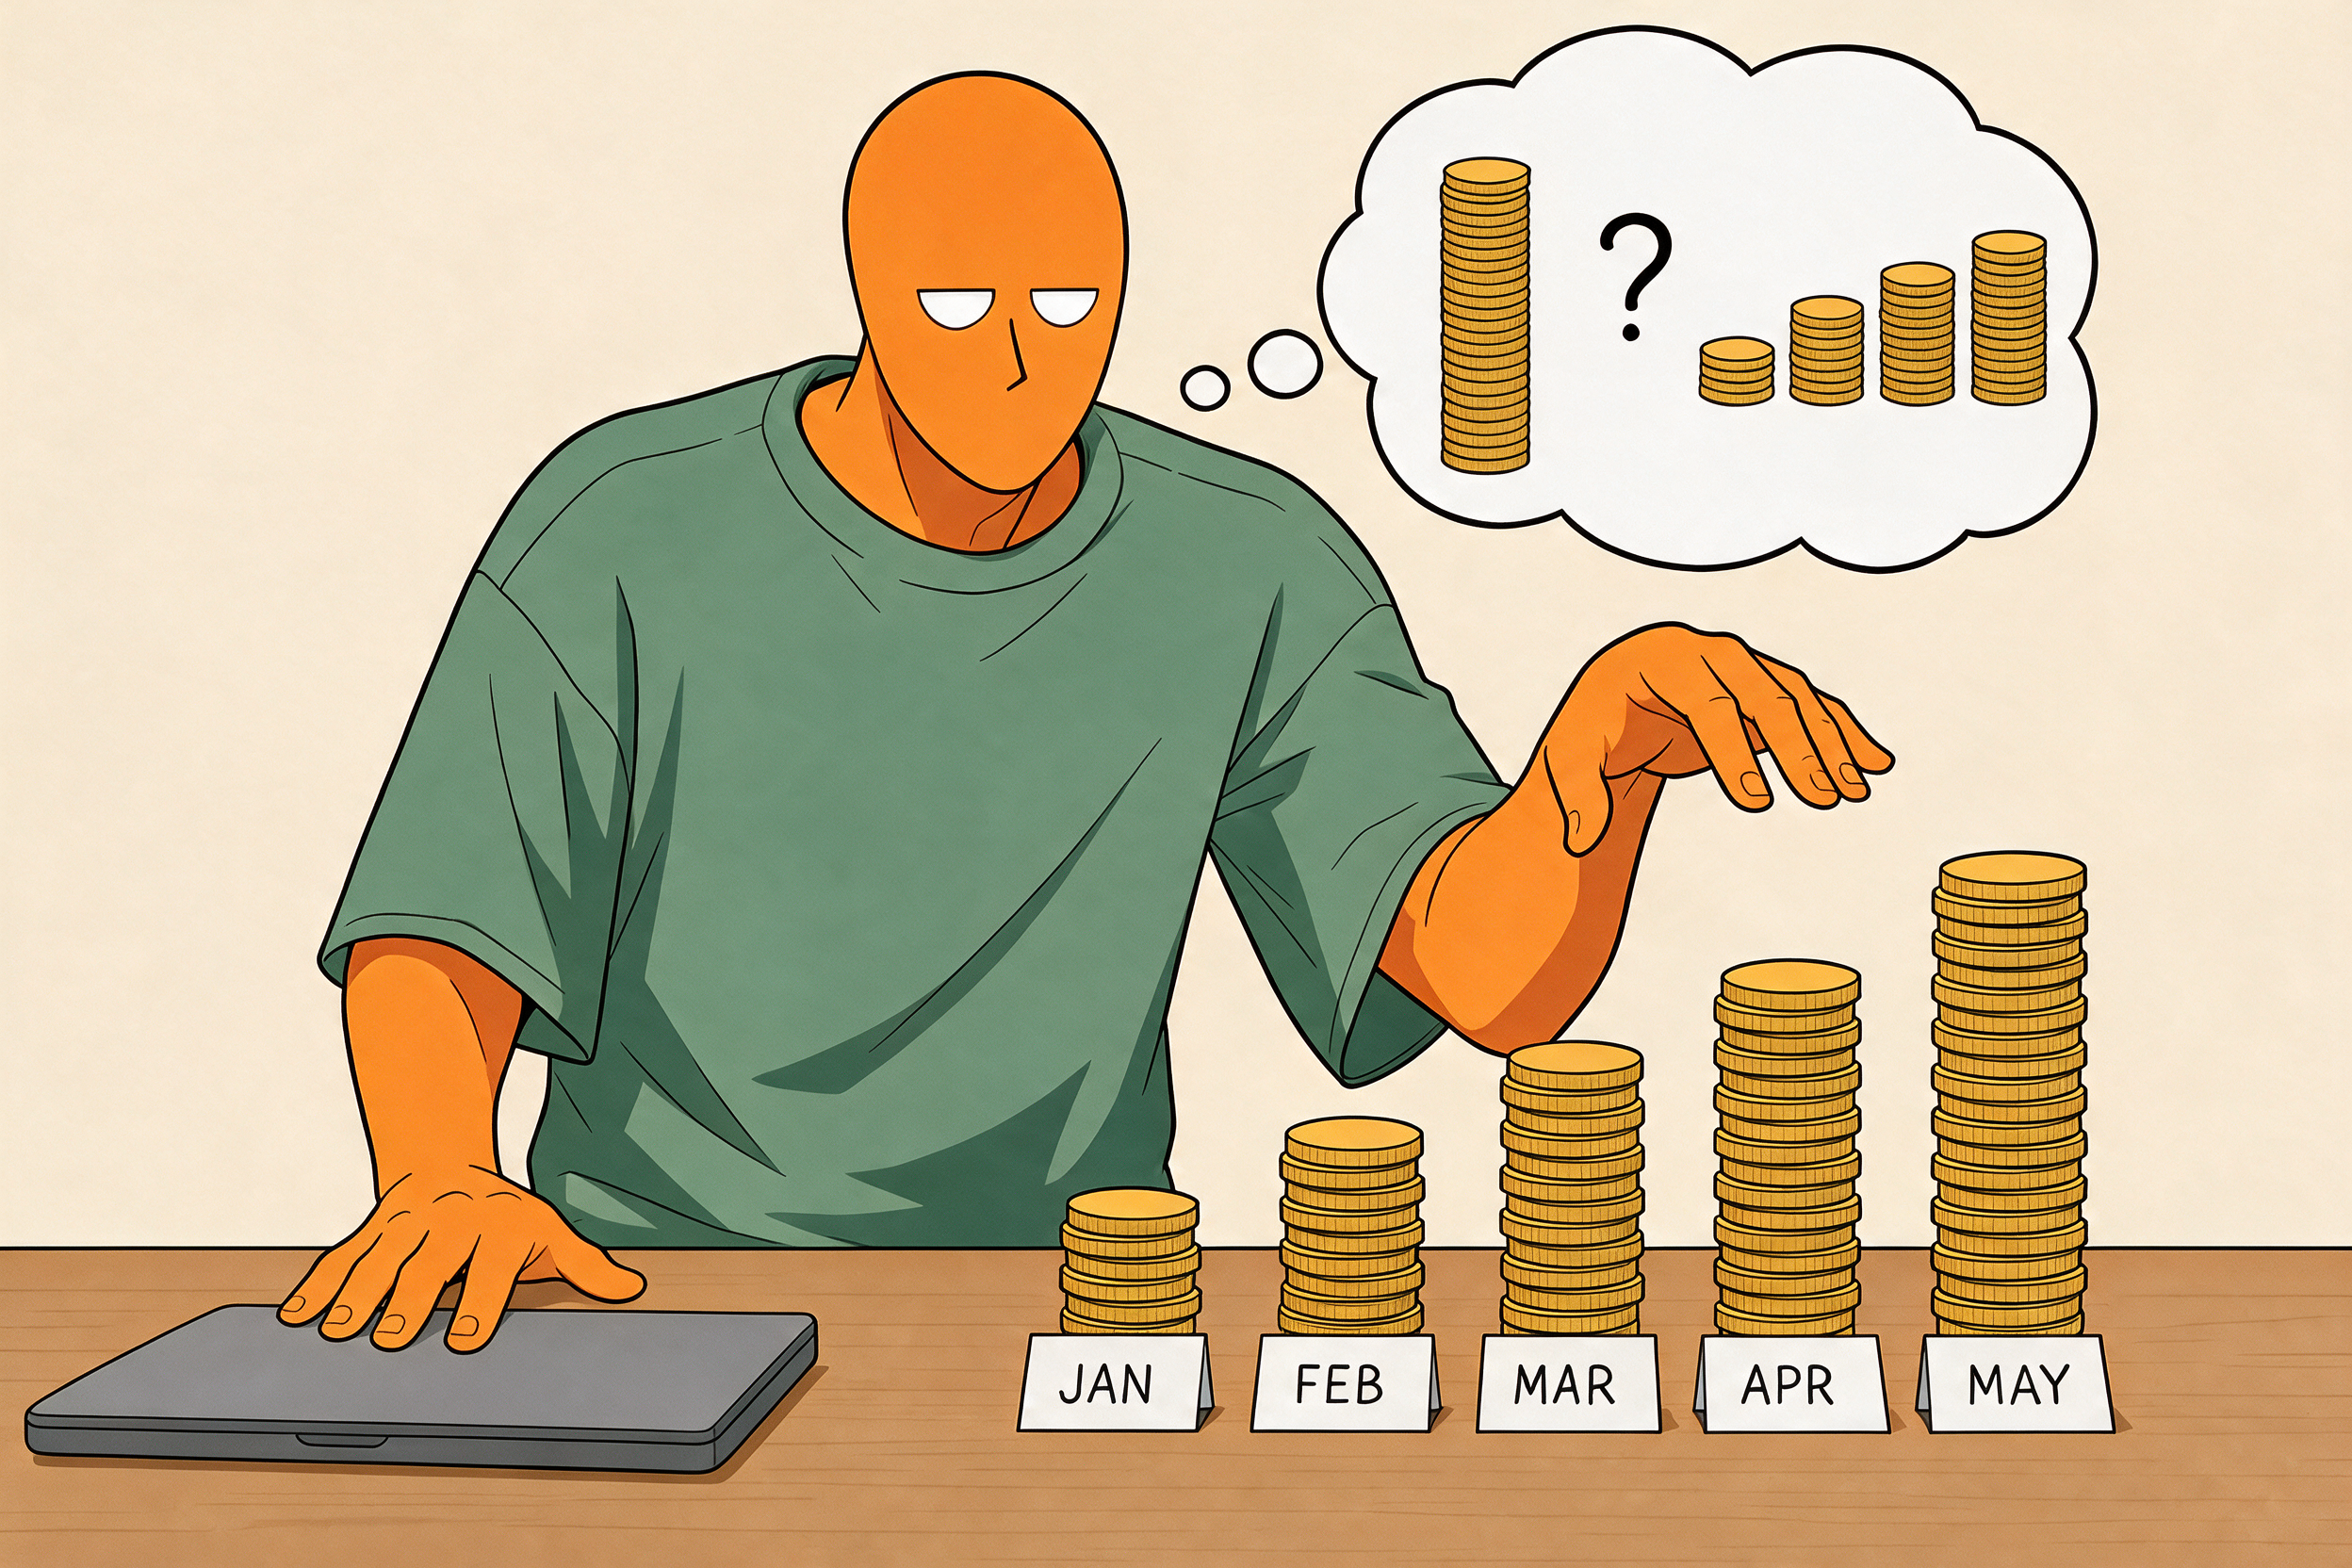
Der Cost Average Effekt einfach erklärt: Du kaufst jeden Monat für denselben Betrag Anteile — bei hohen Kursen bekommst du weniger, bei niedrigen mehr. Der Durchschnittspreis sinkt, die Zahl der Anteile steigt. Klingt nach einem mathematischen Trick, der immer funktioniert. Tut er aber nicht. Rückblickend hat die Einmalanlage in vielen Zeiträumen besser abgeschnitten, weil Märkte bisher langfristig gestiegen sind — eine Garantie dafür gibt es nicht. Der Cost Average Effekt ist kein Mythos — aber auch kein Freifahrtschein zu mehr Rendite. Er ist ein Werkzeug, das unter bestimmten Bedingungen funktioniert und unter anderen kostet. Ich halte ihn für sinnvoll, wenn du noch kein Kapital hast und jeden Monat einen festen Betrag übrig lässt. Dann ist der Sparplan der naheliegende Weg. Hast du aber eine Summe auf dem Konto und zögerst, weil du den richtigen Zeitpunkt suchst — dann ist der gestaffelte Einstieg oft die teurere Wahl. Dieser Artikel rechnet die Zahlen durch, benennt die Bedingungen, unter denen der Effekt funktioniert, und zeigt, wann du ihn vergessen kannst. Du erfährst, warum die Mathematik hinter dem Effekt stimmt, die Rendite-Versprechen aber nicht — und wie du entscheidest, welche Methode für deine Situation die richtige ist.
Anzeige: Einige Links in diesem Artikel sind Partnerlinks. Kaufst du darüber etwas, bekomme ich eine kleine Provision — für dich ändert sich am Preis nichts.
Was der Cost Average Effekt wirklich ist — und was er nicht leistet
Der Cost Average Effekt beschreibt das Ergebnis, wenn du in regelmässigen Abständen einen festen Betrag investierst — unabhängig vom aktuellen Kurs. Bei hohen Preisen kaufst du weniger Anteile, bei niedrigen mehr. Über die Zeit ergibt sich ein Durchschnittspreis, der unter dem arithmetischen Mittel aller Kurse liegt — weil du bei niedrigen Kursen mehr Stück gekauft hast. Das ist Mathematik, kein Trick.
Was er nicht ist: eine Strategie, die dir systematisch höhere Renditen verschafft. Rückblickend hat die Einmalanlage in vielen Zeiträumen besser abgeschnitten. Der Grund ist einfach: Aktienmärkte sind bisher langfristig gestiegen — eine Garantie dafür gibt es nicht. Wer gestaffelt einsteigt, kauft im Schnitt später, und wenn die Kurse in der Zwischenzeit steigen, zu höheren Preisen als jemand, der sofort alles investiert.
Der Effekt reduziert das Timing-Risiko — also die Gefahr, genau am Hochpunkt einzusteigen und danach zuzusehen, wie die Kurse fallen. Das ist ein psychologischer Vorteil, kein rechnerischer. Statistisch betrachtet erhöht der Cost Average Effekt die erwartete Rendite gegenüber einer Einmalanlage nicht. Er kann das Timing-Risiko reduzieren, mehr nicht.
Was viele nicht verstehen: Der Effekt ist kein aktives Werkzeug, das du gezielt einsetzt, um Rendite zu steigern. Er ist eine passive Folge davon, dass du regelmässig denselben Betrag investierst. Du kaufst nicht bewusst mehr bei niedrigen Kursen — es passiert einfach, weil der Betrag fix ist und die Kurse schwanken. Das macht ihn zu einer Routine, nicht zu einer Strategie.
Die Verwechslung entsteht, weil der Effekt oft mit der Frage verkauft wird: Wann soll ich einsteigen? Die ehrliche Antwort: Der Cost Average Effekt löst das Problem nicht. Er verschiebt es nur. Statt einmal den falschen Zeitpunkt zu wählen, wählst du ihn zwölfmal. Im Schnitt gleicht sich das aus — eine Überrendite lässt sich daraus nicht ableiten.
Ein weiterer Punkt, der selten erwähnt wird: Der Effekt funktioniert nur in eine Richtung. In der Ansparphase kann er helfen, den Durchschnittspreis zu senken. In der Entnahmephase — wenn du Geld aus dem Depot ziehst — kehrt sich die Mechanik um. Wer regelmässig feste Beträge entnimmt, verkauft bei niedrigen Kursen mehr Anteile. Das beschleunigt den Kapitalverzehr. Über diesen umgekehrten Effekt wird oft zu wenig gesprochen.
Wie funktioniert der Cost Average Effekt konkret — mit Zahlen?
Ein Beispiel: Du investierst vier Monate lang jeweils 250 Franken in denselben Indexfonds. Der Kurs schwankt — 50 Franken im ersten Monat, 40 im zweiten, 60 im dritten, 50 im vierten. Insgesamt gibst du 1000 Franken aus.
Im ersten Monat kaufst du 5 Anteile (250 geteilt durch 50). Im zweiten 6,25 Anteile (250 durch 40). Im dritten 4,17 Anteile (250 durch 60). Im vierten wieder 5 Anteile (250 durch 50). Insgesamt hast du 20,42 Anteile gekauft. Der Durchschnittspreis pro Anteil liegt bei 48,97 Franken (1000 geteilt durch 20,42).
Das arithmetische Mittel der vier Kurse beträgt 50 Franken. Du hast also im Schnitt weniger bezahlt als der Durchschnittskurs — weil du bei 40 Franken überproportional viele Anteile bekommen hast. Das ist der Cost Average Effekt in Reinform: ein harmonisches Mittel, das unter dem arithmetischen liegt.
Jetzt die Frage: Was bringt dir das konkret? Angenommen, der Kurs steht nach vier Monaten wieder bei 50 Franken. Du hast 20,42 Anteile, multipliziert mit 50 Franken ergibt das 1021 Franken. Du hast 1000 Franken investiert, also 21 Franken Gewinn. Hättest du die 1000 Franken sofort im ersten Monat investiert, hättest du 20 Anteile zu 50 Franken gekauft — bei einem Schlusskurs von 50 Franken sind das genau 1000 Franken. Der Sparplan liegt in diesem Beispiel also 21 Franken vorn, weil der Kurs zwischendurch auf 40 gefallen ist.
Der Vorteil kommt nicht aus dem Schlusskurs, sondern aus dem Einbruch auf 40 Franken zwischendurch: Dort bekommst du mehr Anteile. Ein anderer Schlusskurs ändert daran nichts. Angenommen, der Schlusskurs liegt bei 45 Franken. Mit dem Sparplan hast du 20,42 Anteile, das ergibt 918,90 Franken. Mit der Einmalanlage hättest du 20 Anteile, das ergibt 900 Franken. Der Sparplan hat dir 18,90 Franken gespart — weil du bei niedrigen Kursen mehr Anteile gekauft hast.
Umgekehrt: Steht der Kurs am Ende bei 60 Franken, hast du mit dem Sparplan 1225,20 Franken (20,42 Anteile mal 60). Mit der Einmalanlage wären es 1200 Franken (20 Anteile mal 60). Der Sparplan liegt hier 25,20 Franken vorn — weil du bei 40 Franken mehr Anteile bekommen hast. Mit einem anderen Kursverlauf, etwa 50, 55, 60, 65, kehrt sich das um: Dann kaufst du jeden Monat teurer, und die Einmalanlage liegt vorn.
Was das Beispiel zeigt: Der Cost Average Effekt funktioniert rechnerisch — er hilft vor allem, wenn die Kurse während der Ansparphase fallen oder stark schwanken. Bei durchgehend steigenden Kursen liegt meist die Einmalanlage vorn, weil du später teurer nachkaufst.
Cost Average Effekt — die Zahlen aus dem Beispiel
- 250Franken pro Monat, vier Monate lang: 1000 Franken insgesamt
- 20,42Anteile bekommst du bei Kursen von 50, 40, 60 und 50 Franken
- 48,97Franken Durchschnittspreis pro Anteil (1000 geteilt durch 20,42)
- 50Franken: das einfache Mittel der vier Kurse, etwas mehr als dein Durchschnittspreis
Wann der Cost Average Effekt funktioniert — und wann nicht
Der Effekt funktioniert, wenn die Kurse während deiner Ansparphase fallen oder stark schwanken. Dann kaufst du bei niedrigen Preisen mehr Anteile, und der Durchschnittspreis sinkt deutlich unter das Mittel. Der Cost Average Effekt wirkt sich nur dann klar positiv aus, wenn die Kurse stark schwanken und während der Ansparphase fallen.
Bei permanent steigenden Kursen wird der Sparplan benachteiligt. Du kaufst im ersten Monat zum günstigsten Preis, danach wird es teurer. Hättest du alles sofort investiert, hättest du alle Anteile zum niedrigsten Kurs bekommen. Der gestaffelte Einstieg kostet dich dann Rendite.
Ein weiterer Punkt: Der negative Cost Average Effekt in der Auszahlungsphase. Wer feste Geldbeträge entnimmt, muss bei fallenden Kursen mehr Anteile verkaufen, um die gleiche Summe zu erhalten. Das beschleunigt den Kapitalverzehr. Darüber wird selten gesprochen, wenn vom Cost Average Effekt die Rede ist — dabei ist es dieselbe Mechanik, nur umgekehrt.
Ein Gedankenspiel: Du sparst monatlich 300 Franken in einen breit gestreuten Welt-ETF, und mitten in deiner Ansparphase bricht die Börse ein, sagen wir um 30 Prozent. Dein Sparplan läuft weiter, und für denselben Betrag bekommst du deutlich mehr Anteile. Erholt sich der Markt später, profitierst du davon stärker als jemand, der kurz vor dem Einbruch alles auf einmal investiert hat. Das ist der Cost Average Effekt in der Praxis — mit dem Wörtchen „wenn“: Ob und wann sich ein Markt erholt, weiss vorher niemand.
Umgekehrt: Steigt der Markt nach deinem Start fast durchgehend, kaufst du jeden Monat teurer. Wer am Anfang alles auf einmal investiert hätte, bekäme alle Anteile zum günstigsten Kurs. Dann würde dich der Sparplan Rendite kosten.
Die Frage, wann der Effekt funktioniert, hängt also von der Marktphase ab. Das Problem: Du weisst vorher nie, in welcher Phase du dich befindest. Erst im Nachhinein siehst du, ob der Sparplan vorteilhaft war oder nicht. Deshalb ist der Cost Average Effekt keine Strategie zur Renditesteigerung, sondern eine Methode zur Risikostreuung über die Zeit.
Die häufigsten Irrtümer zum Cost Average Effekt — was nicht stimmt
Irrtum Nummer eins: Der Cost Average Effekt bringt dir mehr Rendite und weniger Risiko zugleich. Das stimmt nicht. Gegenüber dem sofortigen Einmalinvestment reduziert monatliche Anlage lediglich die Schwankungsbreite. Die erwartete Rendite fällt tendenziell niedriger aus, weil du später einsteigst und steigende Kurse verpasst.
Irrtum Nummer zwei: Der Effekt ist ein statistisch bewiesener Vorteil. Der Effekt basiert auf einem harmonischen Mittel, das unter dem Durchschnittskurs liegt — aber daraus folgt keine Überrendite. Er ist eher ein psychologischer Vorteil als eine bewiesene Methode für mehr Ertrag.
Irrtum Nummer drei: Je öfter du investierst, desto besser. Nicht unbedingt: Bei Kleinstbeträgen von 25 oder 50 Franken im Monat können Gebühren pro Kauf einen grossen Teil auffressen. Ein ähnlicher Effekt lässt sich oft auch mit ein- bis viermal pro Jahr erreichen. Transaktionskosten und Aufwand sollten in einem Verhältnis zum Nutzen stehen.
Irrtum Nummer vier: Der Sparplan schützt dich vor Verlusten. Nein. Wenn der Markt fällt, verlierst du Geld — egal ob du gestaffelt oder auf einmal investiert hast. Der Sparplan verteilt den Verlust nur über einen längeren Zeitraum. Das fühlt sich psychologisch besser an, rechnerisch ist es kein Schutz.
Irrtum Nummer fünf: Der Cost Average Effekt funktioniert bei allen Anlageklassen gleich gut. Nicht wirklich. Bei stark schwankenden Märkten — Aktien, ETFs — kann der Effekt sich zeigen. Bei Anlagen mit geringen Schwankungen — Anleihen, Festgeld — bringt er kaum etwas. Die Mechanik braucht Volatilität, um zu greifen.
Irrtum Nummer sechs: Du musst den Sparplan niemals anpassen. Falsch. Wenn sich deine Situation ändert — Gehaltserhöhung, Jobverlust, Kind — kann es sinnvoll sein, den Betrag anzupassen. Ein Sparplan ist kein einmal eingerichtetes Ablaufsystem, das du vergisst. Er ist ein Werkzeug, das du an dein Leben anpasst.
Cost Average Effekt — Falsch vs. Richtig
- Sparplan bringt immer höhere RenditeHistorisch lag die Einmalanlage oft vorn
- Funktioniert bei steigenden Märkten superBei steigenden Kursen liegt meist die Einmalanlage vorn
- Immer die kleinstmöglichen Beträge sind optimalAuf Gebühren pro Kauf achten, seltener kann reichen
- Mehr Rendite weniger Risiko gleichzeitigWeniger Schwankung, aber tendenziell niedrigere erwartete Rendite
Für wen der Cost Average Effekt sinnvoll ist — ehrlich
Der Sparplan ist sinnvoll, wenn du noch kein Kapital hast und jeden Monat einen festen Betrag übrig lässt. Dann ist der Cost Average Effekt nicht eine Wahl zwischen zwei Strategien, sondern die einzige Möglichkeit, überhaupt anzufangen. Niemand mit 250 Franken im Monat kann eine Einmalanlage machen — weil die Summe nicht da ist.
Er ist auch sinnvoll, wenn du eine hohe Risikoaversion hast und die psychologische Belastung eines ungünstigen Einstiegspunkts nicht ertragen würdest. Wer sehr risikoscheu ist, kann mit einem gestaffelten Einstieg besser leben, auch wenn er im Schnitt etwas Rendite liegen lässt. Das ist kein mathematischer Vorteil, sondern ein emotionaler — aber Emotionen sind im Vermögensaufbau real.
Nicht sinnvoll ist der Sparplan, wenn du eine Summe auf dem Konto hast und zögerst, weil du den richtigen Zeitpunkt suchst. Dann ist der gestaffelte Einstieg historisch oft die teurere Wahl. Bisher sind Kurse langfristig häufiger gestiegen als gefallen — garantiert ist das nicht. Wer wartet, zahlt tendenziell mehr. Viele entscheiden sich in dem Fall für den Einstieg in einem Schritt, andere verteilen die Summe auf drei bis vier Tranchen über zwei bis drei Monate, wenn die psychologische Hürde zu gross ist. Über ein Jahr gestreckt kostet das im Schnitt spürbar Rendite.
Ein dritter Fall, in dem der Sparplan sinnvoll ist: Du willst eine Routine aufbauen. Der automatisierte monatliche Kauf zwingt dich, regelmässig zu investieren. Das ist oft mehr wert als jede Rendite-Optimierung. Viele scheitern nicht an der falschen Methode, sondern daran, dass sie gar nicht anfangen. Der Sparplan löst dieses Problem. Er ist einfach, automatisch, und er läuft — auch wenn du dich nicht darum kümmerst.
Für wen ist der Sparplan nicht sinnvoll? Für jemanden, der eine grössere Summe geerbt hat, eine Prämie bekommen hat oder aus einem Verkauf Kapital hat — und jetzt überlegt, ob er gestaffelt einsteigen soll. In dem Fall spricht historisch mehr für die Einmalanlage. Wer trotzdem gestaffelt einsteigt, zahlt für ein psychologisches Sicherheitsgefühl — nicht für eine höhere Rendite.
Auch nicht sinnvoll: Wenn du glaubst, mit dem Sparplan den Markt zu timen. Manche pausieren ihren Sparplan, wenn die Kurse hoch stehen, und lassen ihn nur laufen, wenn die Kurse fallen. Das ist kein Cost Average Effekt mehr, das ist Market Timing — und das gelingt kaum jemandem dauerhaft. Der Effekt setzt voraus, dass du stur durchziehst, egal was der Markt macht.
So setzt du den Cost Average Effekt konkret um — ohne Bullshit
Wenn du dich für einen Sparplan entscheidest, halte dich an einen festen Ablauf. Leg den Betrag fest, den du jeden Monat investieren kannst — nicht den, den du gern hättest, sondern den, der übrig bleibt, nachdem alle Fixkosten und eine Reserve für Unvorhergesehenes abgezogen sind. Ob 100, 250 oder 500 Franken: Entscheidend ist, dass der Betrag zu deinem Budget passt.
Ein Punkt, den viele übersehen: Der Betrag muss so gewählt sein, dass du ihn auch in schlechten Monaten durchhältst. Wenn du im Januar 400 Franken investierst, im Februar aber nur 200 hast, wird der Sparplan unregelmässig — und du hast keine saubere Routine mehr. Konstanz ist wichtiger als Höhe.
Zweiter Punkt: Viele wählen einen breit gestreuten Indexfonds statt eines Einzelwerts. Bei einem breit gestreuten ETF ist das Risiko eines Totalverlusts deutlich kleiner als bei einer Einzelaktie. Bei einer Aktie kann der Kurs auf null fallen — dann hilft dir auch der Durchschnittspreis nicht. Bei einem Index wie dem MSCI World ist das Risiko auf sehr viele Unternehmen verteilt.
Dritter Punkt: Richte den Sparplan so ein, dass er zwei bis drei Tage nach deinem Gehalt ausgeführt wird. Dann ist das Geld da, und du kommst nicht in Versuchung, es vorher auszugeben. Automatisierung ist der Kern des ganzen Ansatzes. Wer jeden Monat manuell überweisen muss, wird irgendwann vergessen oder aufschieben.
Vierter Punkt: Schau nicht jeden Tag nach, wie der Kurs steht. Das ist ein häufiger Fehler. Der Sparplan funktioniert am besten, wenn du ihn laufen lässt. Wer jeden Monat schaut, ob der Kurs gerade hoch oder niedrig steht, und dann überlegt, ob er diesmal aussetzt, untergräbt den Plan. Einmal im Quartal einen Blick drauf werfen reicht.
- Depot eröffnenAchte bei der Broker-Wahl auf niedrige Gebühren und keine Depotführungskosten. Ein Vergleich von Angeboten, Börsenplätzen, Sparplan-Angebot und Transaktionskosten lohnt sich — bei monatlichen Käufen summiert sich jede Gebühr.
- Indexfonds wählenViele wählen einen breit gestreuten Welt-ETF, etwa auf den MSCI World oder den FTSE All-World — breit gestreut, niedrige Kosten, transparent. Themen- und Branchen-ETFs sind komplizierter und bringen mehr Risiko. Das ist keine Empfehlung für ein bestimmtes Produkt. Mehr dazu habe ich im Artikel über MSCI World vs. FTSE All-World vs. S&P 500 geschrieben.
- Sparplan einrichtenDie meisten Broker bieten automatische Sparpläne an. Du legst den Betrag und das Kaufdatum fest, der Rest läuft. Viele legen den Tag auf den zweiten oder dritten Werktag nach dem Gehalt — dann ist das Geld da, und du kommst nicht in Versuchung, es vorher auszugeben.
- Nicht nachschauenEin häufiger Fehler ist, jeden Monat nachzuschauen, wie der Kurs steht, und dann zu überlegen, ob du diesmal aussetzt. Das untergräbt den Sinn des Sparplans. Der Ablauf funktioniert nur, wenn er automatisch läuft und du nicht eingreifst. Einmal im Quartal einen Blick drauf werfen reicht.
- Betrag anpassenWenn du eine Gehaltserhöhung bekommst, kannst du überlegen, einen Teil der Differenz zusätzlich zu sparen. Das ist ein einfacher Weg, schneller aufzubauen, ohne dass der Alltag spürbar enger wird.
Ein zusätzlicher Tipp: Wenn du den Sparplan eingerichtet hast, leg dir ein einfaches Notizbuch an — Finanz-Notizbuch — und trag einmal im Quartal ein, wie viele Anteile du hast und was sie wert sind. Nicht öfter. Das hilft dir, den Überblick zu behalten, ohne jeden Tag nachzuschauen. Und es gibt dir ein Gefühl für die Entwicklung über Jahre, nicht über Wochen.
Was im Training funktioniert, welche Fehler ich mache
Einmal pro Woche (am Anfang gern öfter). Körper, Geld, Leben — aus erster Hand, ohne Filler. Trag dich ein, lies mit.
Newsletter abonnieren →Die Alternative: Einmalanlage — wann sie besser ist
Hast du eine Summe auf dem Konto — Prämie, Erbschaft, Bonus, verkauftes Zeug — und überlegst, ob du sie gestaffelt investieren sollst, lautet die ehrliche Antwort: Historisch spricht mehr für die Einmalanlage: In vielen Zeiträumen lag sie am Ende vorn — nicht immer und nicht garantiert.
Der Grund ist einfach: Zeit im Markt schlägt Timing des Marktes. Wer wartet, zahlt im Schnitt höhere Preise. Wer sofort investiert, nimmt alle Schwankungen mit — auch die nach oben. Bisher sind Aktienmärkte langfristig gestiegen, eine Garantie gibt es nicht. Wer gestaffelt einsteigt, verpasst einen Teil dieser Steigerung.
Die einzige Ausnahme: Du kannst die psychologische Belastung nicht ertragen, die entsteht, wenn die Kurse direkt nach deinem Einstieg fallen. Dann ist ein gestaffelter Einstieg über zwei bis drei Monate ein vertretbarer Kompromiss. Aber nicht über ein Jahr. Je länger du wartest, desto mehr kann es dich kosten.
Ein Gedankenspiel mit erfundenen, runden Zahlen: Du hast eine Prämie von 10’000 Franken und investierst sie auf einmal bei einem Kurs von 100. Fällt der Kurs danach auf 70, steht dein Depot bei 7’000 Franken — das tut weh. Steigt er später auf 110, bist du bei 11’000.
Hättest du die 10’000 Franken über zehn Monate verteilt, mit je 1’000 Franken, hättest du einen Teil der Anteile zum tiefen Kurs gekauft. Angenommen, die zehn Monatskurse sind 100, 90, 80, 70, 70, 80, 90, 100, 105 und 110: Dann kaufst du mit 10’000 Franken rund 114,4 Anteile (Durchschnittspreis rund 87 Franken). Bei einem Schlusskurs von 110 sind das rund 12’585 Franken, die Einmalanlage kommt auf 11’000. In diesem Verlauf liegt der Sparplan also vorn, weil die Kurse zuerst gefallen sind.
Umgekehrt: Steigen die Kurse nach dem Start fast durchgehend, kaufst du jeden Monat teurer, und die Einmalanlage liegt vorn.
Die Frage ist also nicht: Ist Einmalanlage oder Sparplan besser? Die Frage ist: In welcher Marktphase befindest du dich? Und die ehrliche Antwort: Du weisst es nicht. Deshalb spricht historisch mehr für die Einmalanlage — vorausgesetzt, die Märkte steigen langfristig weiter, und das kann niemand garantieren.
Zeit im Markt schlägt Timing des Marktes — als Faustregel, nicht als Garantie.
— Faustregel, keine ZusageEin Einsteiger-Buch kann die Grundlagen des Vermögensaufbaus ordnen. Die Suche führt zu einer Auswahl bei Amazon: Finanz-Ratgeber für Einsteiger. Es ist eine Suche, kein einzelnes getestetes Buch — wähle eines, das zu deinem Wissensstand passt.
Welche Fehler beim Cost Average Effekt am häufigsten passieren
Fehler Nummer eins: Du setzt den Sparplan aus, weil die Kurse gerade hoch stehen. Genau das untergräbt den Cost Average Effekt. Der Sinn ist, dass du bei hohen Kursen weniger Anteile kaufst und bei niedrigen mehr. Setzt du bei hohen Kursen aus, kaufst du nur bei niedrigen — das ist kein Sparplan mehr, sondern Market Timing. Und Market Timing gelingt kaum jemandem dauerhaft.
Fehler Nummer zwei: Du investierst zu kleine Beträge zu oft. Bei Kleinstbeträgen von 25 oder 50 Franken im Monat können Gebühren pro Kauf einen grossen Teil auffressen. Ein ähnlicher Effekt lässt sich oft auch mit ein- bis viermal pro Jahr erreichen. Bei Beträgen unter 100 Franken kann ein quartalsweiser Rhythmus sinnvoll sein, wenn dein Broker Gebühren pro Kauf verlangt.
Fehler Nummer drei: Du vergleichst deinen Sparplan mit einem hypothetischen perfekten Einstiegspunkt. Natürlich hättest du mehr Rendite, wenn du genau am Tiefpunkt gekauft hättest. Aber niemand weiss vorher, wann der Tiefpunkt ist. Der Sparplan ist die Antwort auf Unsicherheit, nicht auf Perfektion. Wer mit dem perfekten Zeitpunkt vergleicht, wird immer enttäuscht sein — egal welche Methode.
Fehler Nummer vier: Du änderst den Betrag ständig. Mal 200 Franken, mal 400, mal nichts. Das ist kein Sparplan, das ist Chaos. Der Cost Average Effekt wirkt am saubersten, wenn der Betrag konstant bleibt. Die Mechanik basiert darauf, dass du immer denselben Betrag investierst — nicht immer dieselbe Anzahl Anteile. Wer den Betrag ständig ändert, verwässert die Mechanik.
Fehler Nummer fünf: Du investierst in Einzelaktien statt in ETFs. Bei einer Einzelaktie kann der Kurs auf null fallen. Dann hilft dir auch der beste Durchschnittspreis nichts. Der Cost Average Effekt funktioniert bei breit gestreuten Indizes besser, weil das Totalverlustrisiko deutlich kleiner ist.
Fehler Nummer sechs: Du hörst auf, sobald die ersten Gewinne da sind. Mancher fängt mit einem Sparplan an, sieht nach einem Jahr ein Plus und verkauft. Das entspricht meist nicht dem Sinn der Methode. Der Sparplan ist eine langfristige Methode. Er funktioniert über Jahre, nicht über Monate. Wer nach einem Jahr aussteigt, hat die Mechanik nicht durchlaufen.
Häufige Fragen
Ist der Cost Average Effekt für Anfänger geeignet?
Wie lange sollte ich einen Sparplan laufen lassen?
Kann ich den Sparplan jederzeit stoppen oder anpassen?
Was passiert, wenn ich einen Monat aussetze?
Sollte ich bei einem Crash mehr investieren?
Kann ich mehrere Sparpläne parallel laufen lassen?
Fazit
Der Cost Average Effekt ist kein Wundermittel. Er bringt dir nicht systematisch höhere Rendite. Er schützt dich nicht vor Verlusten. Er ist ein Werkzeug, das unter bestimmten Bedingungen funktioniert: wenn du kein Kapital hast und jeden Monat einen festen Betrag investierst. Oder wenn du eine hohe Risikoaversion hast und die psychologische Belastung eines ungünstigen Einstiegspunkts nicht ertragen würdest. In allen anderen Fällen — wenn du eine Summe auf dem Konto hast — spricht historisch mehr für die Einmalanlage.
Ich halte den Sparplan für sinnvoll, wenn du mit dem Vermögensaufbau anfängst und noch keine Erfahrung hast. Er ist einfach, automatisiert, und er zwingt dich, regelmässig zu investieren. Das ist oft mehr wert als eine mögliche Rendite-Differenz. Aber verkauf dir den Effekt nicht als Methode, die dir mehr Rendite und weniger Risiko zugleich gibt. Das ist Bullshit. Er reduziert die Schwankungsbreite, senkt aber tendenziell die erwartete Rendite. Wer das versteht, trifft eine informierte Entscheidung — je nach Situation. Das ist keine Anlageberatung, sondern meine Einordnung.
Der Cost Average Effekt einfach erklärt: Er ist kein Trick, sondern eine Routine. Er ist kein Rendite-Booster, sondern ein Risiko-Verteiler. Er ist kein Freifahrtschein, sondern ein Werkzeug. Und wie jedes Werkzeug funktioniert er nur, wenn du ihn richtig einsetzt — und weisst, wann du ihn weglegen musst.
Die Rechnung ist einfach. Deine Zahl kennst du trotzdem nicht.
Der Rechner sagt dir, wie viel im Monat reinkommen muss, damit du nicht mehr auf den Lohn angewiesen bist. Eine Zahl. Danach weisst du, worauf du eigentlich hinarbeitest.
Deine Freiheitszahl berechnen →
Lieber erst umsehen? Hier fängt alles an.