 ALPFIT.
3. Säule oder ETF was lohnt mehr: 7 Fakten, die du kennen solltest
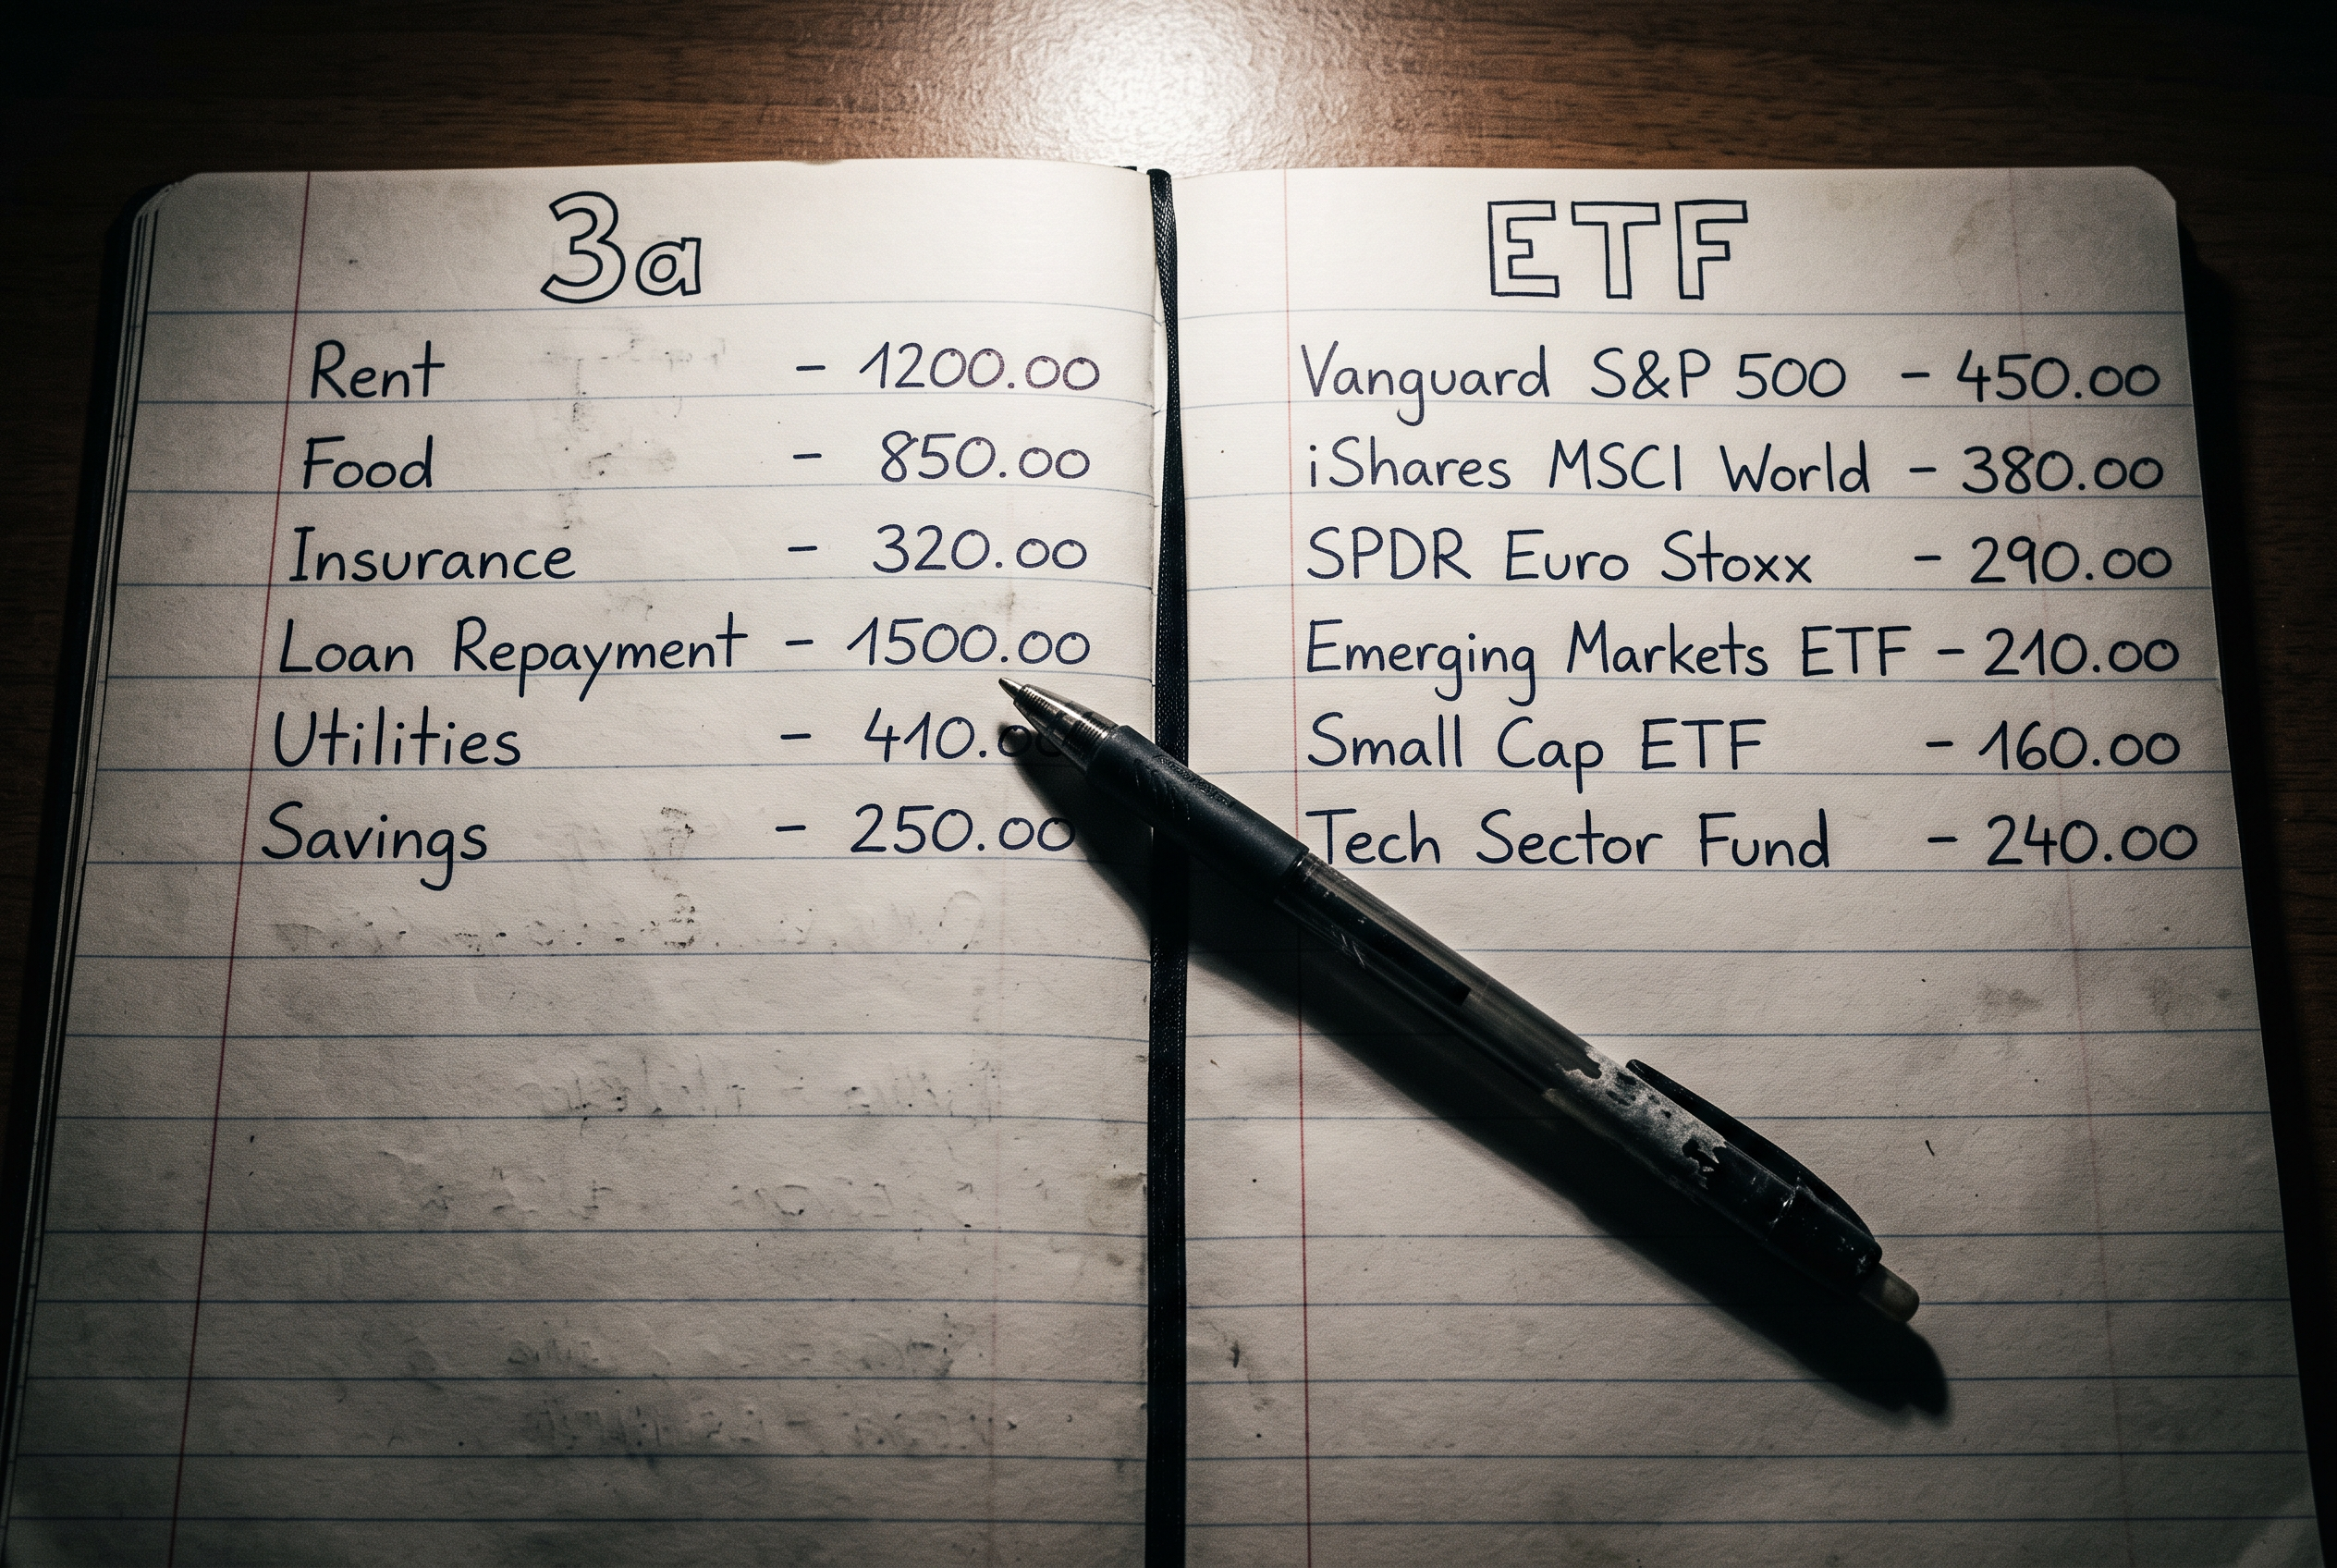
3. Säule oder ETF was lohnt mehr – diese Frage stellen sich viele, und die Antwort lautet: Du stellst sie falsch. Ich bin 40, Functional Trainer und Filialleiter in Graubünden, und ich empfehle beide. Nicht nacheinander, nicht entweder-oder, sondern parallel. Die Zahlen zeigen: Wer die Säule 3a gegen ETF ausspielt, verschenkt Geld. In diesem Artikel zeige ich dir, wie du beide Instrumente einsetzt, welche Beträge realistisch sind, welche Gebühren du zahlst und warum die Kombination die einzige ehrliche Antwort ist. Konkret, mit Franken-Beträgen, ohne Bullshit.
Anzeige: Einige Links in diesem Artikel sind Partnerlinks. Kaufst du darüber etwas, bekomme ich eine kleine Provision — für dich ändert sich am Preis nichts.
Warum überhaupt die Frage 3. Säule oder ETF was lohnt mehr?
Weil die meisten glauben, sie müssten sich entscheiden. Du hast begrenzt Geld, also wohin damit: in die gebundene Vorsorge mit Steuervorteil oder in freie ETF mit voller Flexibilität? Die Frage klingt logisch, ist aber eine Falle. Die Säule 3a und ein ETF-Depot erfüllen unterschiedliche Rollen – das eine ist steuerbegünstigt und gesperrt bis zur Pensionierung, das andere ist frei verfügbar und jederzeit liquidierbar.
Der Maximalbetrag für die Säule 3a liegt 2026 bei 7’258 Franken pro Jahr. Gleichzeitig kannst du ein freies ETF-Depot mit monatlich rund 800 Franken besparen. Warum beides? Weil die 3a je nach Einkommen sofort über 2’000 Franken Steuern spart und über Jahrzehnte steuerfrei wächst, während das freie Depot dir Liquidität und Flexibilität gibt, wenn du sie brauchst.
Die Recherche 2026 zeigt: Nur rund die Hälfte der Erwerbstätigen in der Schweiz nutzt die Säule 3a überhaupt, und viele davon zahlen nicht den vollen Betrag ein. Sie verschenken damit jedes Jahr vierstellige Steuerersparnisse. Gleichzeitig parken viele ihr freies Geld auf dem Sparkonto statt in einem breit diversifizierten ETF-Portfolio. Beides zusammen ist Geldverbrennung.
Die Frage ist also nicht 3. Säule oder ETF was lohnt mehr, sondern: Wie fülle ich zuerst die 3a voll aus und baue danach – oder parallel, sobald das Budget es hergibt – ein freies ETF-Depot auf? Das ist der Hebel, den ich dir empfehle.
Was bringt die Säule 3a konkret – die Zahlen 2026
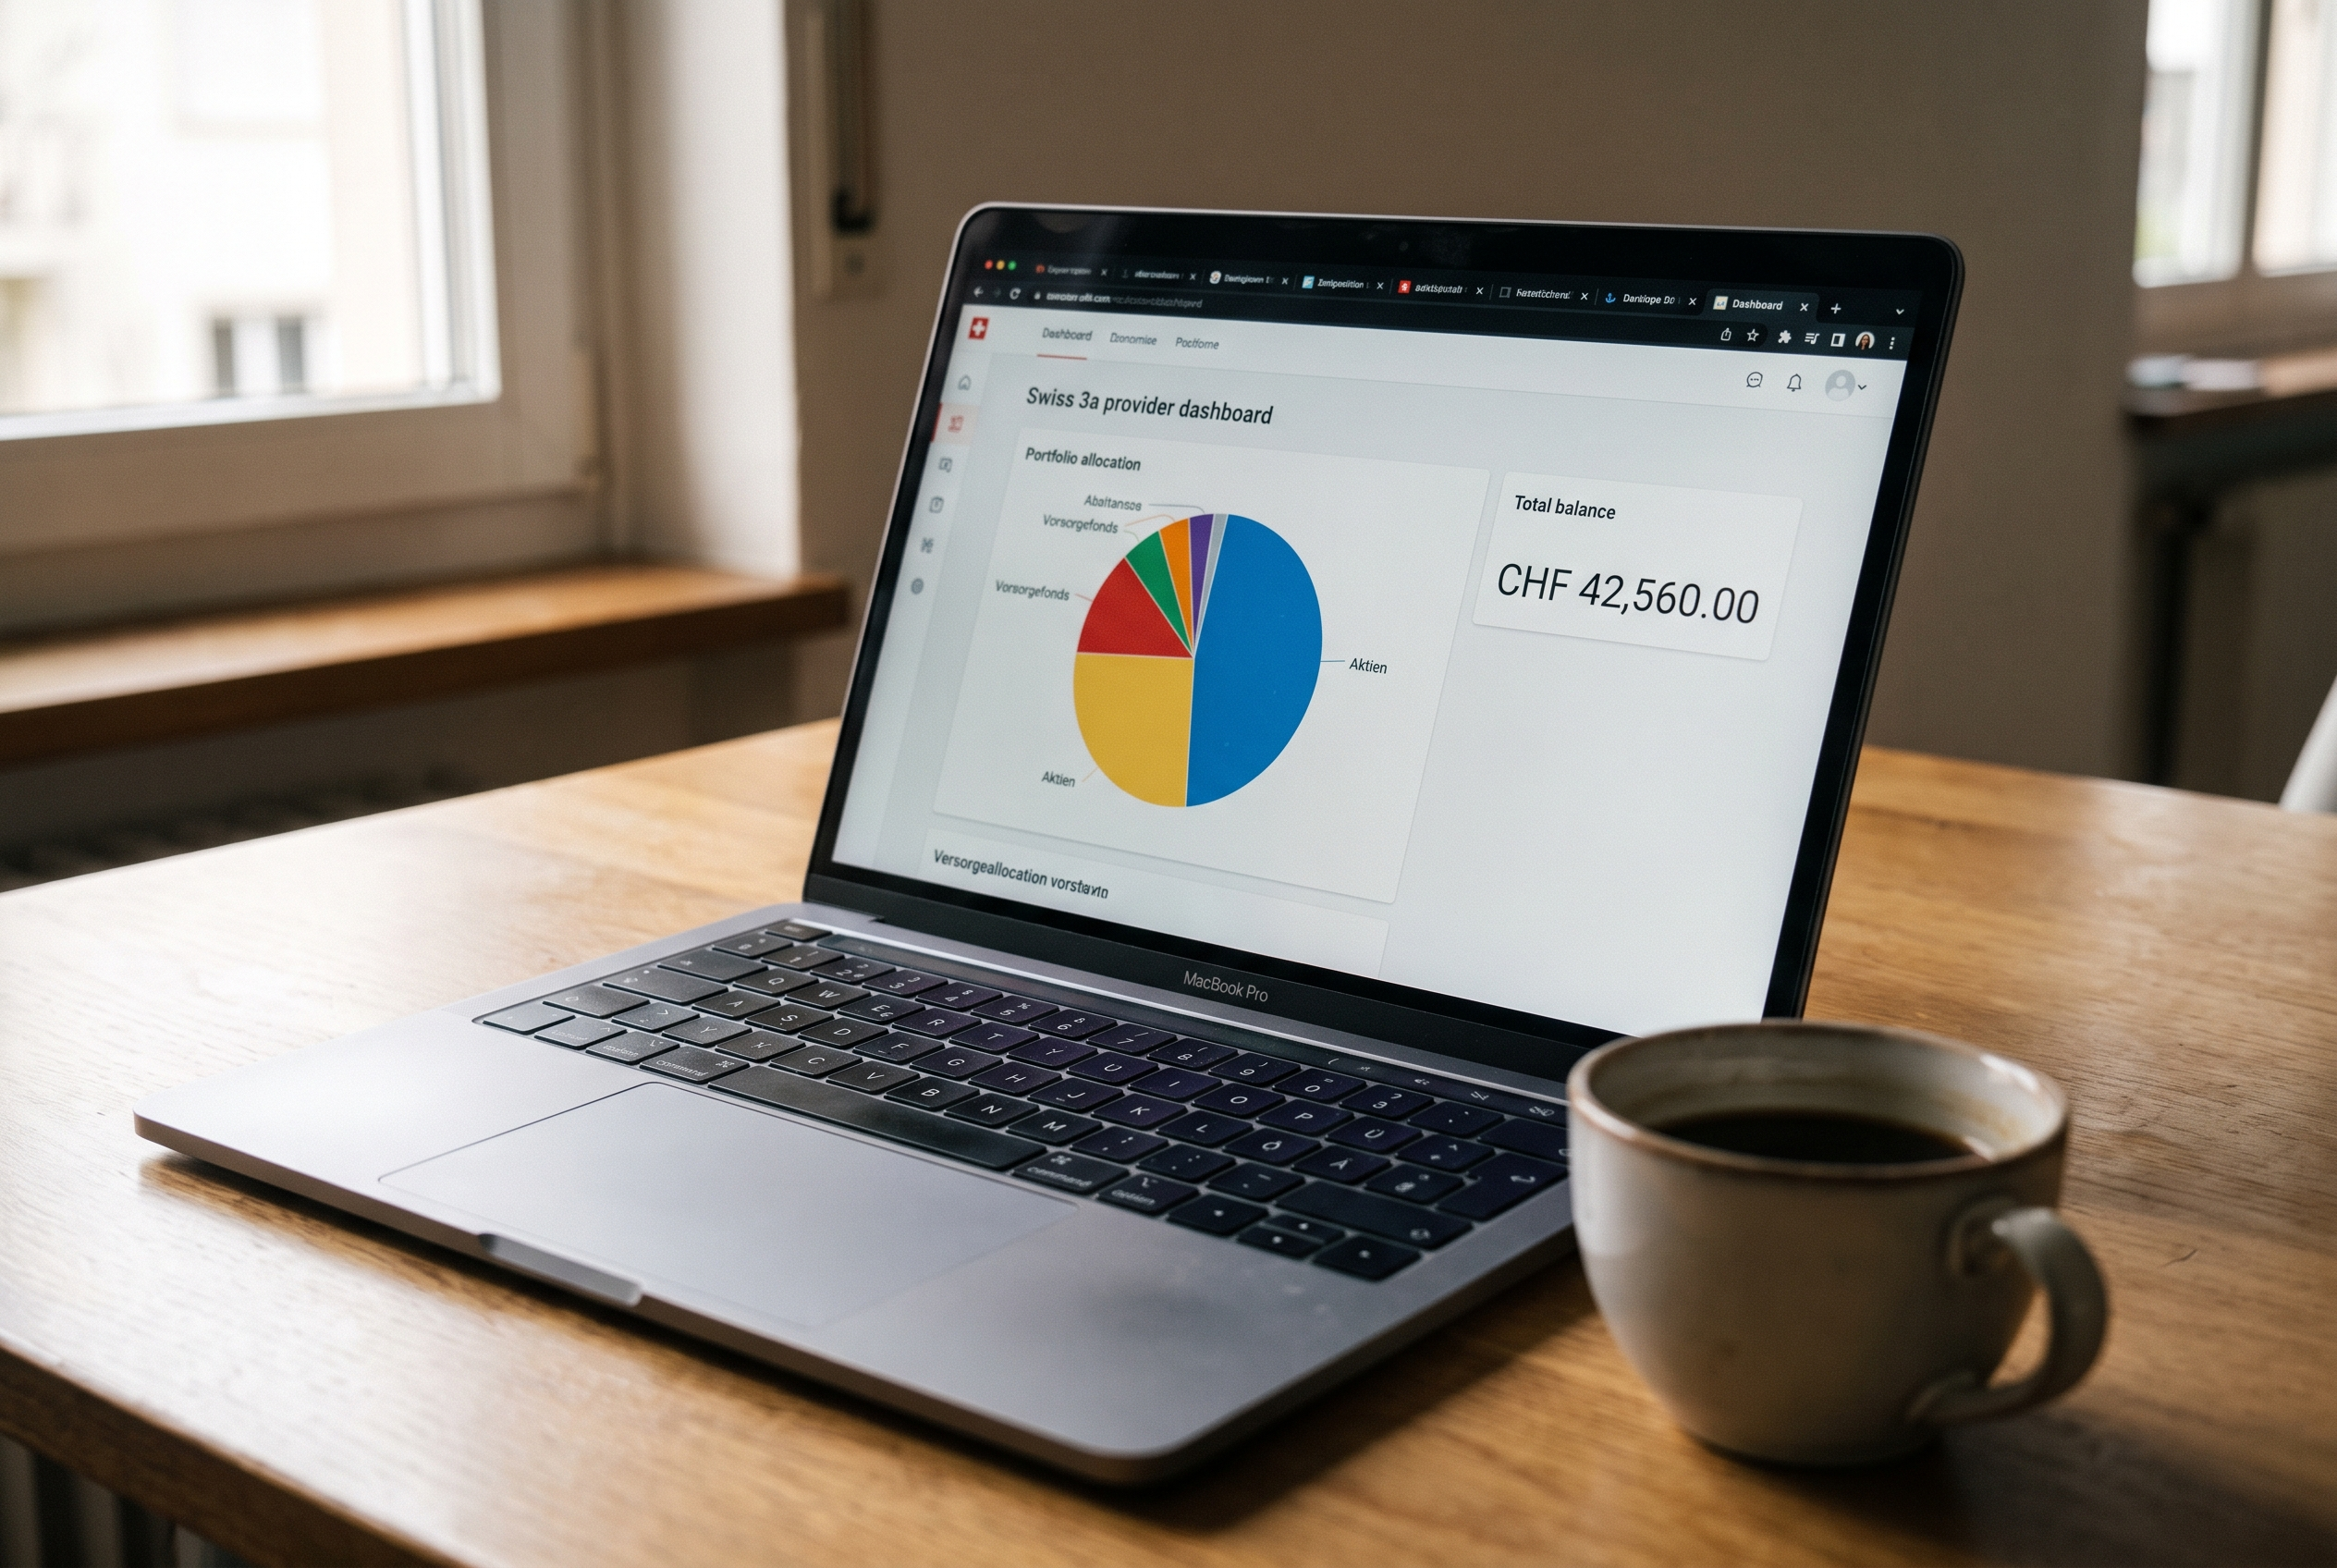
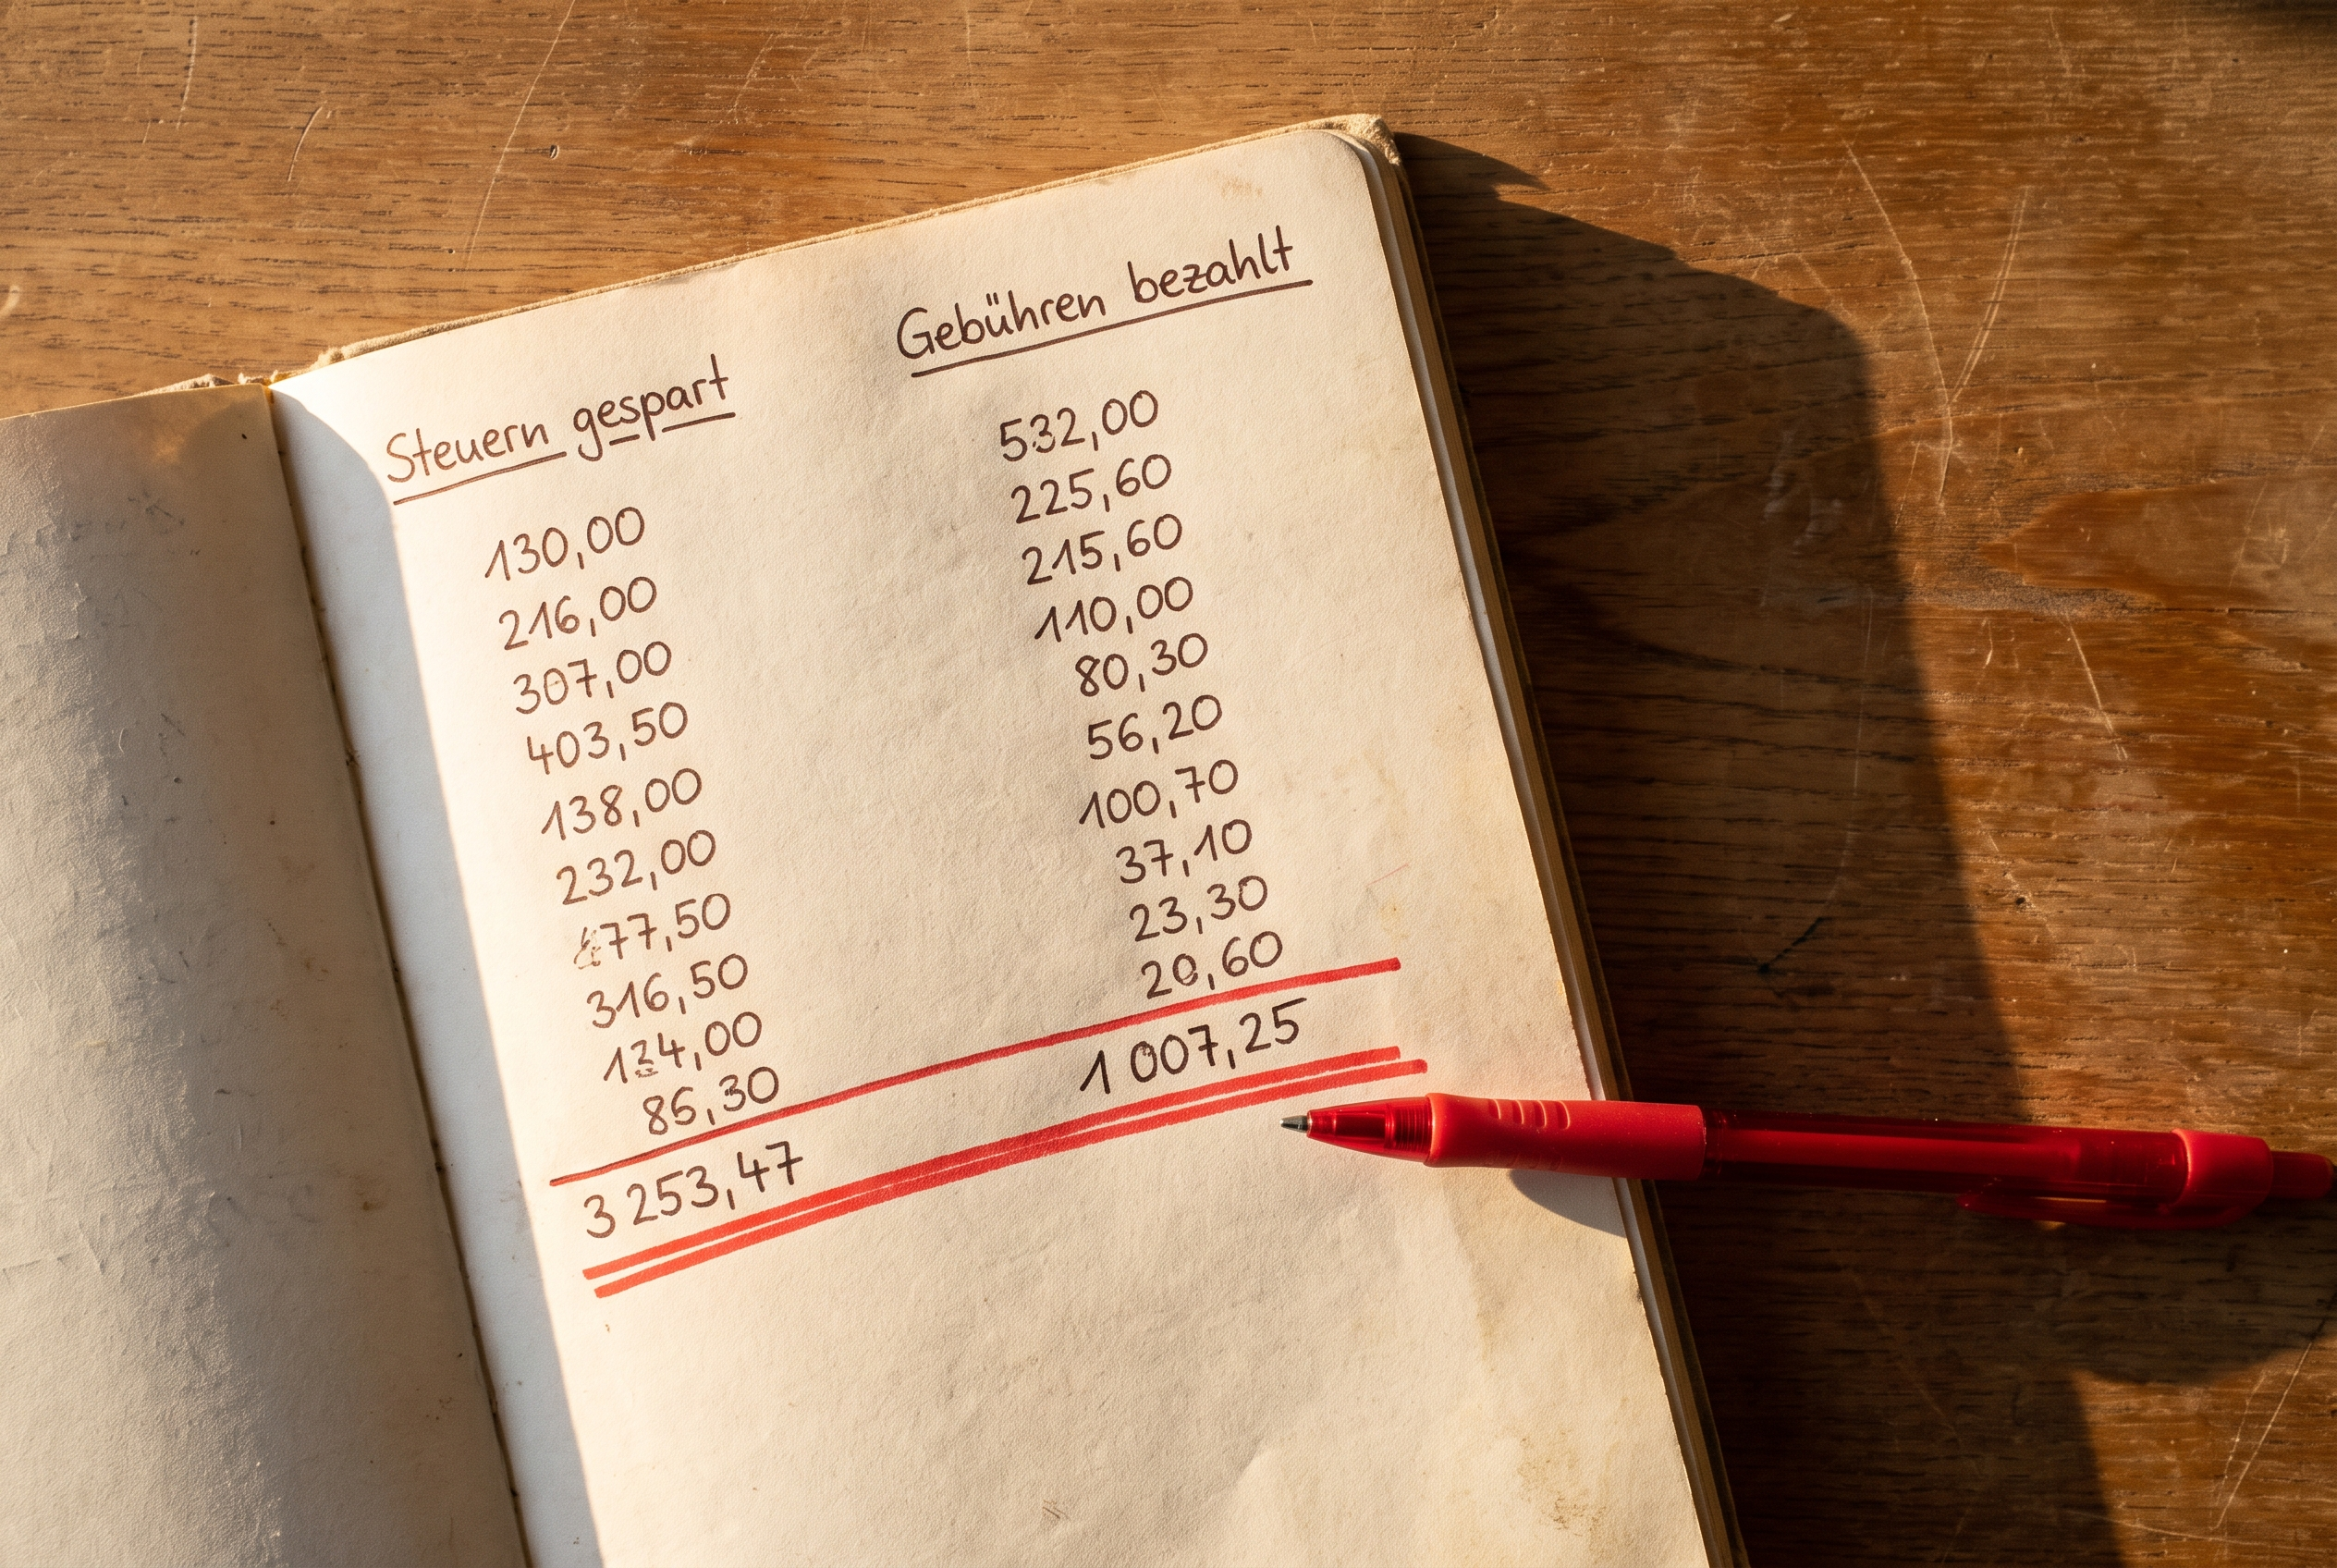
Zahl jedes Jahr im Januar die vollen 7’258 Franken ein. Warum Januar? Weil das Geld dann das ganze Jahr für dich arbeitet statt erst im Dezember. Der Steuervorteil allein bringt je nach Einkommens- und Wohnsituation oft rund 2’100 Franken pro Jahr zurück – das ist fast ein Drittel der Einzahlung.
Eine Säule 3a kann zum Beispiel bei einem digitalen Anbieter wie finpension liegen, mit einer All-in-Gebühr von 0,39 Prozent. Ein solches Portfolio besteht zu 97 Prozent aus Aktien-Indexfonds, global diversifiziert. Über die letzten zehn Jahre hat ein solches Portfolio durchschnittlich rund 5,8 Prozent pro Jahr gebracht – nach Gebühren, steuerfrei.
Rechne das hoch: 7’258 Franken pro Jahr, über 30 Jahre, bei 5,5 Prozent durchschnittlicher Rendite (konservativ gerechnet), ergibt rund 550’000 Franken. Davon sind über 330’000 Franken reiner Zuwachs. Bei der traditionellen Bank mit 1,2 Prozent Gebühren und aktiven Fonds wären es deutlich weniger – die Differenz liegt laut aktueller Vergleiche bei 30’000 bis 50’000 Franken über denselben Zeitraum.
Und das Geld wächst steuerfrei. Keine Vermögenssteuer, keine Einkommenssteuer auf Zinsen oder Dividenden während der Laufzeit. Erst bei der Auszahlung wird einmal zu einem reduzierten Satz besteuert. Das ist ein Hebel, den kein freies Depot bieten kann.
Die 3. Säule oder ETF-Frage ist falsch – du brauchst beide, in dieser Reihenfolge.
— Fabian, nach 18 Jahren VermögensaufbauFabis Tipp
Mein Rat: Zahl die Säule 3a im Januar statt im Dezember ein – das Geld arbeitet dann zwölf Monate länger für dich, und du vergisst es nicht in der Jahresendhetze.
— Fabi

Was bringt ein freies ETF-Depot – und wo sind die Grenzen?
Ein freies ETF-Depot kann zum Beispiel über Interactive Brokers laufen. Du besparst monatlich zwei ETF: einen MSCI World und einen Emerging Markets, im Verhältnis 80 zu 20. Insgesamt können da zum Beispiel rund 800 Franken pro Monat reinfliessen, manchmal mehr, wenn es gut läuft und du Bonuszahlungen bekommst.
Der grosse Vorteil: Du kannst jederzeit ran. Wenn die Waschmaschine stirbt, ein Notfall kommt oder du eine grössere Anschaffung planst, verkaufst du Anteile und hast das Geld innerhalb von drei Tagen auf dem Konto. Das kann die Säule 3a nicht bieten – die ist gesperrt bis 64, ausser bei Selbstständigkeit, Wohneigentum oder Auswanderung.
Der Nachteil: Du zahlst jedes Jahr Vermögenssteuer auf den aktuellen Depotwert und Einkommenssteuer auf realisierte Gewinne und Dividenden. Das kann je nach Depotgrösse schnell rund 600 Franken pro Jahr kosten. Und es gibt keinen Steuerabzug beim Einzahlen. Das freie Depot ist also ein Wachstumsinstrument ohne steuerliche Förderung, dafür mit voller Flexibilität.
Trotzdem: Über die Jahre kann dir ein freies Depot den Arsch retten – zum Beispiel bei einer ungeplanten Autoreparatur oder bei einem Umzug. Hast du alles in der 3a, musst du einen teuren Konsumkredit aufnehmen. Deshalb ist die Kombination nicht Luxus, sondern Pflicht.
Die meisten Leute denken, Vermögensaufbau ist kompliziert oder braucht viel Zeit. Prüf dein 3a-Portfolio alle drei Monate, das freie Depot einmal im Monat kurz nach dem Sparplan-Abzug. Zusammen keine 30 Minuten pro Monat. Der Rest läuft automatisch.
Rebalanciere das freie Depot einmal im Jahr, zum Beispiel im Januar. Das 3a-Portfolio hat ein automatisches Rebalancing beim Anbieter. Kein Stress, kein ständiges Rumgucken, keine Panikverkäufe. Buy and hold, diversifiziert, langfristig. Das ist der ganze Plan.
Und genau diese Einfachheit ist der Grund, warum ich dir beide parallel empfehle: Die 3a ist maximale Steuereffizienz bei Null Aufwand. Das freie Depot ist Sicherheit und Liquidität bei minimalem Aufwand. Zusammen decken sie alles ab, was du finanziell brauchst.
Die neue Nachzahlungsregel ab 2026 – was das für dich bedeutet
Seit Januar 2026 gibt es eine Neuerung, die grösste Änderung an der Säule 3a seit 1987: Du kannst verpasste Einzahlungen aus den letzten Jahren nachholen. Früher war jedes Jahr verloren, wenn du den Maximalbetrag nicht voll genutzt hast. Jetzt kannst du zurückgehen und nachlegen.
Konkret: Wenn du 2023 nur 3’000 Franken eingezahlt hast statt der möglichen 7’056 Franken, kannst du die fehlenden rund 4’000 Franken jetzt in 2026 oder später nachholen – zusätzlich zum aktuellen Maximalbetrag. Das Fenster dafür ist begrenzt, aber es öffnet eine Chance für alle, die früher knapp bei Kasse waren oder die 3a nicht kannten.
Wer seit Jahren voll einzahlt, spürt davon nichts. Aber es gibt viele Leute, die erst mit 35 oder 40 anfangen und sich ärgern, dass sie die Jahre davor verschenkt haben. Jetzt können sie einen Teil davon zurückholen. Das ist ein echter Hebel.
Wichtig: Die Nachzahlung bringt dir denselben Steuervorteil wie eine normale Einzahlung. Wenn du also die Mittel hast – Bonus, Erbschaft, verkauftes Auto – dann nutze diese Regel. Sie wird nicht ewig bestehen.
Wenn du dich in die Säule 3a einlesen willst, ohne Verkaufs-Blabla, hol dir ein solides Buch über Vermögensaufbau in der Schweiz. Die meisten kosten unter 30 Franken und sparen dir teure Fehler.
Konkrete Zahlen. Jeden Dienstag.
Ich schicke dir jede Woche konkrete Strategien – Zahlen, Routinen, Fehler, Entscheidungen. Kein Gelaber, nur Praxis.
Newsletter abonnieren →Gebühren – wo du richtig Geld verlierst (oder sparst)
Der grösste stille Killer beim Vermögensaufbau sind die Gebühren. Nicht die Marktvolatilität, nicht die Inflation, sondern die 1,2 Prozent, die deine Hausbank dir jedes Jahr vom Depot abzieht. Über 30 Jahre summiert sich das auf 40’000 bis 50’000 Franken Unterschied – bei maximaler 3a-Einzahlung.
Bei finpension zahlst du 0,39 Prozent All-in. Das beinhaltet Depotführung, Fondgebühren, Rebalancing, alles. Andere digitale Anbieter wie frankly (0,45 Prozent) oder VIAC (0,44 Prozent) liegen ähnlich. Die klassischen Banken verlangen dagegen 1,2 bis 1,5 Prozent, dazu oft noch Ausgabeaufschläge und versteckte Kickbacks.
Rechne das durch: 0,39 Prozent auf 200’000 Franken Depotwert sind 780 Franken pro Jahr. 1,2 Prozent sind 2’400 Franken. Differenz: 1’620 Franken – jedes Jahr. Über zehn Jahre sind das über 16’000 Franken, die einfach weg sind, ohne dass du dafür mehr Rendite oder besseren Service bekommst.
Beim freien ETF-Depot ist es ähnlich. Bei Interactive Brokers zahlst du keine Depotgebühr, nur die ETF-internen Kosten (TER), die liegen bei einem MSCI World bei rund 0,20 Prozent pro Jahr. Ein aktiver Fonds bei einer Schweizer Bank kostet dich schnell 1,0 bis 1,5 Prozent TER plus Ausgabeaufschlag. Das ist Geldverbrennung.
Deshalb mein Rat: Schau dir die Gebühren an, bevor du auch nur einen Franken einzahlst. Lass dir die All-in-Kosten schwarz auf weiss geben. Und wenn deine Bank dir erklärt, dass aktives Management die höheren Kosten wert ist – frag nach der Rendite der letzten zehn Jahre nach Gebühren. In 90 Prozent der Fälle wirst du feststellen, dass der passive Indexfonds besser gelaufen ist.
Ein typisches Beispiel: Eine Bank, 1,2 Prozent Gebühren, aktiver Mischfonds. Nach fünf Jahren blieb real oft deutlich weniger Rendite übrig als bei einem simplen Welt-Indexfonds. Der Wechsel auf einen Indexfonds lohnt sich deshalb meistens.
3. Säule oder ETF was lohnt mehr – die richtige Reihenfolge
Wenn du mich fragst, wie du anfangen sollst, sage ich: Füll zuerst die Säule 3a voll, dann bau das freie Depot auf. In dieser Reihenfolge. Warum? Weil der Steuervorteil der 3a dir sofort Rendite bringt – ohne Risiko, ohne Markt, einfach durch den Abzug vom steuerbaren Einkommen.
Konkret: Wenn du 7’258 Franken einzahlst und 2’100 Franken Steuern sparst, hast du eine sofortige Rendite von knapp 29 Prozent auf das eingezahlte Geld. Kein ETF, keine Aktie, kein Immobilienfonds der Welt gibt dir das risikofrei. Das ist der Hebel, den du zuerst nutzen musst.
Erst wenn die 3a voll ist – oder wenn dein Budget grösser ist und du beides parallel stemmen kannst – fängst du mit dem freien Depot an. Ich würde sagen: Sobald du die 7’258 Franken für die 3a sicher hast, leg jeden zusätzlichen Franken, den du nicht für Konsum oder Notreserve brauchst, in ein ETF-Depot.
Je früher du anfängst, desto besser. Wer monatlich 300 Franken in ein freies Depot schiebt, baut sich über die Jahre echtes Vermögen auf. Über die Jahre die Sparrate von 300 auf 800 Franken zu erhöhen – genau so funktioniert nachhaltiger Vermögensaufbau. Nach vielen Jahren kann ein freies Depot auf einen sechsstelligen Betrag wachsen. Das ist echtes Vermögen – ohne Erbe, ohne Lottogewinn, einfach durch konsequentes Einzahlen und niedrige Gebühren.
Falls du dir Tools zur Planung holen willst: Ein einfacher Haushaltsplaner oder ein günstiger Taschenrechner helfen, deine Sparquote zu tracken und die Prioritäten klar zu sehen. Klingt Old-School, aber es funktioniert.
Häufige Fragen
Kann ich die Säule 3a vorzeitig beziehen, wenn ich ins Ausland ziehe?
Lohnt sich ein ETF-Sparplan mit nur 200 Franken im Monat?
Sind Indexfonds in der 3a besser als ETF?
Fazit
Das glaubt mir keiner — aber die Frage 3. Säule oder ETF was lohnt mehr ist falsch gestellt. Du brauchst beide. Die 3a gibt dir maximale Steuereffizienz und steuerfrei wachsendes Vermögen, gesperrt bis zur Pension. Das freie ETF-Depot gibt dir Flexibilität, Liquidität und Wachstum ohne Sperrfrist. Zusammen decken sie alles ab, was ein solider Vermögensaufbau braucht.
Zahl den vollen Maximalbetrag in die 3a ein – 2026 sind das 7’258 Franken. Gleichzeitig kannst du ein freies Depot mit rund 800 Franken monatlich besparen. Die Säule 3a spart dir je nach Einkommen jedes Jahr über 2’000 Franken Steuern und wächst bei 0,39 Prozent Gebühren. Das freie Depot kostet dich Vermögenssteuer, gibt dir aber sofortigen Zugriff, wenn du ihn brauchst.
Die neue Nachzahlungsregel ab 2026 ist ein Gamechanger für alle, die früher nicht voll eingezahlt haben. Nutze sie, wenn du die Mittel hast. Und wenn du noch am Anfang stehst: Füll zuerst die 3a voll, dann bau das freie Depot auf. In dieser Reihenfolge. Alles andere ist Geldverbrennung.
Die Rechnung ist einfach. Deine Zahl kennst du trotzdem nicht.
Der Rechner sagt dir, wie viel im Monat reinkommen muss, damit du nicht mehr auf den Lohn angewiesen bist. Eine Zahl. Danach weisst du, worauf du eigentlich hinarbeitest.
Deine Freiheitszahl berechnen →
Lieber erst umsehen? Hier fängt alles an.